Memiliki penghasilan setiap bulan belum tentu membuat kondisi keuangan lebih terarah. Tanpa perencanaan yang jelas, uang bisa habis untuk kebutuhan sehari-hari tanpa ada dana yang disiapkan untuk masa depan.
Karena itu, penting untuk memiliki tujuan keuangan. Tujuan ini membantu seseorang menentukan apa yang ingin dicapai, berapa dana yang dibutuhkan, dan berapa lama waktu untuk mencapainya.
Berikut penjelasannya.
Apa Itu Tujuan Keuangan?
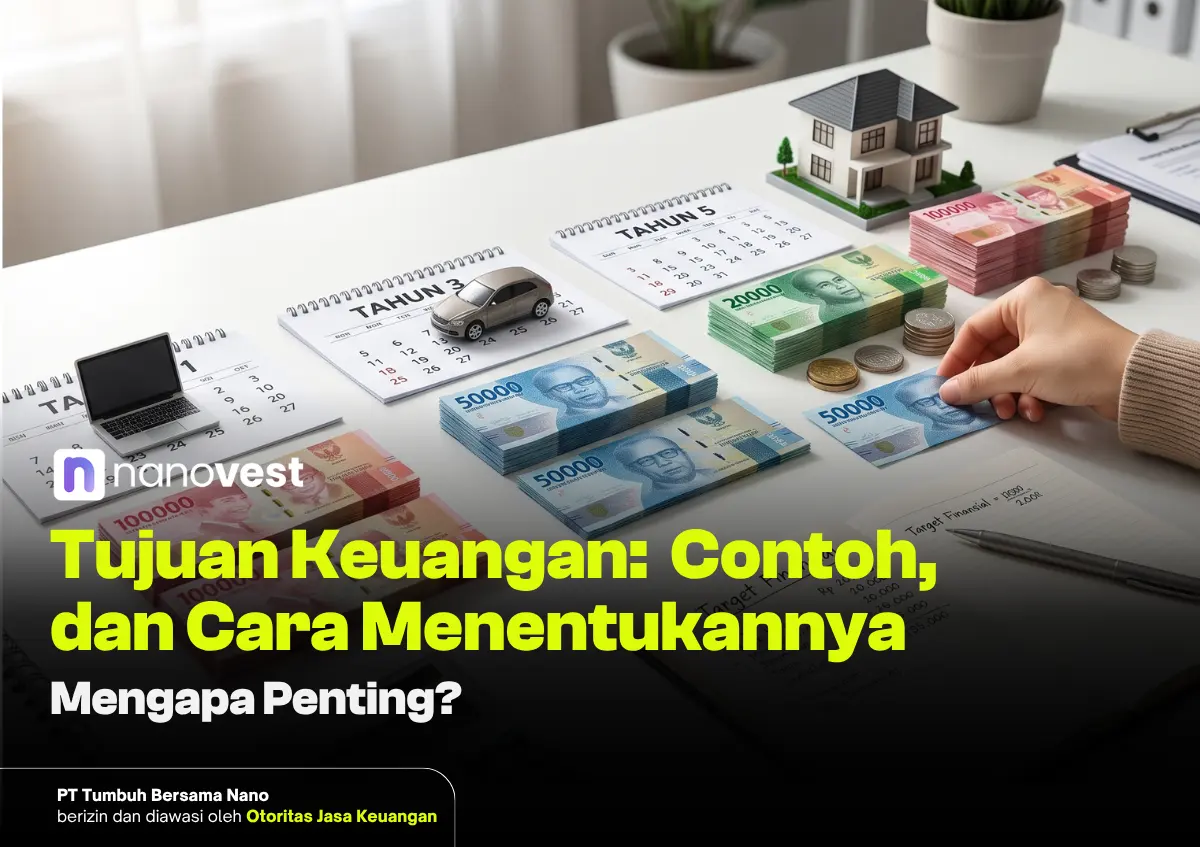
Tujuan keuangan adalah target finansial yang ingin dicapai seseorang dalam periode tertentu melalui perencanaan dan pengelolaan uang. Target tersebut bisa berupa mengumpulkan dana darurat, membeli rumah, membayar pendidikan, melunasi utang, hingga mempersiapkan dana pensiun.
Tujuan keuangan membantu seseorang mengatur pendapatan, pengeluaran, tabungan, dan investasi sesuai kebutuhan. Dengan begitu, keputusan finansial tidak hanya berfokus pada kebutuhan saat ini, tetapi juga mempertimbangkan rencana masa depan.
Sebagai contoh, seseorang ingin mengumpulkan dana Rp12 juta untuk dana darurat dalam satu tahun. Artinya, ia perlu menyisihkan sekitar Rp1 juta setiap bulan agar target tersebut tercapai.
Mengapa Tujuan Keuangan Penting?
Berikut beberapa manfaatnya.
1. Membantu Mengatur Pengeluaran
Dengan memiliki target finansial, kamu bisa membedakan pengeluaran yang penting dan yang masih bisa dikurangi.
Misalnya, jika sedang mengumpulkan uang untuk membeli rumah, kamu bisa mengurangi pengeluaran hiburan agar memiliki dana lebih besar untuk ditabung.
2. Membuat Keuangan Lebih Terarah
Tujuan keuangan memberikan gambaran tentang apa yang ingin dicapai dan langkah yang perlu dilakukan.
Penelitian Gargano dan Rossi (2024) yang diterbitkan dalam The Journal of Finance menemukan bahwa fitur penetapan tujuan keuangan pada aplikasi fintech dapat meningkatkan tingkat tabungan penggunanya.
Temuan ini menunjukkan bahwa memiliki target yang spesifik dapat menjadi salah satu faktor yang mendorong seseorang lebih konsisten menyisihkan uang.
3. Membantu Menentukan Prioritas
Seseorang bisa memiliki beberapa target sekaligus, seperti melunasi utang, membangun dana darurat, membeli kendaraan, dan mempersiapkan dana pensiun.
Dengan menentukan prioritas, kamu bisa mendahulukan kebutuhan yang lebih mendesak tanpa mengabaikan rencana jangka panjang.
Baca juga: Menabung atau Bayar Hutang Dulu? Mana yang Lebih Prioritas?
4. Mendorong Kebiasaan Menabung dan Investasi
Tujuan keuangan membuat aktivitas menabung dan investasi memiliki arah yang lebih jelas.
Misalnya, kamu ingin mempersiapkan dana pendidikan dalam lima tahun. Target tersebut bisa menjadi alasan untuk menyisihkan uang secara rutin dan memilih instrumen keuangan yang sesuai dengan jangka waktunya.
Jenis-Jenis Tujuan Keuangan Berdasarkan Jangka Waktu
Tujuan keuangan dapat dibagi menjadi tiga kategori berdasarkan waktu yang dibutuhkan untuk mencapainya.
1. Tujuan Keuangan Jangka Pendek
Tujuan keuangan jangka pendek adalah target finansial yang ingin dicapai dalam waktu relatif dekat, umumnya kurang dari tiga tahun.
Contohnya:
- Mengumpulkan dana darurat.
- Melunasi utang kartu kredit.
- Membeli laptop atau ponsel.
- Menyiapkan biaya liburan.
- Membayar biaya kursus atau sertifikasi.
Untuk target jangka pendek, prioritaskan instrumen yang likuid dan memiliki risiko relatif rendah. Hal ini penting agar dana bisa digunakan ketika dibutuhkan tanpa terlalu terpengaruh fluktuasi pasar.
2. Tujuan Keuangan Jangka Menengah
Tujuan keuangan jangka menengah biasanya membutuhkan waktu sekitar tiga hingga sepuluh tahun untuk dicapai.
Contohnya:
- Mengumpulkan uang muka rumah.
- Membeli kendaraan.
- Menyiapkan biaya pendidikan anak.
- Mengembangkan modal usaha.
- Mempersiapkan biaya pernikahan.
Karena memiliki waktu lebih panjang dibandingkan target jangka pendek, pilihan instrumennya bisa lebih beragam. Namun, tetap sesuaikan tingkat risiko dengan waktu penggunaan dana.
3. Tujuan Keuangan Jangka Panjang
Tujuan keuangan jangka panjang membutuhkan waktu lebih dari sepuluh tahun untuk dicapai. Biasanya, target ini berkaitan dengan kebutuhan besar di masa depan.
Contohnya:
- Mempersiapkan dana pensiun.
- Membeli rumah tanpa bergantung pada pinjaman.
- Menyiapkan biaya pendidikan anak hingga perguruan tinggi.
- Membangun kekayaan untuk kebutuhan keluarga.
- Mempersiapkan warisan atau dana bagi generasi berikutnya.
Untuk target jangka panjang, investor dapat mempertimbangkan instrumen investasi yang memiliki potensi pertumbuhan lebih tinggi, dengan tetap memperhatikan risiko dan profil investasinya.
Contoh Tujuan Keuangan dalam Kehidupan Sehari-hari
Agar lebih mudah dipahami, berikut beberapa contoh tujuan keuangan yang bisa diterapkan sesuai kondisi masing-masing.
1. Membangun Dana Darurat
Dana darurat merupakan salah satu target finansial yang penting untuk menghadapi kebutuhan tidak terduga, seperti kehilangan pekerjaan, biaya kesehatan, atau perbaikan kendaraan.
Misalnya, seseorang memiliki pengeluaran rutin Rp4 juta per bulan dan ingin menyiapkan dana darurat sebesar enam bulan pengeluaran.
Perhitungannya:
Rp4 juta × 6 bulan = Rp24 juta.
Artinya, target dana darurat yang perlu dikumpulkan adalah Rp24 juta. Nominal tersebut bisa dicapai secara bertahap sesuai kemampuan menyisihkan uang setiap bulan.
2. Melunasi Utang
Melunasi utang juga termasuk tujuan keuangan yang perlu diprioritaskan, terutama jika memiliki bunga atau biaya yang cukup besar.
Misalnya, seseorang memiliki utang konsumtif sebesar Rp12 juta dan ingin melunasinya dalam satu tahun. Ia perlu menyiapkan sekitar Rp1 juta per bulan, belum termasuk bunga atau biaya lainnya.
Dengan target yang jelas, pembayaran utang bisa dimasukkan ke dalam anggaran bulanan sehingga tidak terus tertunda.
3. Membeli Rumah atau Kendaraan
Membeli rumah atau kendaraan membutuhkan dana yang relatif besar. Karena itu, targetnya perlu direncanakan sejak awal.
Misalnya, seseorang ingin mengumpulkan uang muka rumah sebesar Rp60 juta dalam lima tahun.
Artinya, ia perlu mengumpulkan rata-rata Rp1 juta per bulan selama 60 bulan, dengan asumsi tidak memperhitungkan hasil investasi maupun perubahan harga rumah.
4. Menyiapkan Dana Pendidikan
Biaya pendidikan merupakan kebutuhan yang perlu dipersiapkan jauh-jauh hari, terutama jika ingin membiayai pendidikan anak hingga perguruan tinggi.
Sebagai contoh, orang tua memperkirakan membutuhkan dana Rp100 juta dalam sepuluh tahun. Dengan membagi target tersebut secara sederhana, kebutuhan dana yang harus disisihkan sekitar Rp833 ribu per bulan.
Dalam praktiknya, perencanaan juga perlu mempertimbangkan kenaikan biaya pendidikan dan potensi hasil pengembangan dana.
5. Mempersiapkan Dana Pensiun
Dana pensiun bertujuan membantu memenuhi kebutuhan hidup ketika seseorang tidak lagi bekerja secara aktif.
Target ini termasuk tujuan jangka panjang karena membutuhkan persiapan bertahun-tahun. Besarnya dana yang dibutuhkan bergantung pada perkiraan biaya hidup saat pensiun, usia pensiun, dan sumber pendapatan lainnya.
Cara Menentukan Tujuan Keuangan dengan Metode SMART
SMART terdiri dari lima unsur berikut.
1. Specific: Tentukan Target yang Jelas
Tujuan keuangan harus memiliki sasaran yang spesifik. Hindari target yang terlalu umum seperti ingin kaya atau ingin memiliki banyak tabungan.
Contohnya, ubah target tersebut menjadi ingin mengumpulkan dana Rp20 juta untuk membeli kendaraan.
2. Measurable: Buat Target yang Terukur
Pastikan tujuan memiliki ukuran yang bisa dipantau, seperti nominal dana atau persentase pencapaian.
Misalnya, target mengumpulkan Rp20 juta. Kamu bisa mencatat jumlah dana yang sudah terkumpul setiap bulan untuk mengetahui perkembangannya.
3. Achievable: Pastikan Target Bisa Dicapai
Target harus disesuaikan dengan penghasilan, pengeluaran, dan kondisi keuangan saat ini.
Jika penghasilan Rp5 juta per bulan, menargetkan tabungan Rp4 juta setiap bulan mungkin terlalu berat karena masih ada kebutuhan pokok yang harus dipenuhi.
Lebih baik menentukan nominal yang bisa dijalankan secara konsisten.
4. Relevant: Sesuaikan dengan Prioritas
Pastikan tujuan keuangan sesuai dengan kebutuhan dan kondisi hidupmu.
Misalnya, jika belum memiliki dana darurat, membangun cadangan dana bisa menjadi prioritas sebelum mengalokasikan sebagian besar uang untuk membeli barang yang sifatnya konsumtif.
5. Time-Bound: Tentukan Batas Waktu
Setiap tujuan perlu memiliki tenggat waktu agar kamu bisa menghitung jumlah dana yang harus disisihkan.
Contohnya, mengumpulkan Rp12 juta untuk dana darurat dalam waktu 12 bulan. Dengan target tersebut, kamu perlu menyisihkan Rp1 juta setiap bulan.
Cara Mencapai Tujuan Keuangan
Berikut beberapa cara yang dapat dilakukan.
1. Periksa Kondisi Keuangan Saat Ini
Mulailah dengan menghitung total pendapatan, pengeluaran, tabungan, aset, dan utang.
Langkah ini membantu mengetahui kemampuan finansial saat ini serta menentukan berapa dana yang bisa dialokasikan untuk mencapai target.
2. Susun Anggaran Bulanan
Buat pembagian pendapatan untuk kebutuhan pokok, keinginan, tabungan, pembayaran utang, dan investasi.
Salah satu metode yang bisa digunakan adalah 50/30/20:
- 50% untuk kebutuhan.
- 30% untuk keinginan.
- 20% untuk tabungan dan investasi.
Pembagian tersebut bukan aturan wajib. Kamu bisa menyesuaikannya dengan penghasilan dan kebutuhan masing-masing.
Baca juga: 7+ Cara Mengatur Gaji 5 Juta yang Realistis dan Ampuh
3. Prioritaskan Tujuan yang Paling Penting
Jika memiliki beberapa target sekaligus, tentukan mana yang harus dicapai lebih dahulu.
Misalnya, melunasi utang berbunga tinggi dan membangun dana darurat bisa menjadi prioritas sebelum mengumpulkan dana untuk kebutuhan yang tidak mendesak.
Menentukan prioritas membantu penggunaan uang menjadi lebih efektif.
4. Sisihkan Dana Secara Konsisten
Jangan hanya mengandalkan sisa uang di akhir bulan. Sisihkan dana untuk tujuan keuangan segera setelah menerima penghasilan.
Kamu juga bisa menggunakan rekening terpisah atau fitur transfer otomatis agar dana yang sudah dialokasikan tidak tercampur dengan uang belanja sehari-hari.
5. Pilih Instrumen Keuangan Sesuai Jangka Waktu
Setiap tujuan memiliki kebutuhan dan jangka waktu yang berbeda. Karena itu, instrumen keuangan perlu dipilih berdasarkan kapan dana akan digunakan dan seberapa besar risiko yang bisa diterima.
Sebagai gambaran:
- Jangka pendek: tabungan atau deposito yang memenuhi kebutuhan likuiditas dan memiliki risiko relatif rendah.
- Jangka menengah: kombinasi instrumen dengan risiko yang disesuaikan dengan target dan waktu penggunaan dana.
- Jangka panjang: saham, reksa dana, atau instrumen lain yang memiliki potensi pertumbuhan, dengan mempertimbangkan fluktuasi dan risiko kerugian.
Jika ingin investasi ke pasar saham Amerika, emas digital, hingga kripto, Nanovest menyediakan dengan modal terjangkau. Telah terdaftar dan diawasi oleh OJK.
6. Evaluasi Perkembangan Secara Berkala
Periksa perkembangan tabungan dan investasi secara rutin. Bandingkan jumlah dana yang sudah terkumpul dengan target awal.
Jika penghasilan berubah atau ada kebutuhan baru, kamu bisa menyesuaikan nominal tabungan maupun tenggat waktu. Evaluasi juga membantu mengetahui apakah strategi yang digunakan masih sesuai.
Kesimpulan
Tujuan keuangan adalah target finansial yang ingin dicapai melalui perencanaan dan pengelolaan uang. Target ini bisa berupa membangun dana darurat, melunasi utang, membeli rumah, menyiapkan pendidikan, hingga mempersiapkan masa pensiun.
Untuk mencapainya, tentukan target berdasarkan metode SMART, susun anggaran, prioritaskan kebutuhan, dan pilih instrumen keuangan sesuai jangka waktu serta profil risiko.
FAQ
Referensi +
- OJK – Strategi Nasional Literasi Keuangan Indonesia
- Gargano, A., & Rossi, A. G. (2024). Goal Setting and Saving in the FinTech Era.