Coba bayangkan dua orang menyimpan Rp10 juta. Orang pertama menaruhnya diam-diam di tabungan biasa, orang kedua menanamnya ke instrumen investasi jangka panjang. Sepuluh tahun kemudian, uang yang pertama nilainya tergerus inflasi, sementara yang kedua justru berkembang. Itulah bedanya menyimpan uang dengan “menanamnya”.
Masalahnya, dunia investasi penuh istilah yang kadang bikin ciut sebelum mulai: reksa dana, ETF, obligasi, kripto — semua terdengar njelimet buat yang baru mau terjun. Padahal, inflasi tahunan Indonesia yang tercatat 3,28% per September 2026 nggak akan nunggu kamu “siap” dulu. Nilai uangmu tetap tergerus pelan-pelan, suka atau nggak.
Nah, biar kamu nggak bingung harus mulai dari mana, yuk kenalan sama instrumen investasi jangka panjang yang paling umum dipakai, lengkap dengan kelebihan dan jebakan risikonya masing-masing.
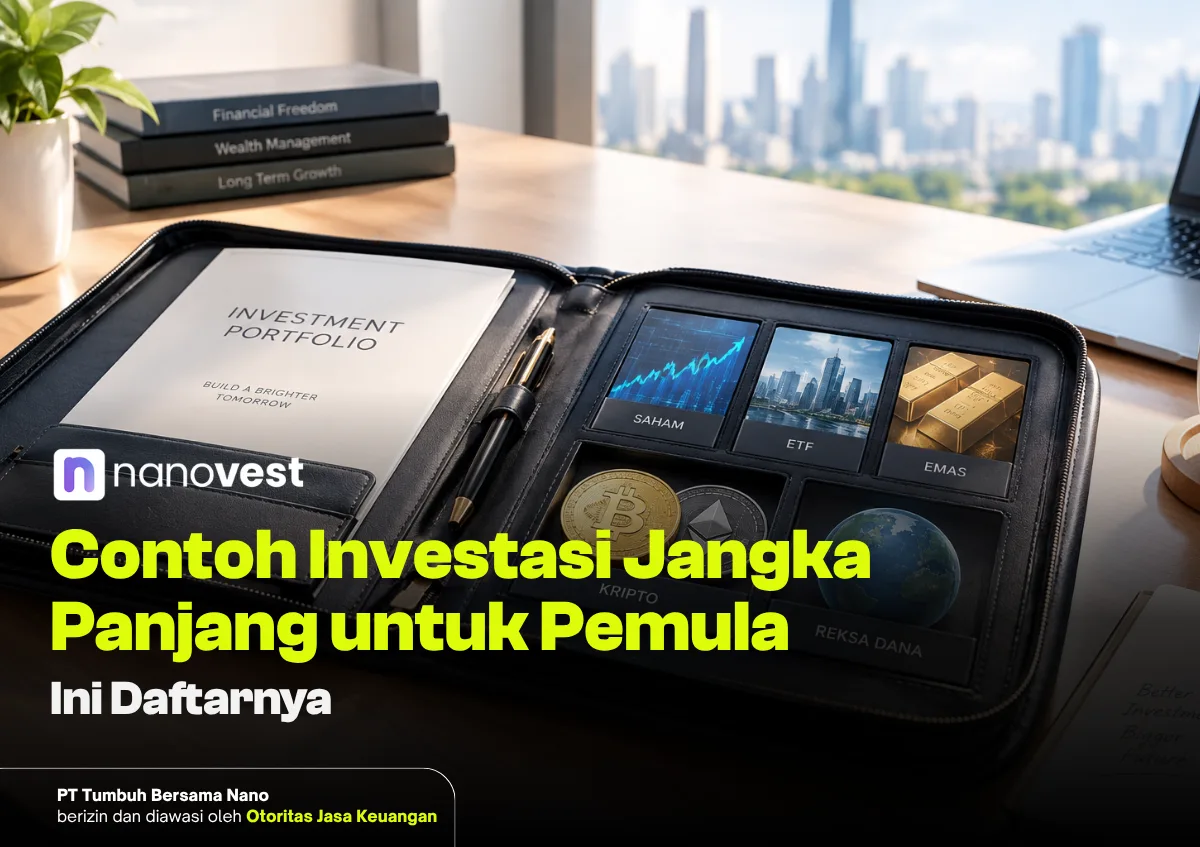
Contoh Investasi Jangka Panjang untuk Pemula
1. Reksa Dana
Kalau kamu tipe yang pengen investasi tapi males pusing analisis sendiri, reksa dana jawabannya. Dana kamu digabung dengan investor lain, lalu dikelola manajer investasi profesional berizin OJK ke berbagai instrumen seperti saham, obligasi, atau pasar uang.
Kelebihan: praktis, terdiversifikasi otomatis, dan modal awal super terjangkau, banyak platform buka mulai dari Rp10.000 saja.
Risiko: tetap bisa naik-turun mengikuti kinerja aset di dalamnya, terutama reksa dana saham.
2. Saham Indonesia
Beli saham itu ibarat beli sepotong kecil kepemilikan sebuah perusahaan. Kalau perusahaannya tumbuh, nilai “potongan” milikmu ikut naik, plus kamu berpeluang dapat dividen dari laba yang dibagikan.
Kelebihan: potensi cuan tinggi dalam jangka panjang, apalagi kalau pintar memilih perusahaan dengan fundamental kuat.
Risiko: harganya bisa naik-turun drastis dalam waktu singkat, jadi butuh mental “tahan banting” dan horizon waktu minimal 5 tahun.
3. Saham Amerika Serikat
Pengen punya saham di perusahaan sekelas Apple atau Microsoft tanpa harus pindah ke AS? Itulah daya tarik utama pasar saham Amerika, pasar paling besar dan likuid di dunia.
Kelebihan: akses ke indeks unggulan seperti S&P 500 yang secara historis terus tumbuh dalam jangka panjang, meski sesekali sempat terkoreksi.
Risiko: nilai investasimu juga kena imbas naik-turunnya kurs Rupiah terhadap Dolar AS saat dikonversi balik.
Baca juga: 7 Saham Keuangan Amerika Terbaik untuk Jangka Panjang
4. ETF
ETF ibarat “paket combo” investasi: satu kali beli, kamu langsung dapat eksposur ke banyak aset sekaligus, baik saham, obligasi, maupun komoditas, tapi diperjualbelikan semudah saham biasa di bursa.
Kelebihan: diversifikasi instan dengan biaya pengelolaan yang umumnya lebih hemat dibanding reksa dana konvensional.
Risiko: tetap terekspos fluktuasi pasar sesuai aset yang mendasarinya, dan sebagian ETF likuiditasnya lebih tipis dibanding saham populer.
5. Aset Kripto
Kripto adalah instrumen paling “berani” dalam daftar ini. Bitcoin, Ethereum, dan sejenisnya menawarkan potensi return yang menggiurkan, tapi volatilitasnya juga jauh lebih liar dibanding instrumen konvensional.
Kelebihan: potensi pertumbuhan signifikan dan diversifikasi di luar sistem keuangan tradisional.
Risiko: harganya bisa anjlok atau melesat dalam hitungan jam, jadi idealnya cukup jadi porsi kecil dari keseluruhan portofoliomu, bukan taruhan utama.
Baca juga: 10 Rekomendasi Crypto yang Bagus Untuk Jangka Panjang
6. Emas
Dari zaman nenek moyang sampai sekarang, emas tetap jadi andalan buat menjaga nilai kekayaan saat inflasi atau krisis ekonomi menghantam. Sekarang pun kamu nggak perlu repot simpan emas batangan, ada opsi emas digital lewat aplikasi investasi resmi.
Kelebihan: cocok sebagai “jaring pengaman” portofolio, apalagi untuk tujuan dana pensiun atau warisan.
Risiko: pertumbuhannya nggak sekencang saham, jadi lebih pas jadi pelengkap, bukan andalan utama buat mengejar cuan besar.
7. Obligasi / Surat Berharga Negara (SBN)
Obligasi pada dasarnya adalah “kamu yang meminjamkan uang” ke pemerintah atau perusahaan, dengan imbalan bunga (kupon) yang dibayarkan rutin sampai jatuh tempo. SBN ritel jadi salah satu opsi paling populer karena diterbitkan langsung pemerintah.
Kelebihan: aliran pendapatan kupon yang relatif stabil, cocok buat kamu yang nggak suka deg-degan lihat grafik naik-turun tiap hari.
Risiko: harga obligasi di pasar sekunder bisa turun saat suku bunga acuan naik, dan ada risiko gagal bayar untuk obligasi korporasi tertentu.
8. Deposito Berjangka
Deposito cocok buat kamu yang mengutamakan ketenangan pikiran di atas segalanya. Dana disimpan di bank dengan tenor tertentu, dan nggak bisa diambil sebelum jatuh tempo tanpa kena penalti.
Kelebihan: nilai pokok dan bunga relatif pasti, plus dijamin LPS hingga Rp2 miliar per nasabah per bank.
Risiko: imbal hasilnya cenderung paling “kalem” di antara instrumen lain, kurang cocok kalau targetmu pertumbuhan kekayaan yang agresif.
9. Properti atau Tanah
Beda dari instrumen lain yang cuma angka di layar, properti dan tanah punya wujud fisik yang bisa kamu lihat langsung. Nilainya cenderung naik seiring waktu, terutama karena lahan yang makin terbatas.
Kelebihan: relatif tahan inflasi dengan potensi kenaikan harga signifikan, apalagi di area yang infrastrukturnya berkembang pesat.
Risiko: butuh modal besar di awal, ada biaya perawatan dan pajak berkelanjutan, serta nggak gampang dicairkan cepat kalau tiba-tiba butuh dana.
10. Dana Pensiun Lembaga Keuangan (DPLK)
Kalau instrumen lain fokus ke tujuan jangka menengah, DPLK main di liga yang beda: persiapan pensiun. Ini program sukarela yang dikelola lembaga keuangan seperti bank atau perusahaan asuransi, di luar program pensiun wajib dari kantor.
Kelebihan: melatih disiplin menabung jangka sangat panjang, dengan pilihan alokasi investasi yang bisa disesuaikan profil risiko, plus potensi insentif pajak sesuai ketentuan berlaku.
Risiko: dananya baru optimal dicairkan saat usia pensiun, jadi kurang fleksibel buat kebutuhan jangka pendek-menengah.
Baca juga: Mengenal Investasi Jangka Pendek: Tujuan, Keuntungan, Kekurangan, dan Jenis-jenisnya
Mulai Investasi Jangka Panjang Lebih Mudah lewat Nanovest
Memilih instrumen investasi yang pas memang nggak instan — dan itu wajar, karena nggak ada satu pun instrumen yang “sempurna” buat semua orang. Yang ada cuma kombinasi yang pas buat kebutuhanmu, dan konsistensi menjalankannya dari waktu ke waktu.
Biar makin gampang mulainya, Nanovest menghadirkan akses ke berbagai instrumen investasi dalam satu aplikasi, mulai dari saham Amerika Serikat, aset kripto, hingga emas digital. Terdaftar dan diawasi oleh OJK
Ingat, setiap instrumen investasi punya risikonya masing-masing, jadi pastikan kamu paham dulu karakteristik produknya dan sesuaikan dengan kemampuan finansialmu sebelum mulai terjun.
FAQ
Apa instrumen investasi jangka panjang paling cocok untuk pemula?
Reksa dana dan emas digital sering jadi pilihan awal karena modalnya terjangkau dan risikonya relatif lebih terkendali dibanding saham atau kripto.
Berapa lama idealnya jangka waktu investasi jangka panjang?
Umumnya minimal 5 tahun, karena instrumen seperti saham butuh waktu untuk melewati fluktuasi pasar jangka pendek dan menunjukkan pertumbuhan optimalnya.
Apakah investasi jangka panjang selalu bebas risiko?
Nggak ada investasi yang benar-benar bebas risiko. Bahkan instrumen yang dianggap “aman” seperti deposito dan obligasi pemerintah tetap punya risikonya sendiri, meski levelnya lebih rendah.
Apakah perlu diversifikasi ke banyak instrumen sekaligus?
Sangat disarankan. Diversifikasi bikin portofoliomu nggak goyah cuma gara-gara satu instrumen lagi kurang oke, karena instrumen lain berpotensi menyeimbangkan.
Bagaimana cara menentukan instrumen investasi yang sesuai?
Mulai dari mengenali profil risikomu sendiri (konservatif, moderat, atau agresif), tujuan finansial, dan jangka waktu investasi, baru sesuaikan dengan instrumen yang karakteristiknya paling pas.