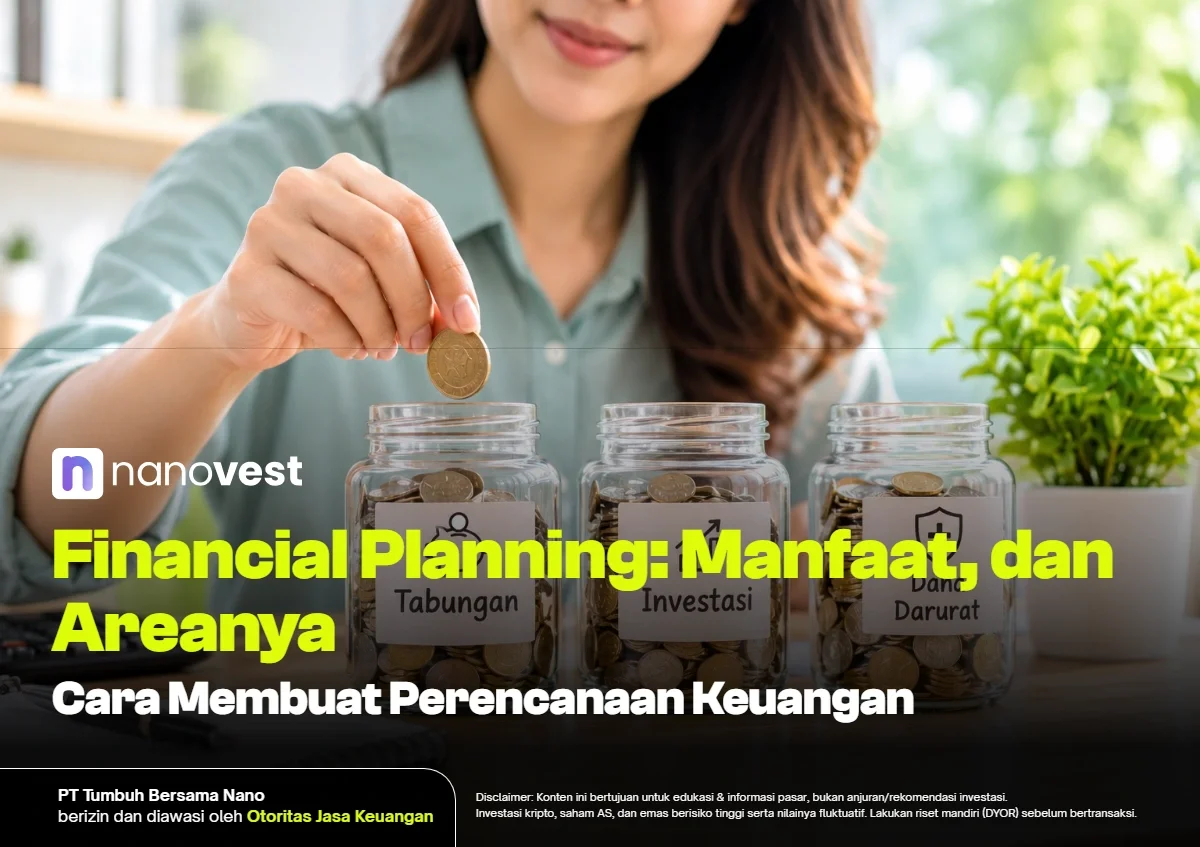
Financial planning adalah proses mengelola keuangan secara terencana untuk mencapai tujuan finansial, baik jangka pendek maupun jangka panjang.
Simak selengkapnya!
Apa Itu Financial Planning?
Financial planning adalah proses menyusun strategi pengelolaan keuangan untuk mencapai tujuan finansial tertentu. Proses ini melibatkan evaluasi kondisi keuangan saat ini, pengaturan pemasukan dan pengeluaran, pengelolaan risiko, serta penentuan langkah yang perlu dilakukan untuk mencapai target keuangan di masa depan.
Menurut Financial Planning Standards Board Indonesia (FPSB Indonesia), perencanaan keuangan merupakan proses mencapai tujuan hidup seseorang melalui manajemen keuangan yang terintegrasi dan terencana.
Artinya, financial planning bukan sekadar mencatat pengeluaran atau menyisihkan sebagian gaji untuk ditabung. Perencanaan ini juga membantu seseorang menentukan prioritas, mengelola kewajiban, mempersiapkan kebutuhan tak terduga, dan mengembangkan aset sesuai kemampuan finansial.
Sebagai contoh, seseorang yang memiliki penghasilan bulanan dapat menyusun financial planning dengan membagi pendapatannya untuk kebutuhan sehari-hari, cicilan, dana darurat, tabungan pernikahan, hingga investasi untuk masa depan.
Manfaat Financial Planning
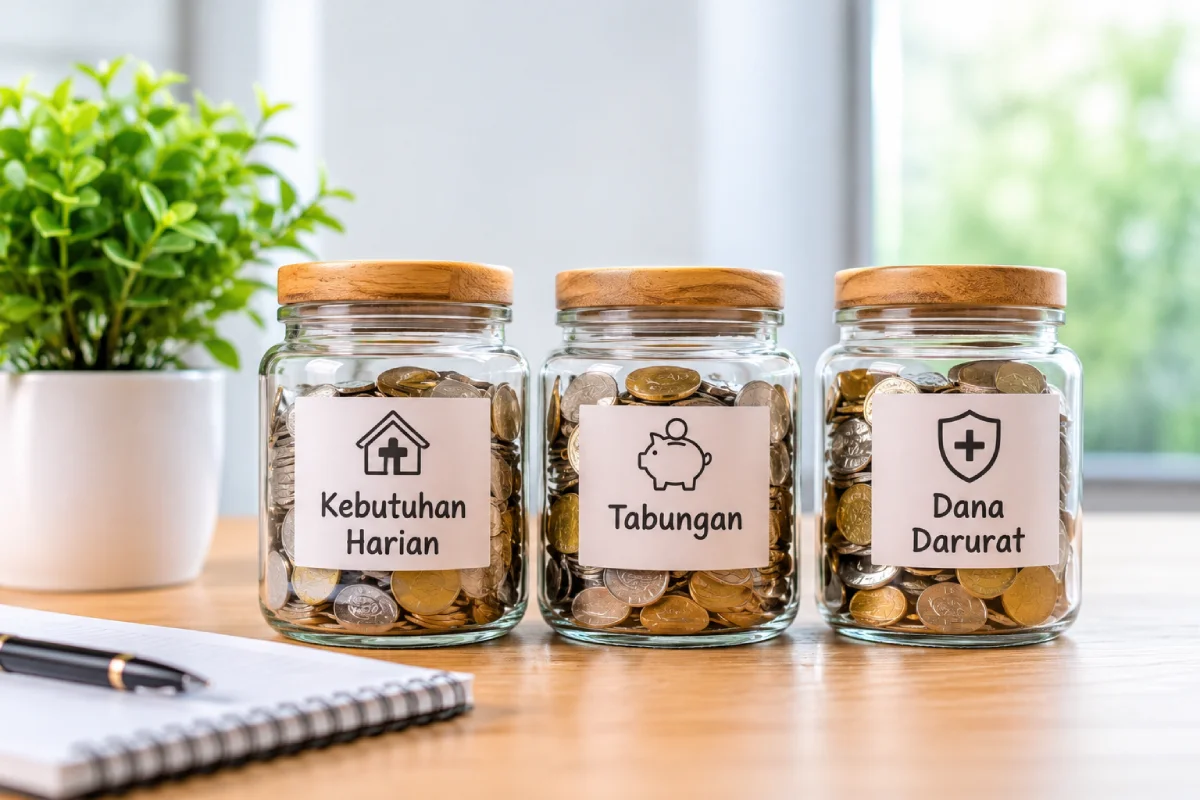
Berikut beberapa manfaat financial planning yang bisa dirasakan dalam kehidupan sehari-hari.
1. Membantu Mengontrol Pemasukan dan Pengeluaran
Financial planning membantu kamu memahami ke mana uang digunakan setiap bulan. Dengan mencatat pemasukan dan pengeluaran, kamu bisa mengetahui pos mana yang paling banyak menyerap anggaran dan mengevaluasi pengeluaran yang sebenarnya tidak terlalu diperlukan.
Kebiasaan ini juga membantu menjaga pengeluaran agar tidak melebihi pendapatan.
2. Membantu Mencapai Tujuan Keuangan
Setiap orang memiliki tujuan finansial yang berbeda. Ada yang ingin membeli rumah, mempersiapkan biaya pendidikan, menikah, membangun bisnis, atau memiliki dana pensiun.
Melalui financial planning, tujuan tersebut bisa diterjemahkan menjadi target nominal dan jangka waktu yang lebih terukur. Kamu juga dapat menentukan berapa banyak uang yang perlu disisihkan secara rutin untuk mencapainya.
3. Mempersiapkan Dana Darurat
Kondisi keuangan tidak selalu berjalan sesuai rencana. Kehilangan pekerjaan, kebutuhan kesehatan, atau kerusakan kendaraan bisa menimbulkan pengeluaran mendadak.
Financial planning membantu kamu mempersiapkan dana darurat agar kebutuhan tak terduga tidak langsung mengganggu anggaran bulanan atau memaksa kamu mengambil utang baru.
4. Mengurangi Risiko Terjebak Utang
Perencanaan keuangan membantu kamu memahami kemampuan membayar cicilan sebelum mengambil pinjaman. Dengan begitu, kamu bisa mempertimbangkan apakah suatu kewajiban masih sesuai dengan kondisi pendapatan dan pengeluaran.
Kamu juga dapat membuat prioritas pelunasan utang, terutama utang dengan bunga atau biaya yang tinggi.
5. Mempersiapkan Masa Depan dan Pensiun
Semakin awal seseorang mempersiapkan kebutuhan jangka panjang, semakin banyak waktu yang tersedia untuk membangun aset secara bertahap.
Financial planning dapat membantu kamu memperhitungkan kebutuhan hidup di masa pensiun, biaya kesehatan, serta kebutuhan keluarga di masa mendatang.
Baca juga: Perhitungan Pensiun Dini: Cara Menghitung Dana & Pesangon
6. Membantu Mengambil Keputusan Investasi
Investasi sebaiknya dilakukan berdasarkan tujuan, jangka waktu, dan kemampuan menanggung risiko. Dengan financial planning, kamu bisa menentukan instrumen investasi yang sesuai tanpa mengorbankan kebutuhan sehari-hari maupun dana yang seharusnya disiapkan untuk kondisi darurat.
Area Financial Planning
Ada beberapa area yang perlu diperhatikan agar pengelolaan keuangan berjalan secara menyeluruh.
1. Manajemen Arus Kas (Cash Flow Management)
Manajemen arus kas merupakan proses mengatur uang yang masuk dan keluar. Area ini mencakup pendapatan bulanan, pengeluaran rutin, kebutuhan rumah tangga, hingga pengeluaran hiburan.
Tujuannya adalah memastikan pengeluaran tetap sesuai dengan kemampuan finansial dan tersedia dana untuk memenuhi tujuan lainnya.
2. Manajemen Utang (Debt Management)
Area ini berkaitan dengan cara mengelola kewajiban finansial, seperti cicilan rumah, kendaraan, kartu kredit, atau pinjaman lainnya.
Pengelolaan utang yang baik membantu memastikan jumlah cicilan tidak membebani arus kas. Jika memiliki beberapa utang sekaligus, kamu juga bisa menentukan prioritas pelunasan berdasarkan bunga, biaya, dan jatuh tempo.
3. Dana Darurat dan Manajemen Risiko
Dana darurat berfungsi sebagai cadangan untuk menghadapi pengeluaran yang tidak direncanakan. Besarnya kebutuhan dana darurat dapat disesuaikan dengan pengeluaran bulanan, jumlah tanggungan, stabilitas pendapatan, dan kondisi pekerjaan.
Selain dana darurat, manajemen risiko juga mencakup perlindungan melalui asuransi kesehatan, jiwa, atau jenis proteksi lain sesuai kebutuhan.
4. Perencanaan Investasi (Investment Planning)
Perencanaan investasi merupakan proses menentukan cara mengembangkan aset untuk mencapai tujuan finansial.
Pemilihan instrumen perlu mempertimbangkan tujuan investasi, jangka waktu, likuiditas, serta profil risiko. Beberapa instrumen yang dapat dipelajari antara lain saham, obligasi, reksa dana, emas, dan aset kripto.
Setiap instrumen memiliki karakteristik dan risiko yang berbeda. Karena itu, keputusan investasi sebaiknya tidak hanya didasarkan pada potensi keuntungan, tetapi juga kemampuan menghadapi fluktuasi nilainya.
5. Perencanaan Pensiun (Retirement Planning)
Perencanaan pensiun membantu mempersiapkan kebutuhan hidup ketika seseorang tidak lagi memperoleh penghasilan aktif dari pekerjaan.
Perhitungannya dapat mencakup estimasi biaya hidup, kebutuhan kesehatan, inflasi, sumber pendapatan pasif, serta aset yang perlu dikumpulkan sebelum memasuki masa pensiun.
6. Perencanaan Pajak dan Distribusi Kekayaan
Area ini mencakup pengelolaan kewajiban pajak sesuai ketentuan yang berlaku serta perencanaan distribusi kekayaan kepada keluarga atau ahli waris.
Perencanaan tersebut dapat membantu seseorang memahami kewajiban finansial dan mempersiapkan pengelolaan aset dalam jangka panjang.
Kesalahan Financial Planning yang Sering Terjadi
Beberapa kesalahan berikut dapat membuat financial planning menjadi kurang efektif.
1. Tidak Memiliki Tujuan Keuangan yang Jelas
Menabung atau berinvestasi tanpa mengetahui tujuan akhirnya dapat membuat seseorang kesulitan menentukan prioritas. Akibatnya, dana yang dikumpulkan bisa digunakan untuk kebutuhan lain sebelum target tercapai.
Sebaiknya tentukan financial goals yang spesifik, seperti mengumpulkan dana pendidikan sebesar Rp50 juta dalam tiga tahun.
2. Membuat Anggaran yang Tidak Realistis
Anggaran yang terlalu ketat sering kali sulit dipertahankan. Misalnya, mengalokasikan hampir seluruh pendapatan untuk tabungan dan investasi tanpa memperhitungkan kebutuhan sehari-hari.
Rencana keuangan sebaiknya disesuaikan dengan kondisi pendapatan dan pengeluaran yang sebenarnya agar bisa dijalankan secara konsisten.
Baca juga: Piramida Perencanaan Keuangan: Tingkatan, Cara Membuatnya
3. Mengabaikan Dana Darurat
Mengalokasikan seluruh dana untuk investasi tanpa memiliki cadangan likuid dapat menimbulkan masalah ketika terjadi kebutuhan mendesak.
Dalam situasi tertentu, seseorang mungkin terpaksa menjual aset investasi saat nilainya sedang turun hanya untuk memenuhi kebutuhan sehari-hari.
4. Terlalu Banyak Mengandalkan Utang
Mengambil cicilan untuk memenuhi kebutuhan konsumtif tanpa memperhitungkan kemampuan membayar dapat membebani kondisi keuangan.
Sebelum mengambil utang, perhatikan jumlah cicilan, bunga, tenor, biaya tambahan, dan dampaknya terhadap pengeluaran bulanan.
5. Mengikuti Tren Investasi Tanpa Memahami Risikonya
Melihat orang lain mendapatkan keuntungan dari suatu instrumen investasi bukan berarti instrumen tersebut sesuai dengan kondisi keuangan kamu.
Setiap investasi memiliki risiko yang perlu dipahami. Pemilihan aset sebaiknya mempertimbangkan tujuan, jangka waktu, profil risiko, dan kemampuan finansial.
6. Tidak Pernah Mengevaluasi Rencana Keuangan
Kondisi keuangan bisa berubah karena kenaikan pendapatan, pergantian pekerjaan, pernikahan, kelahiran anak, atau kebutuhan lainnya.
Jika rencana keuangan tidak pernah ditinjau ulang, target yang sebelumnya realistis bisa menjadi kurang sesuai dengan kondisi terbaru.
Baca juga: 6 Langkah untuk Dalam Perencanaan Keuangan Pribadi
Cara Membuat Financial Planning yang Tepat
Membuat financial planning tidak harus dimulai dengan perhitungan yang rumit. Kamu bisa memulainya dengan beberapa langkah berikut.
1. Evaluasi Kondisi Keuangan Saat Ini
Langkah pertama adalah mengetahui kondisi keuangan secara menyeluruh. Catat seluruh sumber pendapatan, pengeluaran rutin, tabungan, investasi, dan utang yang masih dimiliki.
Kamu juga bisa menghitung kekayaan bersih atau net worth dengan rumus:
Net Worth = Total Aset – Total Utang
Contohnya, jika total aset yang dimiliki sebesar Rp150 juta dan total utang sebesar Rp40 juta, maka kekayaan bersih adalah Rp110 juta.
Perhitungan ini dapat membantu memberikan gambaran mengenai posisi keuangan saat ini.
2. Tentukan Tujuan Keuangan Berdasarkan Prioritas
Setelah mengetahui kondisi keuangan, tentukan apa yang ingin dicapai. Buat daftar tujuan keuangan berdasarkan kebutuhan dan jangka waktunya.
Secara umum, tujuan keuangan dapat dibagi menjadi tiga kategori:
- Jangka pendek: Target yang ingin dicapai dalam waktu kurang dari satu tahun, seperti membayar tagihan tahunan, liburan, atau mengumpulkan dana darurat.
- Jangka menengah: Target dengan jangka waktu satu sampai lima tahun, seperti mempersiapkan biaya pernikahan, uang muka rumah, atau pendidikan.
- Jangka panjang: Target lebih dari lima tahun, seperti membeli properti, mempersiapkan pendidikan anak, dan dana pensiun.
Pembagian ini membantu kamu menentukan prioritas dan strategi pengelolaan dana yang sesuai.
3. Buat Anggaran Bulanan
Susun anggaran berdasarkan pendapatan bersih yang diterima. Salah satu metode yang dapat dijadikan referensi adalah aturan 50/30/20.
Pembagiannya sebagai berikut:
| Alokasi | Persentase | Contoh Penggunaan |
| Kebutuhan | 50% | Makan, transportasi, tempat tinggal, tagihan |
| Keinginan | 30% | Hiburan, belanja, rekreasi |
| Tabungan dan tujuan finansial | 20% | Dana darurat, tabungan, investasi |
Sebagai contoh, jika pendapatan bersih sebesar Rp10 juta per bulan, pembagiannya menjadi:
- Kebutuhan: Rp5 juta.
- Keinginan: Rp3 juta.
- Tabungan dan tujuan finansial: Rp2 juta.
Namun, pembagian tersebut bukan aturan wajib. Kamu bisa menyesuaikannya dengan jumlah cicilan, tanggungan keluarga, biaya hidup, dan target finansial yang ingin dicapai.
Baca juga: 7+ Cara Mengatur Gaji 5 Juta yang Realistis dan Ampuh
4. Siapkan Dana Darurat
Setelah menyusun anggaran, mulai sisihkan sebagian pendapatan untuk membangun dana darurat.
Sebagai gambaran, target dana darurat dapat dihitung berdasarkan pengeluaran bulanan. Misalnya, jika kebutuhan rutin sebesar Rp5 juta per bulan dan target dana darurat enam bulan pengeluaran, maka dana yang perlu dikumpulkan adalah Rp30 juta.
Simpan dana darurat pada instrumen yang mudah diakses dan memiliki risiko yang sesuai dengan fungsi dana tersebut. Hindari menempatkan seluruh dana darurat pada aset yang harganya berfluktuasi tinggi atau sulit dicairkan ketika dibutuhkan.
5. Kelola dan Prioritaskan Utang
Jika memiliki utang, catat jumlah kewajiban, bunga, cicilan, dan tanggal jatuh tempo. Prioritaskan pembayaran agar tidak menimbulkan denda atau biaya tambahan.
Utang berbunga tinggi juga perlu mendapat perhatian karena dapat mengurangi kemampuan menyisihkan uang untuk tujuan finansial lainnya.
6. Pilih Instrumen Investasi Sesuai Tujuan
Jika kebutuhan rutin dan dana darurat sudah diperhitungkan, kamu dapat mulai menyusun rencana investasi.
Pertimbangkan beberapa hal berikut:
- Tujuan investasi: Tentukan apakah dana digunakan untuk kebutuhan jangka menengah, jangka panjang, atau pengembangan aset.
- Jangka waktu: Sesuaikan instrumen dengan kapan dana akan digunakan.
- Profil risiko: Pahami seberapa besar fluktuasi dan potensi kerugian yang sanggup kamu hadapi.
- Diversifikasi: Pertimbangkan penyebaran dana ke beberapa instrumen agar tidak bergantung pada satu jenis aset saja.
Tidak ada satu instrumen investasi yang cocok untuk semua orang. Pastikan kamu memahami karakteristik, biaya, likuiditas, dan risiko setiap produk sebelum mengambil keputusan.
7. Evaluasi Financial Planning Secara Berkala
Perencanaan keuangan bukan sesuatu yang dibuat sekali lalu dibiarkan. Lakukan evaluasi secara berkala, misalnya setiap bulan untuk anggaran dan setiap enam bulan atau satu tahun untuk tujuan jangka panjang.
Evaluasi juga perlu dilakukan ketika terjadi perubahan besar dalam hidup, seperti menikah, memiliki anak, pindah pekerjaan, membeli rumah, atau mengalami perubahan pendapatan.
Jika target awal sudah tidak sesuai dengan kondisi terbaru, sesuaikan kembali nominal tabungan, anggaran, maupun strategi investasi.
Kembangkan Rencana Keuangan dengan Investasi Multi-Asset di Nanovest
Financial planning bukan hanya tentang mengatur uang agar cukup untuk kebutuhan hari ini, tetapi juga mempersiapkan aset untuk berbagai tujuan di masa depan.
Salah satu langkah yang dapat dipertimbangkan adalah memasukkan investasi ke dalam perencanaan keuangan. Namun, penting untuk memilih instrumen berdasarkan tujuan, jangka waktu, dan profil risiko masing-masing.
Melalui Nanovest, kamu dapat mengenal berbagai pilihan aset dalam satu aplikasi, mulai dari saham Amerika Serikat, aset kripto, hingga emas digital.
Setiap aset memiliki karakteristik dan tingkat risiko yang berbeda. Saham dapat memberikan eksposur terhadap kinerja perusahaan, emas dapat menjadi salah satu pilihan diversifikasi aset, sedangkan aset kripto memiliki volatilitas yang relatif tinggi.
Sebelum mulai berinvestasi, pastikan dana yang digunakan memang dialokasikan untuk investasi, bukan dana kebutuhan rutin atau dana darurat. Pelajari juga risiko setiap instrumen agar keputusan investasi tetap sejalan dengan rencana keuangan yang telah dibuat.
Mulai susun tujuan finansialmu, pahami pilihan aset yang tersedia, dan kelola investasi secara lebih terencana bersama Nanovest.
Kesimpulan
Financial planning adalah bagian penting dari pengelolaan keuangan untuk membantu seseorang mencapai tujuan finansial secara lebih terarah. Prosesnya tidak hanya mencakup pengaturan pemasukan dan pengeluaran, tetapi juga pengelolaan utang, persiapan dana darurat, perlindungan risiko, investasi, hingga perencanaan pensiun.
Setiap orang memiliki kondisi dan kebutuhan keuangan yang berbeda. Karena itu, tidak ada satu formula yang berlaku untuk semua orang. Hal terpenting adalah memiliki tujuan yang jelas, membuat anggaran sesuai kemampuan, dan menjalankan rencana secara konsisten.
FAQ Seputar Financial Planning
Referensi +
- OJK – Buku Literasi Keuangan: Perencanaan Keuangan
- Bursa Efek Indonesia – Paham Investasi
- Kementerian Keuangan – Sebelum Kamu Berinvestasi, Cek Hal-Hal Ini