Pasar saham Amerika Serikat masih bertahan dekat level tertingginya meski tekanan makro meningkat. Sepanjang pekan lalu, S&P 500 hanya turun sekitar 0,1%, Nasdaq naik 0,7%, sedangkan Dow Jones turun 1,7%.
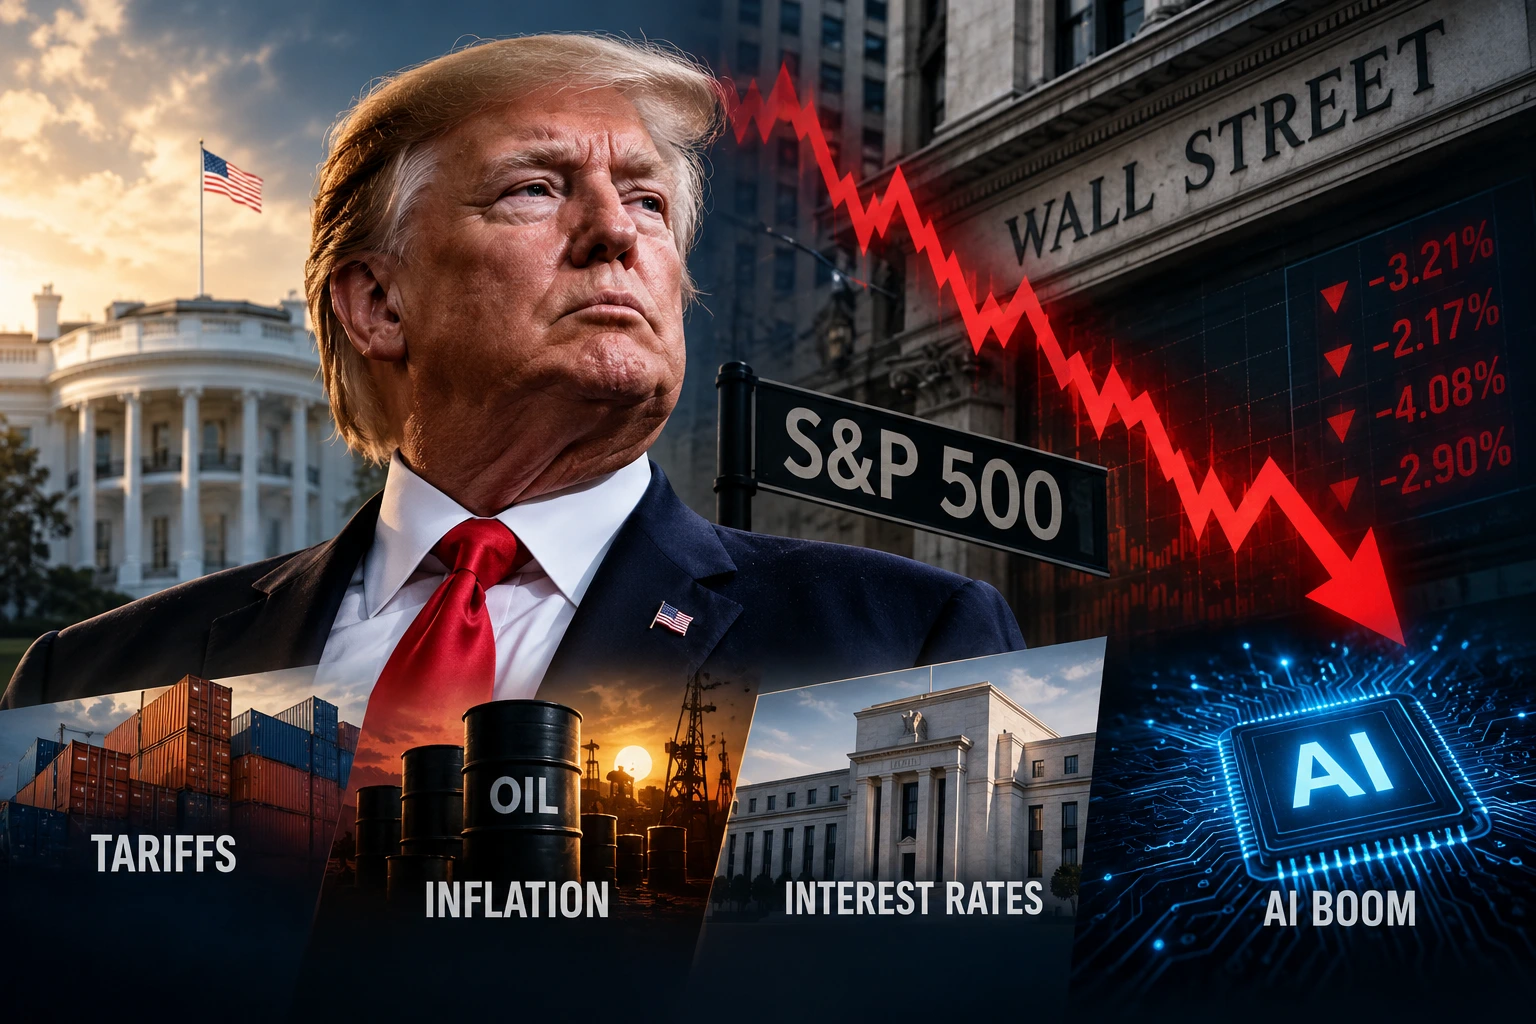
Namun, kondisi yang menopang pasar mulai berhadapan dengan sejumlah tekanan sekaligus. Harga energi masih tinggi akibat konflik di Timur Tengah, inflasi AS kembali menguat, The Federal Reserve baru menaikkan suku bunga, dan yield Treasury 10 tahun telah menembus 5%.
Di sisi kebijakan, pemerintahan Donald Trump juga mendapat kewenangan baru untuk mengenakan tarif hingga 100% terhadap barang dari negara-negara yang termasuk lima importir terbesar minyak dan gas Rusia. Tarif tersebut belum otomatis diterapkan pada seluruh negara yang memenuhi kriteria, tetapi menambah ketidakpastian terhadap perdagangan global dan biaya impor.
Dengan pasar saham masih berada dekat level tinggi, pertanyaan yang lebih relevan bukan apakah satu kebijakan akan langsung memicu crash, melainkan apakah kombinasi inflasi, suku bunga, energi, tarif, dan valuasi dapat mulai menekan pertumbuhan laba serta harga saham secara bersamaan.
Energi dan Inflasi Tambah Tekanan Pasar
Risiko pertama datang dari energi dan inflasi.
Konflik di Timur Tengah telah mengganggu sejumlah jalur dan infrastruktur energi penting. Brent sempat diperdagangkan di atas US$109 per barel sebelum turun ke US$104,87 pada Jumat, sementara WTI ditutup sekitar US$100,30. Gangguan pada infrastruktur Saudi dan terbatasnya arus melalui Strait of Hormuz membuat pasokan energi tetap menjadi perhatian pasar.
Harga energi yang tinggi dapat merambat ke biaya transportasi, produksi, dan barang konsumsi. Dampaknya mulai terlihat pada data inflasi AS.
Bureau of Labor Statistics mencatat Consumer Price Index (CPI) naik 0,4% pada Agustus dan 3,4% dibandingkan tahun sebelumnya. Harga bensin meningkat 3,9% dalam sebulan dan menyumbang lebih dari sepertiga kenaikan CPI bulanan. Indeks energi secara keseluruhan naik 2,1% pada Agustus dan 16,3% secara tahunan.
Inflasi tersebut masih berada di atas target 2% The Fed. Karena itu, perkembangan harga energi menjadi salah satu faktor yang dapat memengaruhi seberapa jauh bank sentral perlu mempertahankan kebijakan moneter ketat.
Tekanan perdagangan juga menambah variabel baru. Pada 18 September, Trump menandatangani Lindsey O. Graham Sanctioning Russia and Iran Act of 2026, yang memberi presiden kewenangan mengenakan tarif hingga 100% terhadap barang dari lima negara importir terbesar minyak atau gas Rusia berdasarkan kriteria dalam undang-undang tersebut.
Kebijakan itu tidak berarti tarif 100% langsung berlaku secara menyeluruh. Besaran dan penerapannya bergantung pada ketentuan undang-undang serta keputusan pemerintah. Namun, jika tarif diterapkan secara luas, perubahan biaya perdagangan dapat menjadi faktor tambahan bagi harga barang dan rantai pasok.
The Fed Naikkan Bunga, Yield Tembus 5%
Tekanan berikutnya datang dari biaya uang.
Pada 16 September, Federal Reserve menaikkan target federal funds rate sebesar 25 basis poin menjadi 3,75%-4%. Keputusan tersebut diambil dengan suara bulat dan menjadi kenaikan suku bunga pertama sejak Juli 2023. The Fed menyebut aktivitas ekonomi masih tumbuh solid, tetapi inflasi tetap tinggi.
Bersamaan dengan kenaikan tersebut, yield Treasury AS tenor 10 tahun menembus 5%, level tertinggi sejak 2007.
Kombinasi suku bunga kebijakan dan yield obligasi yang tinggi dapat memengaruhi saham melalui beberapa jalur. Biaya pinjaman perusahaan meningkat, sementara tingkat diskonto yang digunakan untuk menilai laba masa depan ikut naik.
Dampaknya dapat lebih terasa pada saham growth dengan valuasi tinggi karena sebagian besar nilainya bergantung pada ekspektasi laba di masa depan.
Pada saat yang sama, yield obligasi pemerintah yang lebih tinggi memberikan alternatif imbal hasil yang lebih besar dibandingkan ketika suku bunga rendah, sehingga valuasi saham harus didukung pertumbuhan laba yang cukup kuat.
Namun, kenaikan yield sejauh ini belum memicu kepanikan luas. S&P 500 masih berada kurang dari 3% di bawah rekor tertingginya pada pertengahan September, ditopang pertumbuhan laba perusahaan dan kondisi ekonomi yang masih relatif kuat.
AI Masih Menopang Earnings, Tapi Ekspektasinya Tinggi
Salah satu alasan pasar masih bertahan adalah pertumbuhan laba yang berkaitan dengan investasi AI.
Belanja untuk chip, data center, cloud computing, jaringan, dan infrastruktur pendukung telah menjadi sumber pertumbuhan bagi berbagai perusahaan teknologi. Goldman Sachs memperkirakan hampir setengah pertumbuhan earnings S&P 500 pada 2026 berasal dari investasi terkait AI, terutama melalui perusahaan semikonduktor dan infrastruktur teknologi.
Fundamental tersebut menjadi salah satu perbedaan penting dibandingkan periode ketika valuasi tinggi hanya didorong ekspektasi. Pertumbuhan laba dan belanja modal AI yang masih besar memberikan dukungan konkret bagi sebagian perusahaan teknologi.
Namun, besarnya kontribusi AI terhadap pertumbuhan laba juga menciptakan ketergantungan baru. Goldman Sachs memperkirakan dorongan dari AI capex terhadap pertumbuhan earnings dapat melemah pada 2027, antara lain karena margin produsen chip berpotensi menghadapi tekanan dan pertumbuhan belanja tidak dapat terus meningkat dengan kecepatan yang sama.
Valuasi tinggi karena itu menjadi lebih sensitif terhadap perubahan ekspektasi pertumbuhan.
Shiller CAPE dapat digunakan sebagai salah satu indikator untuk melihat mahal atau murahnya pasar berdasarkan harga saham terhadap rata-rata laba riil jangka panjang. Namun, rasio tersebut bukan indikator waktu yang dapat menentukan kapan koreksi atau crash akan terjadi.
Selama pertumbuhan laba tetap kuat, pasar dapat mempertahankan valuasi tinggi lebih lama. Sebaliknya, apabila pertumbuhan earnings melambat pada saat yield tetap tinggi, investor dapat mulai menyesuaikan harga yang bersedia mereka bayar untuk setiap dolar laba perusahaan.
Kombinasi Risiko Jadi Faktor yang Perlu Dipantau
Belum ada data yang menunjukkan pasar saham AS sedang menuju crash akibat satu kebijakan pemerintahan Trump. Pergerakan pasar ditentukan oleh kombinasi pertumbuhan ekonomi, earnings perusahaan, suku bunga, inflasi, likuiditas, valuasi, dan perkembangan geopolitik.
Risiko dapat meningkat apabila beberapa tekanan tersebut bergerak dalam arah yang sama.
Jika harga minyak tetap tinggi, inflasi bertahan di atas target, The Fed kembali mengetatkan kebijakan, dan yield Treasury tetap tinggi ketika pertumbuhan earnings mulai melambat, valuasi saham dapat menghadapi tekanan lebih besar.
Namun, skenario sebaliknya juga tetap terbuka. Meredanya konflik geopolitik, turunnya harga energi, perlambatan inflasi, atau earnings yang tetap kuat dapat mengurangi sebagian tekanan tersebut.
Karena itu, kebijakan Trump lebih tepat dipandang sebagai salah satu variabel dalam kumpulan risiko pasar, bukan sebagai penyebab tunggal potensi crash. Tarif dan kebijakan geopolitik dapat memengaruhi biaya, inflasi, serta sentimen, tetapi dampak akhirnya terhadap indeks saham tetap bergantung pada bagaimana faktor tersebut berinteraksi dengan ekonomi dan laba perusahaan.
Dalam beberapa bulan ke depan, investor dapat mencermati arah inflasi, harga energi, Treasury yield, kebijakan The Fed, penerapan tarif, serta pertumbuhan earnings perusahaan, termasuk apakah investasi AI masih menghasilkan pertumbuhan pendapatan dan laba yang sebanding dengan besarnya belanja modal.
Dengan Wall Street masih berada dekat level tinggi, pertanyaan utamanya kini bukan kapan crash akan terjadi, tetapi apakah pertumbuhan laba dapat terus mengimbangi kenaikan biaya modal dan risiko makro yang semakin besar.
Risiko Bertambah, Pantau Arah Wall Street
Pantau saham AS di tengah perubahan suku bunga, yield, energi, dan earnings melalui Nanovest. Ikuti juga perkembangan pasar terbaru lewat News & Artikel Tips Nanovest.
Investasi memiliki risiko. Lakukan riset mandiri dan pertimbangkan profil risiko sebelum mengambil keputusan investasi. Nanovest terdaftar dan diawasi oleh OJK.
Referensi +
- Will President Trump Crash the Stock Market? History Says This Could Come Next.