
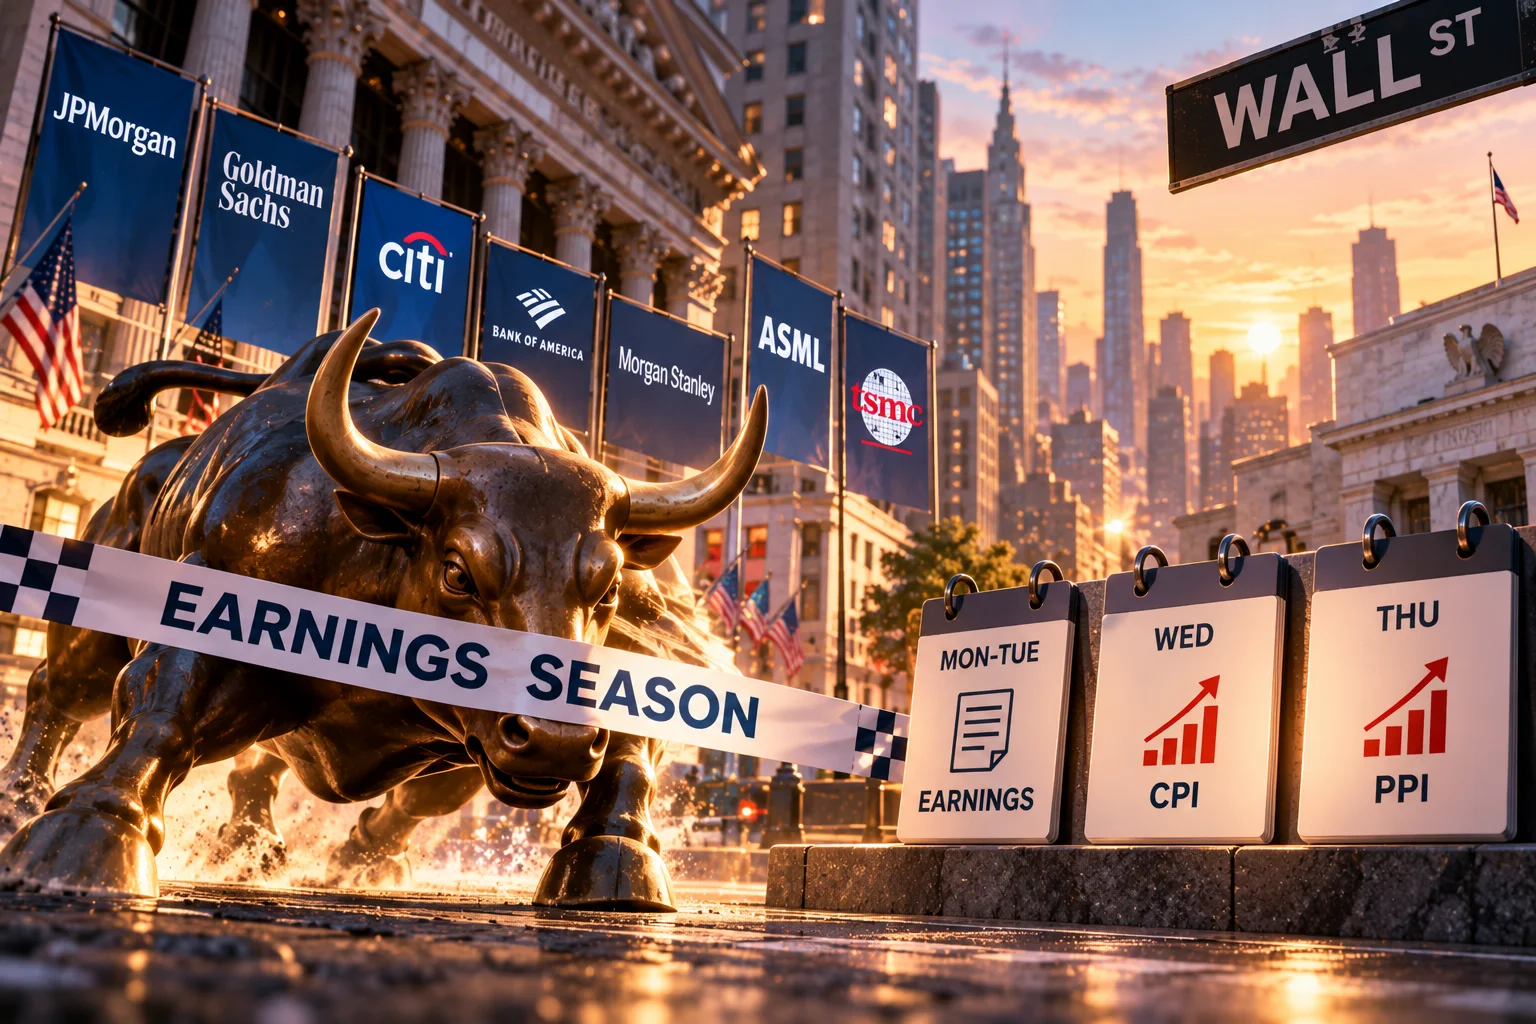
Wall Street memasuki pekan perdagangan 12–16 Oktober 2026 dengan agenda padat yang dapat menentukan arah pasar saham Amerika Serikat. Investor akan menghadapi dimulainya musim laporan keuangan kuartal III, rilis inflasi September, serta pembaruan kinerja sejumlah perusahaan yang menjadi bagian penting dari ekosistem kecerdasan buatan (AI).
Perhatian utama tertuju pada laporan keuangan bank-bank besar seperti JPMorgan Chase (JPM), Goldman Sachs (GS), Citigroup (C), Bank of America (BAC), dan Morgan Stanley (MS). Di sektor teknologi, hasil ASML (ASML) dan Taiwan Semiconductor Manufacturing Company (TSM) akan memberikan gambaran terbaru mengenai permintaan semikonduktor dan investasi infrastruktur AI.
Pada saat bersamaan, data inflasi konsumen dan produsen AS menjadi penting karena Federal Reserve sedang mempertimbangkan langkah kebijakan moneter berikutnya setelah menaikkan suku bunga pada September.
Pasar mengawali pekan ini setelah indeks-indeks utama Wall Street mencatatkan penguatan. Nasdaq Composite membukukan kenaikan selama empat pekan berturut-turut, sementara S&P 500 dan Dow Jones mencatatkan pekan positif kedua dalam tiga minggu terakhir.
Namun, optimisme terhadap pertumbuhan laba perusahaan masih berhadapan dengan tingginya biaya pendanaan, harga energi, dan ketidakpastian geopolitik.
Earnings Bank Besar AS Membuka Pekan
Musim laporan keuangan kuartal III 2026 mulai memasuki fase penting pada Selasa, 13 Oktober, ketika sejumlah bank terbesar AS mengumumkan hasil kinerjanya.
JPMorgan Chase (JPM), Goldman Sachs (GS), Wells Fargo (WFC), dan Citigroup (C) dijadwalkan melaporkan earnings pada Selasa. Selanjutnya, Bank of America (BAC) dan Morgan Stanley (MS) akan menyampaikan hasil keuangan pada Rabu, bersama BlackRock (BLK).
Investor akan mencermati perkembangan pendapatan perdagangan, aktivitas perbankan investasi, permintaan kredit, serta dampak kenaikan suku bunga terhadap bisnis perbankan.
Menurut laporan Yahoo Finance, sejumlah analis memperkirakan laba bank dapat mengalami penurunan secara kuartalan setelah mencatatkan kinerja kuat pada periode sebelumnya. Pendapatan dari perdagangan dan investment banking juga diperkirakan tidak sekuat kuartal kedua.
Tekanan terhadap sektor keuangan sudah terlihat dalam pergerakan saham selama beberapa pekan terakhir. Sektor Financials S&P 500, yang diwakili ETF XLF, turun sekitar 4% dalam sebulan terakhir dan menjadi sektor dengan kinerja terburuk kedua setelah utilitas.
Hingga penutupan Jumat, lima bank besar dilaporkan telah kehilangan sekitar US$270 miliar kapitalisasi pasar akibat pelemahan sektor keuangan.
Optimisme investor institusional terhadap saham bank juga menurun. Berdasarkan survei Truist Securities, hanya 35% responden memperkirakan saham perbankan akan mengungguli pasar secara keseluruhan, dibandingkan 68% pada Juli dan 82% pada Desember sebelumnya.
Karena itu, laporan keuangan pekan ini akan menjadi kesempatan bagi investor untuk menilai apakah bisnis perbankan masih mampu mempertahankan profitabilitas di tengah yield obligasi dan biaya pendanaan yang tinggi.
Di luar sektor keuangan, UnitedHealth (UNH) dan Johnson & Johnson (JNJ) juga dijadwalkan melaporkan kinerja pada Selasa. Hasil keduanya akan memberikan gambaran mengenai kondisi bisnis layanan kesehatan AS.
CPI dan PPI September Jadi Penentu Ekspektasi The Fed
Selain earnings, perhatian pasar akan tertuju pada laporan inflasi AS yang dijadwalkan terbit pada pertengahan pekan. Consumer Price Index (CPI) September akan dirilis pada Rabu, 14 Oktober 2026, disusul Producer Price Index (PPI) pada Kamis, 15 Oktober.
Data tersebut menjadi penting setelah Federal Reserve menaikkan suku bunga sebesar 25 basis poin pada September, membawa kisaran suku bunga acuannya menjadi 3,75–4,00%. Kenaikan pertama dalam tiga tahun itu dilakukan di tengah tekanan inflasi yang masih berada di atas target bank sentral sebesar 2%.
Menurut kalender ekonomi Yahoo Finance, konsensus memperkirakan CPI September meningkat 0,6% secara bulanan, lebih tinggi dibandingkan kenaikan 0,4% pada Agustus. Secara tahunan, inflasi utama diperkirakan mencapai 3,6%, naik dari 3,4%. Sementara itu, inflasi inti yang mengecualikan makanan dan energi diproyeksikan meningkat 0,2% secara bulanan dan 2,5% secara tahunan.
Untuk inflasi di tingkat produsen, PPI September diperkirakan naik 0,5% secara bulanan, dibandingkan 0,4% pada periode sebelumnya. Secara tahunan, PPI diproyeksikan berada di level 5,3%, sedikit lebih rendah dari 5,4% pada Agustus. Seluruh angka tersebut masih berupa perkiraan konsensus, bukan hasil aktual.
Hasil inflasi akan menjadi salah satu faktor yang memengaruhi ekspektasi keputusan Federal Open Market Committee (FOMC) pada akhir Oktober. Proyeksi ekonomi The Fed pada September menunjukkan bahwa mayoritas anggota FOMC memperkirakan setidaknya satu kenaikan suku bunga tambahan sebesar 25 basis poin sebelum akhir tahun.
Meski sejumlah pejabat The Fed memberi sinyal masih memiliki ruang untuk menunggu perkembangan data, pelaku pasar memperkirakan probabilitas kenaikan suku bunga pada Oktober berada di sekitar 80%, berdasarkan laporan Yahoo Finance.
Selain CPI dan PPI, investor juga akan mencermati Beige Book The Fed pada Rabu, data penjualan ritel pada Kamis, serta produksi industri dan manufaktur pada Jumat. Rangkaian data ini akan memberikan gambaran mengenai tekanan harga, kondisi konsumsi, dan ketahanan ekonomi AS di tengah kebijakan moneter yang ketat.
ASML dan TSMC Jadi Ujian Berikutnya untuk Sektor AI
Sektor teknologi juga menghadapi agenda penting melalui laporan keuangan dua perusahaan semikonduktor utama, yakni ASML Holding (ASML) pada Rabu, 14 Oktober, dan Taiwan Semiconductor Manufacturing Company (TSM) pada Kamis, 15 Oktober.
Kedua perusahaan memiliki posisi penting dalam rantai pasok chip global.
ASML merupakan pemasok peralatan litografi yang digunakan dalam proses manufaktur semikonduktor canggih, sementara TSMC menjadi salah satu produsen utama chip yang digunakan perusahaan teknologi dan pengembang infrastruktur AI.
Hasil keuangan keduanya dapat memberikan informasi mengenai permintaan chip, investasi kapasitas produksi, serta keberlanjutan belanja infrastruktur AI.
Perhatian terhadap sektor tersebut meningkat karena pertumbuhan laba perusahaan-perusahaan teknologi menjadi salah satu pendorong utama penguatan pasar saham AS.
Menurut data FactSet yang dikutip CNBC, laba perusahaan dalam indeks S&P 500 diperkirakan tumbuh 29,6% secara tahunan pada kuartal III 2026.
Jika terealisasi, angka tersebut akan menandai empat kuartal berturut-turut dengan pertumbuhan laba di atas 25%, didukung ekspansi pembangunan data center AI.
Namun, investor tidak hanya akan memperhatikan angka pendapatan dan laba yang dilaporkan. Proyeksi manajemen mengenai permintaan pelanggan, kapasitas produksi, dan belanja modal untuk kuartal berikutnya juga menjadi faktor penting.
Ekspektasi terhadap sektor AI masih tinggi, sehingga perubahan outlook dari perusahaan utama dalam rantai pasok semikonduktor berpotensi memengaruhi sentimen saham teknologi secara lebih luas.
Di luar earnings, sektor telekomunikasi juga menarik perhatian setelah SpaceX (SPCX) mengumumkan kesepakatan akuisisi spektrum pita rendah 800 MHz untuk mendukung ekspansi Starlink Mobile.
Pengumuman tersebut sebelumnya menekan saham Verizon (VZ), AT&T (T), dan T-Mobile (TMUS) pada perdagangan Jumat, 9 Oktober, seiring meningkatnya kekhawatiran terhadap potensi persaingan baru di pasar seluler AS.
Harga Minyak dan Yield Treasury Masih Membayangi Pasar
Wall Street juga menghadapi risiko dari perkembangan geopolitik dan pasar obligasi.
Harga minyak mentah Brent berada di atas US$104 per barel menjelang awal pekan, sementara yield Treasury AS tenor 10 tahun pada pekan sebelumnya telah mencapai level yang tidak terlihat sejak 2002.
Kenaikan harga energi dan imbal hasil obligasi dapat meningkatkan tekanan biaya bagi perusahaan, baik melalui pengeluaran operasional maupun biaya pendanaan.
Ketegangan di Timur Tengah turut menjadi perhatian setelah Presiden AS Donald Trump menyatakan sedang mempertimbangkan kemungkinan keterlibatan AS bersama Arab Saudi dalam respons terhadap serangan kelompok Houthi yang didukung Iran di Yaman.
Pernyataan tersebut muncul setelah serangan mematikan di bandara internasional Riyadh, sehingga menambah kekhawatiran mengenai potensi eskalasi konflik dan dampaknya terhadap pasokan energi.
Perkembangan geopolitik tersebut menjadi salah satu faktor yang dapat memengaruhi harga minyak serta sentimen risiko investor sepanjang pekan.
Di sisi lain, pasar saham AS masih menunjukkan ketahanan. Kontrak berjangka S&P 500, Nasdaq 100, dan Dow Jones bergerak sedikit menguat pada perdagangan Minggu malam menjelang dimulainya pekan baru.
Kondisi tersebut memperlihatkan bahwa investor masih menantikan konfirmasi dari data ekonomi dan hasil laporan keuangan sebelum menentukan arah pasar berikutnya.
Bagi investor, pekan 12-16 Oktober akan menjadi ujian apakah pertumbuhan laba perusahaan cukup kuat untuk mengimbangi tekanan inflasi, suku bunga, dan biaya energi.
Laporan bank besar akan memberikan gambaran kondisi sektor keuangan, CPI dan PPI menentukan ekspektasi kebijakan The Fed, sementara ASML dan TSMC menjadi indikator penting bagi keberlanjutan investasi AI.
Pekan Sibuk Wall Street, Sudah Siap Pantau Pasar?
CPI AS, earnings bank besar, hingga laporan ASML dan TSMC siap menjadi sorotan pasar pekan ini. Pantau saham Amerika favoritmu melalui Nanovest dan ikuti perkembangan ekonomi serta pasar global lewat News & Artikel Tips.
Investasi memiliki risiko. Lakukan riset mandiri dan pertimbangkan profil risiko sebelum mengambil keputusan investasi. Nanovest terdaftar dan diawasi oleh OJK.
Referensi +
- Yahoo Finance: Welcome back to earnings season: What to watch this week
- CNBC: S&P 500 futures are little changed with big banks set to kick off earnings season: Live updates