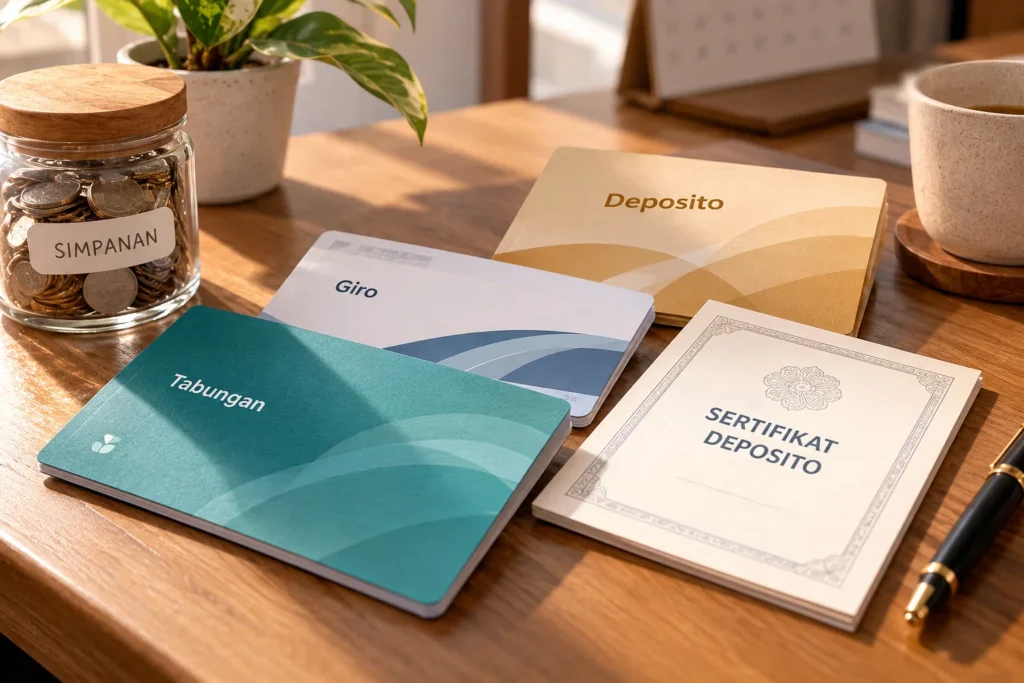
Menyimpan uang di bank menjadi salah satu cara masyarakat mengelola keuangan, baik melalui tabungan, giro, maupun deposito. Namun, bagaimana jika bank tempat menyimpan uang mengalami masalah keuangan hingga harus ditutup?
Di Indonesia, terdapat Lembaga Penjamin Simpanan (LPS) yang memberikan perlindungan terhadap simpanan nasabah sesuai persyaratan tertentu. Keberadaan lembaga ini membantu menjaga kepercayaan masyarakat terhadap perbankan, terutama ketika terjadi masalah pada suatu bank.
Lalu, apa itu LPS, apa saja fungsinya, dan bank mana yang termasuk dalam penjaminannya? Berikut penjelasannya.
Daftar Isi
ToggleApa Itu LPS?
LPS adalah singkatan dari Lembaga Penjamin Simpanan, yaitu lembaga independen yang dibentuk untuk menjamin simpanan nasabah perbankan di Indonesia serta menjalankan tugas penanganan dan resolusi bank sesuai ketentuan perundang-undangan.
LPS dibentuk berdasarkan Undang-Undang Nomor 24 Tahun 2004 tentang Lembaga Penjamin Simpanan dan mulai beroperasi pada 22 September 2005. Ketentuannya kemudian mengalami perubahan, termasuk melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Melalui sistem penjaminan simpanan, nasabah yang memenuhi persyaratan dapat memperoleh pembayaran klaim apabila bank tempat mereka menyimpan uang dicabut izin usahanya. Penjaminan tersebut memiliki batas nominal dan kriteria kelayakan yang akan dibahas pada bagian selanjutnya.
Apa Fungsi dan Tugas LPS?
Secara umum, LPS menjalankan fungsi penjaminan simpanan sekaligus mendukung stabilitas sistem keuangan melalui penanganan bank yang mengalami permasalahan.
Tugas utamanya mencakup beberapa hal berikut.
1. Menjamin simpanan nasabah bank
LPS menyelenggarakan program penjaminan untuk simpanan yang memenuhi ketentuan. Perlindungan ini memberikan kepastian mengenai mekanisme pembayaran klaim ketika bank mengalami pencabutan izin usaha.
2. Menangani bank bermasalah
LPS memiliki kewenangan untuk menangani dan menyelesaikan permasalahan bank sesuai mekanisme resolusi yang berlaku. Langkah yang diambil bergantung pada kondisi bank dan ketentuan penanganannya.
3. Mendukung stabilitas sistem keuangan
LPS bekerja dalam kerangka koordinasi dengan otoritas terkait untuk mengurangi dampak permasalahan perbankan terhadap nasabah dan sistem keuangan secara lebih luas.
Selain fungsi tersebut, UU P2SK juga memberikan mandat kepada LPS untuk menyelenggarakan Program Penjaminan Polis dalam kerangka ketentuan dan tahapan pelaksanaan yang ditetapkan. Namun, fokus utama pembahasan artikel ini adalah penjaminan simpanan perbankan.
Apa Perbedaan LPS, OJK, dan Bank Indonesia?
LPS, Otoritas Jasa Keuangan (OJK), dan Bank Indonesia (BI) memiliki peran yang saling berkaitan dalam sistem keuangan Indonesia, tetapi masing-masing menjalankan tugas yang berbeda.
OJK bertanggung jawab atas pengaturan dan pengawasan sektor jasa keuangan, termasuk perbankan. Bank Indonesia menjalankan kebijakan moneter, sistem pembayaran, dan kebijakan makroprudensial. Sementara itu, LPS berfokus pada penjaminan simpanan serta penanganan dan resolusi bank sesuai kewenangannya.
LPS, OJK, dan BI: Apa Bedanya?
Ketiga lembaga ini memiliki peran berbeda dalam menjaga sistem keuangan Indonesia.
Penjaminan Simpanan
Penjaminan nasabah dan resolusi bank
Pengawasan Keuangan
Pengaturan, pengawasan, dan pelindungan konsumen
Stabilitas Rupiah
Moneter, sistem pembayaran, dan makroprudensial
Ringkasan Peran Setiap Lembaga
Menjamin simpanan dan menjalankan resolusi bank sesuai ketentuan.
Mengatur dan mengawasi kegiatan lembaga jasa keuangan.
Menjaga stabilitas nilai rupiah, sistem pembayaran, dan turut menjaga stabilitas sistem keuangan.
Ketiganya memiliki peran dalam menjaga kepercayaan masyarakat terhadap sistem keuangan. Misalnya, ketika sebuah bank mengalami masalah, pengawasan oleh OJK dan mekanisme penanganan oleh LPS dapat berjalan sesuai kewenangan masing-masing, dengan koordinasi bersama otoritas terkait.
Bank Apa Saja yang Dijamin LPS?
Program penjaminan LPS mencakup bank yang menjalankan kegiatan usaha di Indonesia dan menjadi peserta penjaminan sesuai ketentuan. Kepesertaan ini berlaku bagi bank konvensional maupun bank yang menjalankan kegiatan berdasarkan prinsip syariah.
Berikut kategori bank yang termasuk dalam cakupan penjaminan LPS.
| Jenis bank | Keterangan |
|---|---|
| Bank Umum Konvensional | Bank yang menyediakan layanan perbankan seperti tabungan, giro, deposito, dan kredit. |
| Bank Umum Syariah | Bank yang menjalankan kegiatan berdasarkan prinsip syariah. |
| Bank Perekonomian Rakyat (BPR) | Bank yang melayani kegiatan perbankan dalam lingkup usaha sesuai izin dan ketentuan BPR. |
| Bank Perekonomian Rakyat Syariah (BPRS) | BPR yang menjalankan kegiatan berdasarkan prinsip syariah. |
Cakupan kepesertaan juga mencakup kantor cabang bank luar negeri yang beroperasi di Indonesia. Sebaliknya, simpanan pada kantor cabang bank yang beroperasi di luar negeri tidak termasuk dalam program penjaminan LPS Indonesia.
Perlu diperhatikan bahwa status bank sebagai peserta LPS tidak berarti seluruh saldo nasabah otomatis dijamin. Simpanan tetap harus memenuhi persyaratan kelayakan, termasuk batas nominal dan ketentuan tingkat bunga penjaminan.
❗Hal yang Perlu Diketahui Nasabah
Penjaminan LPS berlaku terhadap simpanan yang memenuhi ketentuan. Sebelum menempatkan dana, nasabah sebaiknya memeriksa status kepesertaan bank dan memahami syarat penjaminannya melalui situs resmi LPS.
Memahami fungsi LPS dan jenis bank yang menjadi peserta merupakan langkah awal untuk mengetahui perlindungan simpanan. Selanjutnya, penting untuk mengetahui berapa batas penjaminan LPS, jenis simpanan yang ditanggung, dan syarat agar dana nasabah dinyatakan layak dibayar.
Berapa Batas Penjaminan LPS?
Lembaga Penjamin Simpanan (LPS) menjamin simpanan nasabah hingga Rp2 miliar per nasabah per bank, dengan ketentuan bahwa simpanan tersebut memenuhi persyaratan penjaminan.
Batas Rp2 miliar berlaku untuk keseluruhan simpanan seorang nasabah dalam satu bank, termasuk bunga yang diperhitungkan sesuai ketentuan. Artinya, apabila seseorang memiliki beberapa rekening tabungan dan deposito di bank yang sama, saldo tersebut dihitung secara keseluruhan.
Sebagai contoh, nasabah memiliki tabungan Rp800 juta dan deposito Rp700 juta di Bank A. Total simpanannya sebesar Rp1,5 miliar, sehingga masih berada dalam batas nominal penjaminan LPS.
Namun, apabila total simpanan mencapai Rp2,5 miliar di bank yang sama, nilai maksimal yang dapat dijamin adalah Rp2 miliar. Selisih Rp500 juta berada di luar batas penjaminan dan penyelesaiannya mengikuti mekanisme likuidasi atau resolusi bank yang berlaku.
Berapa Simpanan yang Dijamin?
LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, selama seluruh persyaratan penjaminan terpenuhi.
Per nasabah per bank
Rp1,5 M
Seluruh nominal berada dalam batas penjaminan.
Rp2,5 M
Rp2 M dalam batas; Rp500 juta di luar batas penjaminan.
Ilustrasi nominal. Pembayaran klaim tetap bergantung pada terpenuhinya seluruh persyaratan penjaminan LPS.
Jenis Simpanan Apa Saja yang Dijamin LPS?
LPS menjamin beberapa jenis simpanan yang ditempatkan pada bank peserta penjaminan, baik dalam bentuk rupiah maupun valuta asing.
Jenis simpanan yang termasuk dalam cakupan penjaminan antara lain:
| Jenis simpanan | Keterangan |
|---|---|
| Tabungan | Dana yang disimpan nasabah dan dapat ditarik sesuai ketentuan rekening. |
| Deposito | Simpanan berjangka yang pencairannya mengikuti jangka waktu yang disepakati. |
| Giro | Simpanan yang dapat digunakan untuk transaksi pembayaran sesuai ketentuan bank. |
| Sertifikat deposito | Simpanan berjangka dalam bentuk sertifikat sesuai ketentuan perbankan. |
| Bentuk simpanan lain | Produk yang dipersamakan dengan simpanan berdasarkan ketentuan yang berlaku, termasuk simpanan berdasarkan prinsip syariah. |
Perlu diperhatikan bahwa produk investasi seperti saham, reksa dana, emas, dan aset kripto tidak termasuk dalam penjaminan simpanan LPS. Perlindungan LPS ditujukan untuk produk simpanan perbankan yang memenuhi ketentuan.
Apa Syarat Simpanan Dijamin LPS?
Untuk memperoleh penjaminan, nasabah perlu memenuhi persyaratan yang dikenal sebagai 3T LPS, yaitu Tercatat, Tingkat Bunga, dan Tidak Merugikan Bank.
Kenali Prinsip 3T LPS
Tiga persyaratan yang perlu dipenuhi agar simpanan nasabah dapat dinyatakan layak dibayar oleh LPS.
Tercatat dalam pembukuan bank
Simpanan nasabah harus tercatat dalam pembukuan bank sesuai ketentuan yang berlaku.
Tingkat bunga tidak melebihi batas
Nasabah tidak menerima bunga simpanan yang melebihi tingkat bunga penjaminan LPS yang berlaku.
Tidak melakukan tindakan yang merugikan bank
Nasabah tidak melakukan tindakan yang merugikan bank, misalnya memiliki kewajiban kredit macet sesuai kriteria yang ditetapkan.
Ketiga persyaratan harus terpenuhi. Penjaminan juga tunduk pada batas maksimal Rp2 miliar per nasabah per bank.
Ketiga persyaratan tersebut harus dipenuhi agar simpanan dapat dinyatakan layak dibayar. Nasabah juga perlu memperhatikan bahwa tingkat bunga penjaminan LPS dapat berubah secara berkala.
Informasi tingkat bunga penjaminan terbaru dapat diperiksa melalui situs resmi LPS sebelum membuka atau memperpanjang deposito.
Bagaimana Cara Kerja Penjaminan LPS?
Ketika sebuah bank dicabut izin usahanya, LPS melakukan pemeriksaan terhadap data simpanan nasabah untuk menentukan rekening yang memenuhi persyaratan pembayaran klaim.
Proses penjaminan umumnya melalui tahapan berikut:
Alur Pembayaran Klaim LPS
Berikut tahapan umum penjaminan simpanan ketika izin usaha suatu bank dicabut.
Pencabutan Izin Usaha Bank
OJK mencabut izin usaha bank sesuai kewenangannya.
Rekonsiliasi dan Verifikasi
LPS memeriksa data simpanan dan menentukan kelayakan pembayaran klaim.
Pengumuman Hasil Penjaminan
Nasabah dapat memeriksa status simpanannya melalui kanal informasi yang diumumkan LPS.
Pembayaran Klaim
Nasabah yang dinyatakan layak bayar dapat mencairkan dana melalui bank pembayar atau mekanisme yang ditentukan.
Pembayaran klaim mengikuti hasil verifikasi dan ketentuan penjaminan LPS yang berlaku.
LPS memiliki jangka waktu paling lama 90 hari kerja sejak pencabutan izin usaha bank untuk menyelesaikan rekonsiliasi dan verifikasi. Dalam praktiknya, pembayaran tahap pertama dapat dilakukan lebih cepat. Sebagai contoh, pada kasus BPRS Gebu Prima tahun 2025, LPS mengumumkan pembayaran tahap pertama dalam lima hari kerja setelah izin usaha bank dicabut.
Nasabah yang simpanannya dinyatakan tidak layak bayar dapat mengajukan keberatan sesuai prosedur yang berlaku.
Contoh Perhitungan Penjaminan LPS
Untuk memahami penerapan batas Rp2 miliar, berikut beberapa contoh sederhana dengan asumsi seluruh persyaratan penjaminan telah dipenuhi.
| Kondisi simpanan | Total saldo | Maksimal dijamin LPS |
|---|---|---|
| Tabungan di Bank A | Rp500 juta | Rp500 juta |
| Tabungan dan deposito di Bank A | Rp1,8 miliar | Rp1,8 miliar |
| Beberapa rekening di Bank A | Rp3 miliar | Rp2 miliar |
| Rp1,5 miliar di Bank A dan Rp1,5 miliar di Bank B | Rp3 miliar | Rp3 miliar |
Pada contoh terakhir, simpanan dapat berada dalam batas penjaminan karena dana ditempatkan pada dua bank berbeda. Batas Rp2 miliar dihitung secara terpisah untuk setiap bank.
Apakah Deposito dengan Bunga Tinggi Dijamin LPS?
Deposito menjadi salah satu pilihan untuk menyimpan dana karena menawarkan bunga dengan jangka waktu tertentu. Namun, nasabah perlu memperhatikan tingkat bunga yang ditawarkan bank agar simpanannya tetap memenuhi persyaratan penjaminan LPS.
Jika nasabah menerima bunga simpanan yang melebihi Tingkat Bunga Penjaminan (TBP) LPS, simpanannya dapat dinyatakan tidak layak dibayar. Ketentuan ini berlaku meskipun nominal simpanan masih berada di bawah batas Rp2 miliar.
Sebagai ilustrasi, apabila tingkat bunga penjaminan yang berlaku adalah 4% per tahun, sedangkan deposito menawarkan bunga 5% per tahun, simpanan tersebut berisiko tidak memenuhi persyaratan penjaminan. Angka ini hanya contoh perhitungan, bukan tingkat bunga penjaminan yang berlaku saat ini.
Tingkat bunga penjaminan dapat berubah sesuai evaluasi LPS. Oleh karena itu, nasabah sebaiknya memeriksa ketentuan terbaru sebelum membuka atau memperpanjang deposito.
Bagaimana Cara Mengecek Bank Peserta LPS?
Sebelum membuka rekening atau menempatkan deposito, nasabah dapat memastikan status kepesertaan bank melalui informasi resmi LPS.
Berikut langkah yang dapat dilakukan:
- Kunjungi situs resmi Lembaga Penjamin Simpanan.
- Cari informasi mengenai bank peserta penjaminan atau daftar bank yang tersedia melalui kanal resmi LPS.
- Pastikan nama dan identitas bank sesuai dengan lembaga tempat kamu akan menyimpan dana.
- Periksa juga tingkat bunga penjaminan terbaru dan persyaratan simpanan yang dijamin.
Bank peserta LPS umumnya juga menyediakan informasi kepesertaan penjaminan melalui kantor cabang maupun kanal digitalnya.
Apakah Saham, Emas, dan Kripto Dijamin LPS?
Penjaminan LPS berlaku untuk simpanan perbankan yang memenuhi ketentuan. Sementara itu, saham, emas, dan aset kripto merupakan instrumen investasi dengan karakteristik serta risiko yang berbeda.
Apa Saja yang Dijamin LPS?
Kenali perbedaan cakupan penjaminan LPS pada simpanan bank dan produk investasi.
Tabungan, Deposito, dan Giro
Produk simpanan perbankan dan bentuk simpanan lain yang memenuhi ketentuan LPS.
Saham, Emas, dan Aset Kripto
Instrumen investasi dengan karakteristik, mekanisme pengawasan, dan risiko masing-masing.
*Simpanan bank harus memenuhi batas nominal dan seluruh persyaratan penjaminan LPS yang berlaku. Produk investasi memiliki risiko pasar dan tidak termasuk dalam penjaminan simpanan LPS.
Produk investasi memiliki mekanisme pengaturan, pengawasan, dan perlindungan konsumen sesuai jenis produknya. Nilai investasi juga dapat mengalami kenaikan maupun penurunan mengikuti kondisi pasar.
Karena itu, penting untuk memahami karakteristik produk keuangan sebelum memutuskan tempat menyimpan atau mengembangkan dana.
Tips Mengelola Simpanan dan Investasi
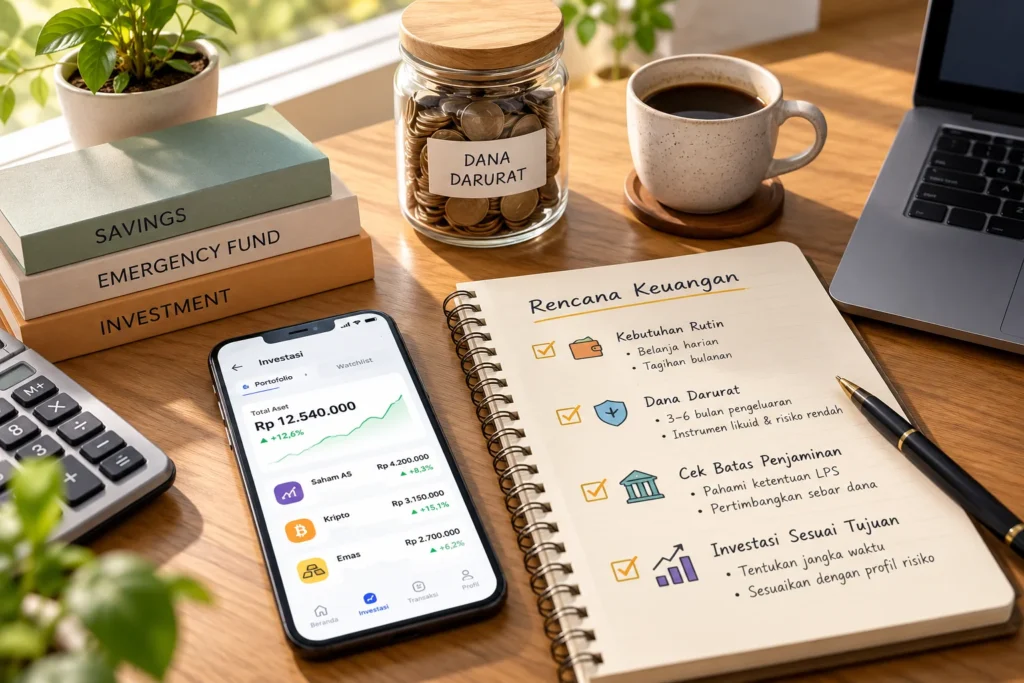
Mengelola keuangan dapat dimulai dengan menentukan tujuan penggunaan dana. Kebutuhan sehari-hari, dana darurat, dan investasi jangka panjang sebaiknya direncanakan berdasarkan prioritas masing-masing.
Beberapa langkah yang dapat diterapkan adalah:
- Siapkan dana kebutuhan rutin. Gunakan rekening yang mudah diakses untuk pengeluaran sehari-hari dan kewajiban bulanan.
- Bangun dana darurat. Pertimbangkan instrumen yang likuid dan memiliki risiko rendah agar dana tersedia ketika diperlukan.
- Perhatikan batas penjaminan. Jika menyimpan dana dalam jumlah besar di bank, pahami perhitungan penjaminan per nasabah per bank.
- Alokasikan dana investasi sesuai tujuan. Pertimbangkan jangka waktu, toleransi risiko, dan kondisi keuangan sebelum memilih instrumen investasi.
Setelah kebutuhan dasar dan dana darurat direncanakan, investasi dapat dipertimbangkan sebagai bagian dari strategi keuangan jangka panjang.
Mulai Jelajahi Pilihan Investasi di Nanovest
Kenali Pilihan Investasi untuk Tujuan Finansialmu
Setelah memahami perlindungan simpanan bank, kamu bisa mulai mempelajari berbagai instrumen investasi. Melalui Nanovest, jelajahi saham Amerika Serikat, emas digital, dan aset kripto sesuai tujuan serta profil risikomu.
Investasi mengandung risiko, termasuk potensi kehilangan sebagian atau seluruh modal. Produk investasi tersebut tidak dijamin oleh LPS.
FAQ Seputar LPS
Apakah semua bank di Indonesia dijamin LPS?
Apakah uang di bank digital dijamin LPS?
Apakah deposito Rp100 juta dijamin LPS?
Apakah bunga deposito juga dijamin LPS?
Apakah simpanan di dua bank berbeda dijamin secara terpisah?
Bagaimana jika simpanan melebihi Rp2 miliar?
Apakah rekening yang jarang digunakan tetap dijamin?
Referensi +
- OJK: Tugas dan Fungsi
- Bank Indonesia: Fungsi Utama
- LPP SDRM: Indonesia Deposit Insurance Corporation