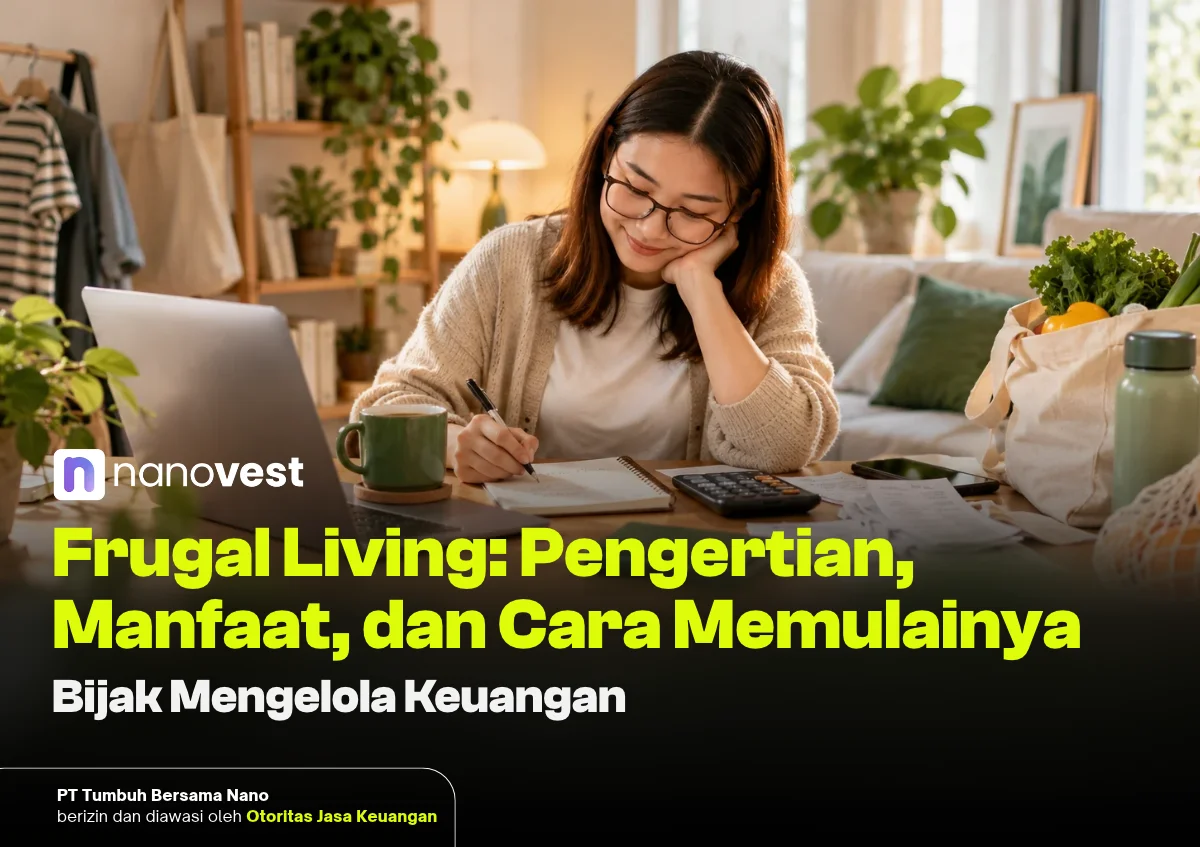
Mengatur keuangan tidak selalu harus dimulai dengan perubahan besar. Kebiasaan sederhana seperti mengevaluasi pengeluaran, membandingkan harga sebelum membeli, dan mengurangi belanja impulsif dapat membantu menjaga kondisi finansial.
Pendekatan ini dikenal sebagai frugal living, gaya hidup yang semakin banyak dibahas karena mendorong penggunaan uang secara lebih terencana. Lantas, apa itu frugal living, bagaimana prinsipnya, dan apa manfaatnya bagi keuangan sehari-hari?
Daftar Isi
ToggleApa Itu Frugal Living?
Frugal living adalah gaya hidup hemat yang menekankan penggunaan uang secara bijak berdasarkan kebutuhan, prioritas, dan manfaat dari setiap pengeluaran. Tujuannya adalah memaksimalkan nilai uang yang dimiliki agar dapat digunakan untuk hal-hal yang dianggap penting.
Dalam praktiknya, seseorang yang menerapkan frugal living akan lebih mempertimbangkan manfaat dan biaya sebelum membeli sesuatu.
Sebagai contoh, memilih sepatu berkualitas yang bisa digunakan selama beberapa tahun dapat lebih ekonomis daripada berulang kali membeli sepatu murah yang cepat rusak.
Frugal living juga dapat diterapkan melalui kebiasaan sederhana, seperti membuat daftar belanja, memasak di rumah, atau memanfaatkan transportasi umum ketika lebih efisien.
Apa Tujuan dan Prinsip Frugal Living?
Tujuan utama frugal living adalah membantu seseorang mengelola pengeluaran secara efisien agar keuangannya lebih terarah. Ada empat prinsip yang mendasari gaya hidup ini.
4 Prinsip Utama Frugal Living
Empat kebiasaan yang membantu kamu mengelola pengeluaran dengan lebih terarah.
Menentukan Prioritas Kebutuhan
Dahulukan pengeluaran penting seperti tempat tinggal, makanan, transportasi, dan kesehatan.
Mempertimbangkan Manfaat Jangka Panjang
Perhatikan kualitas, daya tahan, dan frekuensi penggunaan sebelum membeli barang atau layanan.
Mengurangi Pengeluaran Impulsif
Evaluasi pembelian yang tidak direncanakan, termasuk saat menemukan promo, diskon, atau penawaran terbatas.
Mengelola Uang Sesuai Tujuan
Sisihkan sebagian penghasilan untuk dana darurat, tabungan, dan kebutuhan masa depan.
Keempat prinsip ini dapat diterapkan secara fleksibel sesuai pendapatan, tanggungan, dan kebutuhan masing-masing orang.
Keempat prinsip tersebut dapat diterapkan secara fleksibel sesuai pendapatan, tanggungan, dan kebutuhan masing-masing orang.
Apa Perbedaan Frugal Living, Hidup Hemat, dan Pelit?
Frugal living, hidup hemat, dan pelit sering dianggap memiliki arti yang sama karena ketiganya berkaitan dengan pengeluaran uang. Namun, ada perbedaan dalam cara seseorang menentukan prioritas dan mengambil keputusan pembelian.
| Aspek | Frugal Living | Hidup Hemat | Pelit |
|---|---|---|---|
| Fokus utama | Mengoptimalkan nilai pengeluaran | Mengurangi pengeluaran | Menghindari pengeluaran sebisa mungkin |
| Keputusan pembelian | Mempertimbangkan kebutuhan, kualitas, dan manfaat | Memilih alternatif yang lebih terjangkau | Cenderung enggan mengeluarkan uang, termasuk untuk kebutuhan penting |
| Kualitas barang | Memperhatikan manfaat jangka panjang | Menyesuaikan dengan anggaran | Berpotensi mengabaikan kualitas demi harga rendah |
| Dampak | Pengeluaran lebih terarah | Anggaran lebih terkendali | Dapat mengganggu pemenuhan kebutuhan |
Sebagai contoh, seseorang yang menerapkan frugal living mungkin tetap membeli laptop dengan harga lebih tinggi apabila perangkat tersebut lebih tahan lama dan mendukung produktivitas kerja.
Sementara itu, pendekatan hemat cenderung berfokus pada pencarian harga yang lebih terjangkau. Perilaku pelit dapat terlihat ketika seseorang terus menunda pengeluaran yang sebenarnya penting, meskipun memiliki kemampuan finansial untuk memenuhinya.
Dalam praktiknya, batas antara ketiganya tidak selalu tegas. Perbedaan utamanya terletak pada alasan di balik keputusan pengeluaran.
Apa Manfaat Frugal Living bagi Keuangan?
Penerapan frugal living secara konsisten dapat membantu membangun kebiasaan finansial yang lebih sehat. Berikut beberapa manfaatnya:
- Pengeluaran lebih terkendali. Setiap pembelian dipertimbangkan berdasarkan kebutuhan dan anggaran yang tersedia.
- Ruang menabung meningkat. Pengeluaran yang lebih efisien dapat menyisakan dana untuk tabungan dan dana darurat.
- Risiko utang konsumtif berkurang. Kebiasaan mempertimbangkan pembelian membantu mengurangi penggunaan cicilan untuk kebutuhan yang kurang mendesak.
- Tujuan keuangan lebih terarah. Dana dapat dialokasikan untuk kebutuhan jangka panjang, seperti pendidikan, tempat tinggal, atau investasi.
- Konsumsi lebih efisien. Memilih barang yang awet dan memaksimalkan penggunaannya dapat mengurangi pengeluaran berulang.
Manfaat tersebut akan berbeda pada setiap orang, tergantung pendapatan, biaya hidup, dan kebiasaan konsumsi sebelumnya.
10 Contoh Frugal Living dalam Kehidupan Sehari-hari
Penerapan frugal living dapat dimulai dari pengeluaran rutin yang paling sering dilakukan. Berikut sepuluh contoh yang bisa dicoba:
1. Membawa Bekal dan Merencanakan Belanja Makanan
Memasak di rumah dan membawa bekal beberapa kali seminggu dapat membantu mengurangi pengeluaran makan di luar. Buat daftar belanja agar bahan makanan digunakan secara optimal dan tidak terbuang.
2. Memilih Transportasi yang Lebih Efisien
Bandingkan biaya transportasi umum, kendaraan pribadi, dan layanan transportasi online. Pertimbangkan juga waktu perjalanan, biaya parkir, serta kebutuhan mobilitas sehari-hari.
3. Membuat Daftar Sebelum Berbelanja
Tentukan barang yang dibutuhkan dan anggarannya sebelum pergi ke toko atau membuka aplikasi belanja. Kebiasaan ini membantu menghindari pembelian tambahan yang tidak direncanakan.
4. Mengevaluasi Langganan Digital
Periksa biaya layanan streaming, aplikasi premium, penyimpanan cloud, dan langganan lainnya. Hentikan atau turunkan paket layanan yang jarang digunakan.
5. Menetapkan Anggaran Hiburan
Alokasikan dana khusus untuk nongkrong, menonton film, atau aktivitas rekreasi. Pilih kegiatan yang sesuai anggaran agar pengeluaran hiburan tetap terkendali.
6. Membeli Pakaian Sesuai Kebutuhan
Prioritaskan pakaian yang sering digunakan, mudah dipadukan, dan memiliki kualitas memadai. Pertimbangkan kembali pembelian yang hanya didorong tren sesaat.
7. Menghemat Penggunaan Listrik dan Air
Matikan perangkat yang tidak digunakan, gunakan peralatan secara efisien, dan periksa kebiasaan konsumsi listrik maupun air di rumah.
8. Membatasi Penggunaan Cicilan Konsumtif
Pertimbangkan kemampuan membayar sebelum menggunakan paylater atau kartu kredit untuk pembelian. Perhatikan bunga, biaya, dan total kewajiban yang harus dilunasi.
9. Merawat dan Memperbaiki Barang
Lakukan perawatan rutin pada perangkat elektronik, kendaraan, dan perlengkapan rumah. Memperbaiki barang yang masih layak digunakan dapat mengurangi kebutuhan membeli pengganti.
10. Mengatur Pengeluaran Sosial
Tetapkan anggaran untuk hadiah, acara keluarga, atau kegiatan bersama teman. Sesuaikan pilihan kegiatan dengan kondisi keuangan tanpa mengabaikan hubungan sosial.
Kebiasaan tersebut tidak harus diterapkan sekaligus. Mulailah dari pengeluaran yang paling mudah dikendalikan dan evaluasi dampaknya terhadap anggaran bulanan.
Bagaimana Cara Memulai Frugal Living untuk Pemula?
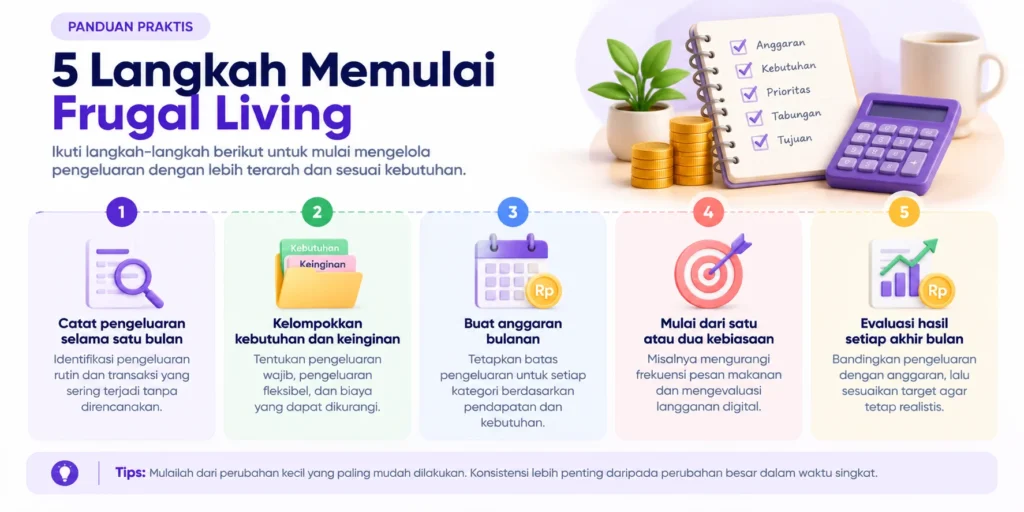
Memulai frugal living akan lebih mudah jika dilakukan secara bertahap. Berikut lima langkah yang dapat diterapkan:
Contoh Anggaran Bulanan dengan Prinsip Frugal Living
Untuk memberikan gambaran yang lebih konkret, berikut simulasi anggaran frugal living bagi seseorang dengan penghasilan bersih Rp6.000.000 per bulan.
Contoh Budget Frugal Living Rp6 Juta
Alokasi ilustratif untuk satu orang, tanpa cicilan atau tanggungan besar.
Persentase alokasi dari penghasilan bulanan
| Kategori Pengeluaran | Alokasi | Nominal |
|---|---|---|
| Tempat tinggal & makan | 35% | Rp2.100.000 |
| Transportasi & tagihan | 20% | Rp1.200.000 |
| Kebutuhan pribadi | 10% | Rp600.000 |
| Hiburan & sosial | 10% | Rp600.000 |
| Tabungan & dana darurat | 15% | Rp900.000 |
| Tujuan keuangan lainnya | 10% | Rp600.000 |
| Total | 100% | Rp6.000.000 |
Dalam simulasi ini, Rp1.500.000 per bulan dialokasikan untuk tabungan, dana darurat, dan tujuan keuangan lainnya.
Angka bersifat ilustratif. Sesuaikan dengan biaya hidup, tanggungan, cicilan, dan prioritas keuangan masing-masing.
Dari simulasi tersebut, sebesar Rp1.500.000 atau 25% penghasilan dialokasikan untuk tabungan, dana darurat, dan tujuan keuangan lainnya. Namun, persentase ini dapat disesuaikan apabila kebutuhan pokok atau kewajiban bulanan lebih tinggi.
Kalkulator Penghematan Bulanan
Kamu juga dapat memperkirakan berapa banyak uang yang bisa disisihkan dengan mengurangi pengeluaran tertentu.
Berapa Pengeluaran yang Bisa Kamu Hemat?
Masukkan target pengurangan pengeluaran setiap bulan, bukan total pengeluaran saat ini.
Simulasi mengasumsikan target penghematan tercapai secara konsisten selama 12 bulan, tanpa memperhitungkan perubahan harga atau pengeluaran tak terduga.
Kesalahan yang Perlu Dihindari saat Menerapkan Frugal Living
Meski bertujuan mengendalikan pengeluaran, penerapan frugal living tetap perlu mempertimbangkan kebutuhan dan kondisi pribadi. Beberapa kesalahan yang sebaiknya dihindari antara lain:
- Mengorbankan kebutuhan penting. Mengurangi biaya makanan bergizi, kesehatan, atau perawatan yang diperlukan dapat menimbulkan masalah dan pengeluaran tambahan.
- Membeli barang hanya karena diskon. Harga promo tetap menjadi pengeluaran apabila barang tersebut sebenarnya tidak dibutuhkan.
- Mengabaikan biaya jangka panjang. Barang dengan harga awal rendah belum tentu lebih ekonomis jika cepat rusak atau membutuhkan perawatan mahal.
- Menetapkan target terlalu tinggi. Penghematan yang terlalu ketat dapat sulit dipertahankan dan mengganggu aktivitas sehari-hari.
Kunci penerapan frugal living adalah memilih kebiasaan yang memberikan penghematan nyata dan dapat dijalankan secara konsisten.
Bagaimana Frugal Living Membantu Mencapai Tujuan Keuangan?
Pengeluaran yang lebih terkendali memberikan ruang untuk mengalokasikan uang ke berbagai tujuan keuangan. Dana yang sebelumnya digunakan untuk pengeluaran kurang penting dapat dialihkan untuk membangun kondisi finansial yang lebih stabil.
Ada beberapa prioritas yang dapat dipertimbangkan ketika mulai memiliki dana tambahan dari kebiasaan frugal living:
- Membangun dana darurat. Menyisihkan uang untuk menghadapi kebutuhan mendadak, seperti kehilangan penghasilan atau biaya kesehatan yang tidak terduga.
- Melunasi utang berbunga tinggi. Mengurangi kewajiban kartu kredit atau pinjaman konsumtif yang dapat membebani arus kas bulanan.
- Menabung untuk kebutuhan terencana. Menyiapkan dana pendidikan, pembelian barang penting, atau pengeluaran besar yang sudah diperkirakan.
- Berinvestasi untuk tujuan jangka panjang. Mengalokasikan sebagian dana pada instrumen investasi sesuai profil risiko dan jangka waktu.
Urutan prioritas dapat berbeda tergantung kondisi masing-masing. Sebagai contoh, seseorang yang memiliki utang berbunga tinggi mungkin perlu memprioritaskan pelunasannya sebelum meningkatkan alokasi investasi.
Dari Frugal Living ke Tujuan Finansial
Pengeluaran yang lebih efisien dapat membuka ruang untuk berbagai kebutuhan keuangan.
Kelola Pengeluaran
Evaluasi kebutuhan dan kurangi pemborosan.
Sisihkan Dana
Alokasikan uang yang berhasil dihemat.
Dana Darurat
Pelunasan Utang
Tabungan & Investasi
Alokasi dana dapat disesuaikan dengan kebutuhan, kewajiban, dan tujuan keuangan masing-masing.
Dari Frugal Living ke Investasi: Kapan Sebaiknya Mulai?
Setelah pengeluaran lebih terencana, investasi dapat menjadi salah satu langkah untuk membangun aset jangka panjang. Namun, sebelum mulai berinvestasi, penting untuk memastikan bahwa kondisi keuangan cukup siap menghadapi risiko.
Beberapa hal yang perlu diperhatikan meliputi kestabilan arus kas, ketersediaan dana darurat, kewajiban utang, dan jangka waktu penggunaan dana.
Sebagai ilustrasi, jika seseorang berhasil menghemat Rp500.000 setiap bulan, dana tersebut dapat mencapai Rp6.000.000 dalam satu tahun apabila disisihkan secara konsisten. Dana itu bisa digunakan untuk memperkuat tabungan, membangun dana darurat, atau dialokasikan sebagian untuk investasi setelah kebutuhan yang lebih mendesak terpenuhi.
Bagi pemula, investasi dapat dimulai dengan nominal yang sesuai kemampuan. Pemilihan instrumen sebaiknya mempertimbangkan potensi keuntungan, risiko kerugian, dan kemudahan pencairan dana.
Pilihan Investasi di Nanovest untuk Mendukung Tujuan Keuangan
Dana yang berhasil disisihkan melalui frugal living dapat dipertimbangkan untuk investasi sesuai tujuan dan toleransi risiko. Melalui Nanovest, pengguna dapat mengakses pilihan aset seperti saham AS, emas digital, dan aset kripto.
Saham Amerika Serikat
Saham AS memberikan kesempatan memiliki eksposur terhadap perusahaan yang tercatat di pasar saham Amerika. Nilainya dapat berubah mengikuti kinerja perusahaan, kondisi ekonomi, dan sentimen pasar.
Jelajahi Saham AS ↗Emas Digital
Emas dapat dipertimbangkan sebagai salah satu aset dalam diversifikasi portofolio. Harganya dipengaruhi pasar emas global, nilai tukar, dan mekanisme harga produk. Nilai investasi tetap dapat mengalami penurunan.
Jelajahi Emas Digital ↗Aset Kripto
Aset kripto menawarkan akses ke pasar aset digital dengan volatilitas yang relatif tinggi. Perubahan harga dapat berlangsung cepat sehingga memerlukan pemahaman risiko dan pengelolaan dana yang disiplin.
Jelajahi Aset Kripto ↗Pemilihan aset sebaiknya didasarkan pada kebutuhan dan kemampuan menanggung risiko. Dana untuk kebutuhan mendesak perlu dipisahkan dari dana investasi, terutama ketika berinvestasi pada instrumen yang memiliki fluktuasi harga tinggi.
FAQ Seputar Frugal Living
Apa arti frugal living dalam bahasa Indonesia?
Frugal living berarti gaya hidup hemat yang mengutamakan penggunaan uang secara bijak, efisien, dan sesuai prioritas.
Apakah frugal living cocok untuk gaji UMR?
Bisa, selama penghematan disesuaikan dengan kebutuhan pokok dan kemampuan keuangan. Mulailah dengan mengevaluasi pengeluaran yang masih dapat dikurangi.
Apa bedanya frugal living dan minimalis?
Frugal living berfokus pada efisiensi pengeluaran, sedangkan minimalisme lebih menekankan kepemilikan dan konsumsi seperlunya. Keduanya dapat diterapkan bersamaan.
Apakah frugal living harus berhenti nongkrong?
Tidak. Aktivitas sosial tetap dapat dilakukan dengan menentukan anggaran dan frekuensi yang sesuai kondisi keuangan.
Bagaimana cara frugal living untuk mahasiswa?
Mahasiswa dapat mulai dengan mencatat pengeluaran, mengatur biaya makan dan transportasi, memanfaatkan fasilitas kampus, serta membatasi pembelian impulsif.
Berapa persen gaji yang sebaiknya ditabung?
Tidak ada persentase yang berlaku untuk semua orang. Jumlah tabungan perlu disesuaikan dengan pendapatan, kebutuhan pokok, kewajiban, dan tujuan keuangan.
Apakah frugal living bisa membantu melunasi utang?
Penghematan dapat menyediakan dana tambahan untuk pembayaran utang. Prioritaskan kewajiban sesuai bunga, jatuh tempo, dan kemampuan membayar.
Bagaimana cara konsisten menjalankan frugal living?
Mulailah dari kebiasaan kecil, tetapkan anggaran realistis, dan evaluasi pengeluaran secara rutin agar perubahan dapat dipertahankan.