Sudah berhenti bekerja dan ingin mencairkan BPJS Ketenagakerjaan, tetapi bingung mulai dari mana? Sebelum mengajukan klaim, kamu perlu mengetahui program yang diikuti, saldo yang tercatat, dan persyaratan pencairannya.
Istilah “mencairkan BPJS Ketenagakerjaan” umumnya digunakan untuk menyebut pencairan Jaminan Hari Tua atau JHT. Sementara itu, program lain memiliki bentuk manfaat dan proses klaim tersendiri.
Setelah memahami cara mengecek saldo dan mengajukan pencairan, langkah berikutnya adalah menentukan penggunaan dananya. Berikut panduan yang bisa kamu pelajari sebelum hingga setelah JHT cair.
Apa Itu BPJS Ketenagakerjaan?
BPJS Ketenagakerjaan adalah badan hukum publik yang menyelenggarakan program jaminan sosial ketenagakerjaan. Fungsinya memberikan perlindungan kepada pekerja terhadap risiko yang dapat mempengaruhi penghasilan dan kondisi keuangan.
Perlindungannya berkaitan dengan kecelakaan kerja, kematian, hari tua, pensiun, dan kehilangan pekerjaan. Program yang diikuti bergantung pada kategori kepesertaan serta persyaratannya.
Pesertanya mencakup pekerja penerima upah, seperti karyawan perusahaan, maupun pekerja bukan penerima upah, seperti pedagang dan pekerja mandiri. Jadi, perlindungan BPJS Ketenagakerjaan juga dapat diakses di luar hubungan kerja formal.
Lalu, apa bedanya dengan BPJS Kesehatan? BPJS Kesehatan menyelenggarakan jaminan kesehatan, sedangkan BPJS Ketenagakerjaan menyelenggarakan perlindungan terkait risiko ketenagakerjaan. Karena itu, saldo JHT dan kepesertaan untuk berobat merupakan dua hal berbeda.
Manfaat dan Program BPJS Ketenagakerjaan
Memahami perbedaan program membantu kamu mengetahui manfaat yang dapat diajukan. Berikut lima program yang perlu dikenali.
Jaminan Hari Tua atau JHT
JHT memberikan manfaat uang tunai berupa akumulasi iuran beserta hasil pengembangannya. Pembayarannya mengikuti kondisi dan persyaratan yang berlaku, termasuk saat memasuki masa pensiun atau berhenti bekerja melalui mekanisme tertentu.
Jaminan Pensiun atau JP
JP membantu mempertahankan kehidupan yang layak ketika penghasilan berkurang karena pensiun atau cacat total tetap. Manfaatnya dapat berupa pembayaran bulanan atau sekaligus sesuai ketentuan. JHT dan JP merupakan program berbeda, sehingga aturan pencairannya tidak bisa disamakan.
Jaminan Kecelakaan Kerja atau JKK
JKK memberikan perlindungan ketika peserta mengalami kecelakaan kerja atau penyakit akibat kerja. Manfaatnya meliputi pelayanan kesehatan dan santunan sesuai kondisi peserta serta ketentuan program.
Jaminan Kematian atau JKM
JKM memberikan manfaat kepada ahli waris ketika peserta meninggal dunia bukan akibat kecelakaan kerja atau penyakit akibat kerja. Perlindungannya mencakup santunan, biaya pemakaman, dan manfaat pendidikan anak dengan persyaratan tertentu.
Jaminan Kehilangan Pekerjaan atau JKP
JKP memberikan manfaat uang tunai, akses informasi lowongan, dan pelatihan bagi peserta yang mengalami PHK serta memenuhi persyaratan.
Halaman resmi BPJS mencantumkan manfaat tunai sebesar 60% dari upah yang dilaporkan, paling lama enam bulan, dengan batas upah yang diperhitungkan Rp5 juta. Mengundurkan diri bukan termasuk kondisi penerima manfaat JKP. Jadi, hak klaim JHT setelah resign perlu dibedakan dari manfaat JKP.
Cara Cek Saldo BPJS Ketenagakerjaan
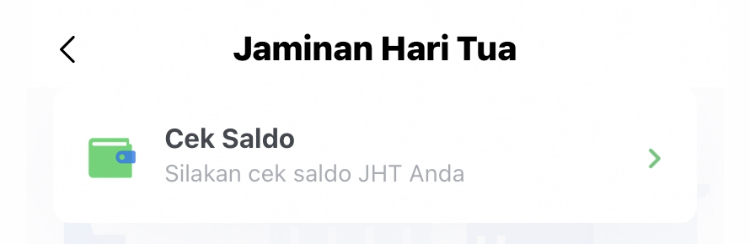
Sebelum mengajukan pencairan, periksa saldo JHT melalui aplikasi Jamsostek Mobile atau JMO.
Setelah masuk ke akun, buka menu Jaminan Hari Tua, kemudian pilih Cek Saldo. Selanjutnya, pilih nomor Kartu Peserta Jamsostek atau KPJ yang ingin diperiksa. Aplikasi akan menampilkan rincian saldo dan data terkait.
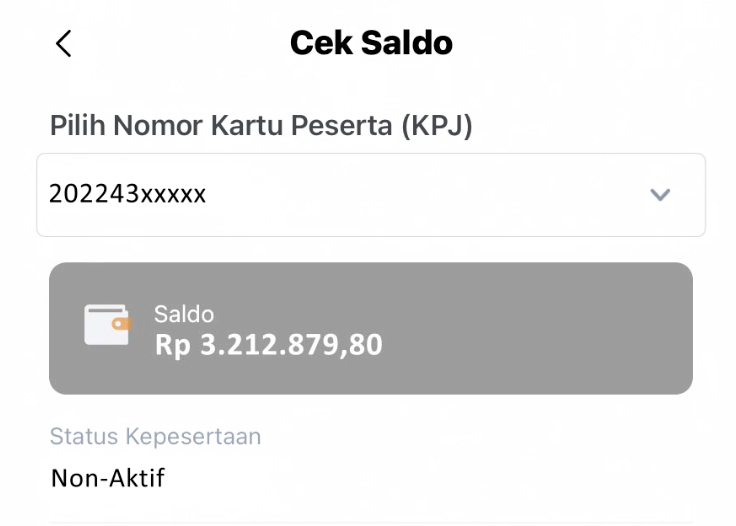
Jika pernah berpindah perusahaan, periksa apakah kamu memiliki lebih dari satu nomor peserta. BPJS menyediakan mekanisme penggabungan saldo, termasuk melalui pengkinian data di JMO atau bantuan layanan terkait.
Saldo yang terlihat di aplikasi belum otomatis berarti bisa langsung dicairkan. Pengecekan saldo menunjukkan dana yang tercatat, sedangkan pengajuan klaim tetap harus memenuhi persyaratan.
Baca juga: Cara Cek Desil Bansos Online dengan NIK KTP, Bisa Lewat HP
Kapan Saldo JHT Bisa Dicairkan?
BPJS menyediakan pengajuan JHT untuk sejumlah kondisi, seperti memasuki usia pensiun, mengundurkan diri, terkena PHK, mengalami cacat total tetap, atau meninggal dunia melalui ahli waris. Ada pula ketentuan untuk kondisi lain, termasuk berakhirnya perjanjian kerja dan berhenti usaha bagi peserta bukan penerima upah.
Untuk peserta yang resign, Permenaker Nomor 4 Tahun 2022 menetapkan masa tunggu satu bulan sejak diterbitkannya keterangan pengunduran diri dari pemberi kerja. Untuk PHK, masa tunggunya satu bulan sejak tanggal pemutusan hubungan kerja.
Perhatikan juga kondisi pekerjaanmu saat mengajukan klaim. Jika sudah bekerja kembali di perusahaan baru, pencairan dengan alasan berhenti bekerja perlu diperiksa sesuai ketentuan. Panduan BPJS menjelaskan bahwa persyaratan klaim setelah resign berbeda dengan situasi pindah kerja.
Bagi peserta yang memenuhi masa kepesertaan minimal sepuluh tahun, tersedia ketentuan klaim sebagian 10% untuk persiapan pensiun atau 30% untuk kepemilikan rumah. Pengambilan sebagian juga memiliki konsekuensi pajak yang perlu diperiksa sebelum mengajukan.
Cara Mencairkan JHT BPJS Ketenagakerjaan
Mulailah dengan memilih kanal pengajuan yang sesuai kondisi dan kelayakanmu. JMO, Lapak Asik, dan kantor cabang memiliki alur layanan masing-masing.
Siapkan Dokumen Sesuai Alasan Klaim
Untuk pengajuan karena resign atau PHK, halaman BPJS mencantumkan kartu peserta, e-KTP, kartu keluarga, buku tabungan, dokumen berhenti bekerja yang sesuai, serta NPWP jika ada.
Dokumen pendukung bisa berbeda untuk pensiun, cacat total tetap, atau klaim oleh ahli waris. Cocokkan persyaratan dengan alasan klaim sebelum mengunggah berkas atau mendatangi kantor.
Mengajukan Klaim melalui JMO
JMO dapat digunakan oleh peserta yang memenuhi persyaratan pengajuan melalui aplikasi. BPJS mengumumkan perluasan batas saldo klaim JMO menjadi maksimal Rp15 juta sejak Mei 2025. Tetap periksa kelayakan yang ditampilkan pada akun saat mengajukan.
Buka menu Jaminan Hari Tua, lalu pilih Klaim JHT. Periksa persyaratan yang muncul. Dalam panduan resmi, peserta yang memenuhi syarat akan melihat tiga centang hijau sebelum melanjutkan.
Berikutnya, pilih alasan klaim dan periksa data kepesertaan. Ikuti instruksi pengambilan swafoto serta verifikasi wajah, kemudian lengkapi data rekening aktif dan informasi lain yang diminta.
Sebelum mengirim, baca kembali rincian saldo dan seluruh data pengajuan. Setelah dikonfirmasi, kamu dapat memantau prosesnya melalui menu Tracking Klaim.
Mengajukan Klaim melalui Lapak Asik
Pilihan lainnya adalah Lapak Asik BPJS Ketenagakerjaan. Isi data awal, seperti NIK, nama lengkap, dan nomor kepesertaan, kemudian ikuti proses verifikasi serta unggah dokumen yang diminta.
Setelah pengajuan tersimpan, periksa pemberitahuan mengenai jadwal verifikasi. Panduan BPJS menjelaskan adanya wawancara melalui panggilan video. Siapkan dokumen asli untuk membantu pengecekan petugas. Setelah proses selesai dan klaim disetujui, dana dikirimkan ke rekening yang didaftarkan.
Mengajukan Klaim di Kantor Cabang
Kantor cabang dapat menjadi pilihan jika kamu membutuhkan bantuan langsung. Bawa dokumen asli beserta salinan yang diperlukan, isi formulir pengajuan, lalu ikuti antrean dan verifikasi petugas.
Setelah pengajuan diterima, simpan tanda terimanya. Pantau status proses dan rekening yang digunakan untuk menerima pembayaran.
Jika Pengajuan Belum Bisa Dilanjutkan
Periksa pesan kendala yang muncul terlebih dahulu. Cocokkan NIK, nama, tanggal lahir, nomor peserta, dan data rekening dengan dokumen yang digunakan.
Jika diminta memperbarui informasi, gunakan menu Pengkinian Data di JMO dan ikuti tahapannya. Untuk persoalan status pekerjaan, konfirmasikan data pelaporan dengan HR perusahaan. Jika kendala belum selesai, minta pemeriksaan melalui layanan resmi BPJS.
Baca juga: Cara Cek NPWP Online: Validasi Nomor dan Periksa Status Aktif
Setelah JHT Cair, Bagaimana Mengelola Dananya?
Dana yang masuk sekaligus bisa terasa besar, tetapi penggunaannya perlu disesuaikan dengan keadaanmu setelah berhenti bekerja.
Mulai dengan menghitung kebutuhan rutin, seperti makan, tempat tinggal, listrik, pendidikan anak, dan transportasi mencari pekerjaan. Periksa juga kewajiban yang segera jatuh tempo serta utang berbunga tinggi.
Sebagai ilustrasi, dana Rp24 juta dengan kebutuhan pokok Rp4 juta per bulan setara enam bulan pengeluaran. Perhitungan sederhana ini belum memasukkan cicilan, kebutuhan mendadak, atau sumber penghasilan lainnya. Artinya, nominal saldo perlu dibaca bersama kebutuhan bulanan.
Selanjutnya, tentukan dana yang harus mudah diakses untuk keadaan darurat. Panduan mengenai penerimaan dana sekaligus menyarankan pembaca mempertimbangkan utang, tabungan, dan tujuan keuangan sebelum memilih investasi.
Jika kebutuhan dekat sudah terjaga dan tersedia dana untuk tujuan jangka panjang, kamu bisa mulai mempelajari pilihan investasi. Besarnya alokasi bergantung pada kebutuhan, waktu penggunaan dana, dan kemampuan menghadapi penurunan nilainya.
Kenali Saham AS Pembagi Dividen melalui Nanovest
Salah satu hal yang bisa dipelajari untuk tujuan jangka panjang adalah saham perusahaan yang memiliki riwayat membagikan dividen.
Dividen merupakan pembayaran kepada pemegang saham yang ditetapkan perusahaan. Frekuensinya dapat berbeda, begitu juga nominal dan keberlanjutannya. Berikut tiga contoh perusahaan untuk bahan belajar.
Coca-Cola (NYSE: KO)
Coca-Cola memiliki riwayat pembayaran dividen kuartalan. Dalam pengumuman 15 Oktober 2026, perusahaan menetapkan dividen US$0,53 per saham, dengan jadwal pembayaran 15 Desember 2026 kepada pemegang saham yang memenuhi ketentuan.
Saat mempelajari KO, perhatikan juga kondisi penjualan, laba, arus kas, dan kemampuan bisnis membiayai dividen.
Apple (NASDAQ: AAPL)
Apple juga membagikan dividen kuartalan. Dalam laporan kuartal III tahun fiskal 2026, perusahaan mengumumkan dividen US$0,27 per saham, yang dijadwalkan dibayarkan pada 13 Agustus 2026.
Kepemilikan AAPL tetap perlu dinilai berdasarkan bisnis dan harga sahamnya. Keberadaan dividen merupakan salah satu bagian dari penilaian tersebut.
Realty Income (NYSE: O)
Realty Income adalah perusahaan properti berbentuk real estate investment trust atau REIT yang dikenal dengan pembayaran dividen bulanan.
Pada 13 Oktober 2026, perusahaan mengumumkan dividen bulanan berturut-turut ke-676 sebesar US$0,2715 per saham, dengan jadwal pembayaran 13 November 2026.
Saat mempelajari O, periksa kondisi properti, penyewa, pendanaan, dan kemampuan perusahaan mempertahankan pembayaran.
Ketiga ticker tersebut tercantum dalam daftar saham yang dipublikasikan pusat bantuan Nanovest. Kamu dapat mencarinya di aplikasi untuk memeriksa ketersediaan dan informasi terbaru.
Riwayat pembayaran rutin tidak menjamin dividen akan selalu dibayarkan. Perusahaan dapat mengurangi atau menghentikannya, sementara harga saham juga dapat turun. Frekuensi pembayaran bulanan pun belum cukup untuk menyimpulkan suatu saham lebih menguntungkan.
Periksa pula ketentuan kepemilikan yang berhak menerima dividen, termasuk ex-dividend date. Membeli saham menjelang tanggal pembayaran belum tentu membuat pembeli berhak atas dividen periode tersebut.
Sebelum berinvestasi, pahami biaya, pajak, dan pengaruh nilai tukar terhadap hasil dalam rupiah. Nominal dividen per saham pada contoh di atas merupakan angka yang diumumkan perusahaan.
Sudah menerima pencairan JHT? Mulai dengan memetakan kebutuhanmu, lalu pelajari pilihan saham AS melalui Nanovest apabila tersedia dana untuk tujuan jangka panjang. Kenali bisnis dan risikonya sebelum menentukan pilihan.
Kesimpulan
BPJS Ketenagakerjaan memberikan perlindungan melalui beberapa program. Untuk pencairan saldo JHT, pastikan alasan klaim, status pekerjaan, dan dokumenmu sudah sesuai sebelum memilih JMO, Lapak Asik, atau kantor cabang.
Setelah dana cair, susun prioritas penggunaannya berdasarkan kebutuhan nyata. Investasi dapat dipelajari sebagai bagian dari rencana jangka panjang setelah kebutuhan hidup dan cadangan dana diperhitungkan.
FAQ
Ketentuan layanan, tampilan aplikasi, dan kebijakan dividen dapat berubah sewaktu-waktu. Contoh saham merupakan bahan edukasi, bukan rekomendasi pembelian atau jaminan pendapatan. Sesuaikan penggunaan dana dengan kondisi keuangan pribadi.