Likuiditas adalah istilah keuangan yang menggambarkan seberapa mudah suatu aset dapat diubah menjadi uang tunai.
Istilah ini sering digunakan dalam dunia investasi, bisnis, hingga perbankan. Namun, likuiditas juga penting untuk keuangan pribadi, terutama saat kamu membutuhkan dana darurat.
Simak selengkapnya!
Apa Itu Likuiditas?
Likuiditas adalah kemampuan suatu aset untuk dikonversi menjadi uang tunai dengan cepat tanpa mengalami penurunan nilai yang signifikan.
Dalam konteks perusahaan, likuiditas juga menunjukkan kemampuan perusahaan dalam membayar kewajiban jangka pendek. Contohnya, gaji karyawan, tagihan pemasok, pajak, dan utang yang jatuh tempo dalam satu tahun.
Istilah likuiditas berasal dari bahasa Inggris liquidity, dari kata liquid yang berarti cair. Artinya, likuiditas menggambarkan seberapa “cair” suatu aset ketika dibutuhkan.
Perbedaan Aset Likuid dan Tidak Likuid
Berdasarkan tingkat likuiditasnya, aset dapat dibagi menjadi dua kelompok.
Contoh Sederhana Likuiditas
Misalnya, Budi memiliki rumah senilai Rp800 juta dan tabungan Rp2 juta. Sementara itu, Rina tidak memiliki rumah, tetapi punya tabungan Rp30 juta.
Suatu hari, keduanya membutuhkan dana Rp20 juta untuk biaya rumah sakit.
Dalam kondisi ini, Rina lebih likuid dibandingkan Budi. Meski total kekayaan Budi lebih besar, sebagian besar hartanya tersimpan dalam bentuk rumah yang tidak bisa dijual dalam satu hari.
Dari contoh ini, dapat disimpulkan bahwa likuiditas bukan soal seberapa besar kekayaan seseorang. Likuiditas adalah soal seberapa cepat kekayaan tersebut bisa digunakan saat dibutuhkan.
Apa Fungsi Likuiditas?
Likuiditas memiliki peran penting bagi individu, perusahaan, investor, hingga perekonomian secara keseluruhan.
Berikut penjelasannya.
1. Menyediakan Dana untuk Kebutuhan Mendadak
Aset yang likuid dapat digunakan dengan cepat saat terjadi kondisi darurat.
Contohnya, biaya rumah sakit, perbaikan kendaraan, atau kehilangan pekerjaan. Dengan aset likuid, kamu tidak perlu berutang atau menjual aset berharga dengan harga murah.
2. Menjaga Operasional Perusahaan Tetap Berjalan
Perusahaan membutuhkan uang tunai untuk membayar gaji, sewa, bahan baku, dan tagihan lainnya.
Tanpa likuiditas yang cukup, operasional perusahaan bisa terganggu meski bisnisnya mencatatkan keuntungan.
3. Memudahkan Investor Masuk dan Keluar Pasar
Bagi investor, likuiditas menentukan seberapa mudah aset bisa dijual di harga wajar.
Saham dengan likuiditas tinggi bisa dijual kapan saja tanpa membuat harganya turun tajam.
4. Meningkatkan Kepercayaan Kreditur dan Investor
Bank dan investor biasanya memeriksa likuiditas sebelum memberikan pinjaman atau menanamkan modal.
Perusahaan dengan likuiditas yang baik dinilai lebih aman, sehingga lebih mudah mendapatkan pendanaan.
5. Menjaga Stabilitas Sistem Keuangan
Bank perlu menjaga likuiditas agar dapat memenuhi penarikan dana nasabah kapan saja.
Di tingkat nasional, Bank Indonesia mengatur likuiditas perekonomian melalui kebijakan suku bunga dan operasi moneter.
Apa Saja Jenis-Jenis Likuiditas?
Secara umum, likuiditas dapat dibagi menjadi lima jenis.
Berikut penjelasannya.
1. Likuiditas Aset
Likuiditas aset menunjukkan seberapa mudah suatu aset dijual menjadi uang tunai.
Uang di rekening merupakan aset paling likuid. Sementara itu, tanah dan bangunan termasuk aset dengan likuiditas paling rendah.
2. Likuiditas Pasar
Likuiditas pasar menggambarkan kondisi pasar tempat aset diperjualbelikan.
Pasar disebut likuid jika memiliki banyak pembeli dan penjual. Dengan begitu, transaksi dalam jumlah besar bisa terjadi tanpa membuat harga naik atau turun secara drastis.
Ada tiga komponen yang menentukan likuiditas pasar, yaitu:
- Kerapatan (tightness): selisih harga beli dan jual (bid-ask spread) yang tipis.
- Kedalaman (depth): banyaknya antrean beli dan jual di setiap level harga.
- Ketahanan (resiliency): kecepatan harga kembali normal setelah terjadi transaksi besar.
3. Likuiditas Akuntansi
Likuiditas akuntansi mengukur kemampuan perusahaan membayar utang jangka pendek menggunakan aset lancar.
Aset lancar ini meliputi kas, piutang, dan persediaan barang. Likuiditas akuntansi diukur menggunakan rasio likuiditas.
4. Likuiditas Pribadi
Likuiditas pribadi menunjukkan kemampuan seseorang memenuhi kebutuhan dan kewajibannya tanpa harus berutang atau menjual aset dengan rugi.
Ukuran yang paling umum digunakan adalah jumlah dana darurat dibandingkan pengeluaran bulanan.
5. Likuiditas Bank
Likuiditas bank adalah kemampuan bank menyediakan dana saat nasabah melakukan penarikan atau saat bank harus membayar kewajibannya.
Di Indonesia, likuiditas bank diawasi oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia.
Bagaimana Tingkat Likuiditas Berbagai Aset?
Setiap aset memiliki tingkat likuiditas yang berbeda. Berikut urutannya, dari yang paling likuid hingga paling tidak likuid.
| Aset | Tingkat Likuiditas | Perkiraan Waktu Pencairan | Risiko Saat Dicairkan Cepat |
| Uang tunai | Sangat tinggi | Langsung | Tidak ada |
| Tabungan dan e-wallet | Sangat tinggi | Hitungan menit | Hampir tidak ada |
| Reksa dana pasar uang | Tinggi | 1–2 hari kerja | Sangat kecil |
| Deposito | Tinggi–sedang | Langsung saat jatuh tempo | Terkena penalti jika dicairkan sebelum jatuh tempo |
| Saham blue chip dan SBN ritel yang dapat diperdagangkan | Tinggi–sedang | Beberapa hari kerja | Berpotensi rugi jika harga sedang turun |
| Emas batangan dan emas digital | Sedang | Hari yang sama hingga beberapa hari | Selisih harga beli dan harga jual kembali (buyback) |
| Kendaraan | Rendah | Beberapa minggu | Harga perlu diturunkan agar cepat laku |
| Rumah dan tanah | Sangat rendah | Beberapa bulan hingga tahun | Biaya notaris, pajak, dan potongan harga |
Catatan: perkiraan waktu bersifat umum dan dapat berbeda tergantung kondisi pasar serta platform yang digunakan.
Aset dengan potensi pertumbuhan tinggi dalam jangka panjang umumnya kurang likuid. Oleh karena itu, penting untuk memiliki kombinasi aset likuid dan aset jangka panjang dalam portofolio.
Bagaimana Cara Menghitung Rasio Likuiditas?
Rasio likuiditas digunakan untuk mengukur kemampuan perusahaan membayar utang jangka pendek.
Sebelum menghitungnya, kamu perlu memahami dua istilah berikut:
- Aset lancar: aset yang dapat dicairkan dalam waktu satu tahun, seperti kas, saldo bank, piutang, dan persediaan barang.
- Utang lancar: kewajiban yang harus dibayar dalam waktu satu tahun, seperti utang ke pemasok, gaji, pajak, dan cicilan jangka pendek.
Agar lebih mudah dipahami, berikut contoh data keuangan Toko Maju Jaya.
| Pos Neraca | Jumlah |
| Kas dan saldo bank | Rp50 juta |
| Piutang pelanggan | Rp70 juta |
| Persediaan barang | Rp80 juta |
| Total aset lancar | Rp200 juta |
| Total utang lancar | Rp125 juta |
1. Rasio Lancar (Current Ratio)
Rasio lancar mengukur kemampuan seluruh aset lancar dalam menutup utang lancar.
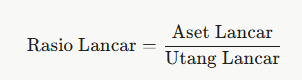
Contoh: Rp200 juta ÷ Rp125 juta = 1,6.
Artinya, setiap Rp1 utang lancar dijamin oleh Rp1,60 aset lancar. Secara umum, rasio lancar 1,5–2 dianggap sehat, sedangkan angka di bawah 1 menandakan risiko gagal bayar.
2. Rasio Cepat (Quick Ratio)
Rasio cepat atau acid-test ratio mirip dengan rasio lancar. Bedanya, persediaan barang tidak ikut dihitung karena belum tentu bisa cepat terjual.
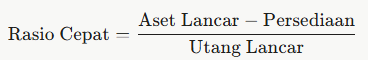
Contoh: (Rp200 juta − Rp80 juta) ÷ Rp125 juta = 0,96.
Angka ini sedikit di bawah patokan umum, yaitu 1. Artinya, tanpa menjual persediaan barang, Toko Maju Jaya belum sepenuhnya mampu melunasi utang lancarnya.
3. Rasio Kas (Cash Ratio)
Rasio kas merupakan rasio likuiditas yang paling ketat karena hanya menghitung kas dan setara kas.
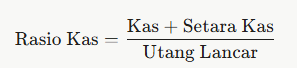
Contoh: Rp50 juta ÷ Rp125 juta = 0,4.
Patokan rasio kas berbeda-beda di setiap industri, tetapi umumnya berada di kisaran 0,5–1. Rasio kas yang terlalu tinggi juga kurang baik karena menunjukkan banyak dana menganggur yang tidak diputar untuk usaha.
4. Rasio Dana Darurat
Rasio ini dapat digunakan untuk mengukur likuiditas keuangan pribadi.
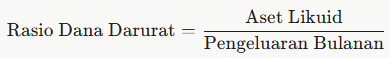
Contoh: kamu memiliki tabungan dan reksa dana pasar uang sebesar Rp18 juta, dengan pengeluaran Rp6 juta per bulan. Hasilnya 3, artinya kamu dapat bertahan selama 3 bulan tanpa penghasilan.
Perencana keuangan umumnya menyarankan dana darurat sebesar 3–6 kali pengeluaran bulanan untuk lajang. Sementara itu, untuk yang sudah berkeluarga atau berpenghasilan tidak tetap, disarankan 6–12 kali pengeluaran bulanan.
Bagaimana Cara Membaca Hasilnya?
Tidak ada satu angka ideal yang berlaku untuk semua jenis usaha.
Supermarket bisa tetap aman dengan rasio lancar di bawah 1 karena barangnya cepat terjual dan dibayar tunai. Sebaliknya, perusahaan konstruksi membutuhkan rasio lebih tinggi karena pembayaran proyek sering memakan waktu.
Oleh karena itu, bandingkan hasil perhitungan dengan rata-rata industri sejenis dan tren perusahaan dari tahun ke tahun.
Apa Saja Faktor yang Memengaruhi Likuiditas?
Tingkat likuiditas bisa naik atau turun karena beberapa faktor.
Berikut penjelasannya.
1. Jumlah Pembeli dan Penjual
Semakin banyak pembeli dan penjual di suatu pasar, semakin mudah aset tersebut dijual.
2. Ukuran dan Standar Aset
Aset dengan ukuran kecil dan standar yang jelas lebih mudah dijual. Contohnya, emas 1 gram lebih mudah dijual dibandingkan sebuah pabrik.
3. Biaya Transaksi
Pajak, komisi, dan biaya notaris dapat membuat suatu aset menjadi kurang likuid.
4. Kondisi Ekonomi
Saat krisis, banyak orang ingin menjual aset secara bersamaan. Akibatnya, aset yang biasanya likuid pun bisa sulit dijual di harga wajar.
5. Arus Kas dan Penagihan Piutang
Bagi perusahaan, penjualan yang lancar dan pelanggan yang membayar tepat waktu akan memperkuat likuiditas.
Sebaliknya, piutang yang menumpuk membuat uang tunai tertahan.
6. Perputaran Persediaan
Stok barang yang menumpuk di gudang berarti ada uang yang belum bisa digunakan.
7. Struktur Utang dan Suku Bunga
Terlalu banyak utang jangka pendek dapat meningkatkan tekanan pembayaran.
Selain itu, kenaikan suku bunga membuat cicilan bertambah dan pinjaman baru menjadi lebih mahal.
Apa Perbedaan Likuiditas, Solvabilitas, dan Profitabilitas?
Likuiditas, solvabilitas, dan profitabilitas merupakan tiga istilah yang saling berkaitan, tetapi memiliki arti yang berbeda.
| Aspek | Likuiditas | Solvabilitas | Profitabilitas |
| Pengertian | Kemampuan membayar kewajiban jangka pendek | Kemampuan membayar seluruh utang, termasuk jangka panjang | Kemampuan menghasilkan laba |
| Jangka waktu | Pendek (di bawah 1 tahun) | Panjang | Per periode (bulan atau tahun) |
| Contoh rasio | Rasio lancar, rasio cepat, rasio kas | Debt to Equity Ratio (DER), Debt to Asset Ratio (DAR) | Margin laba, ROA, ROE |
| Dampak jika buruk | Terlambat membayar gaji dan pemasok | Berisiko bangkrut | Usaha mengalami kerugian |
Ketiga kondisi ini tidak selalu berjalan beriringan.
Sebuah perusahaan bisa mencatatkan laba besar, tetapi tetap kehabisan uang tunai karena pelanggan belum membayar tagihannya. Oleh karena itu, banyak usaha tutup bukan karena rugi, melainkan karena kekurangan likuiditas.
Baca juga: Aset Keuangan: Jenis, Contoh, dan Perbedaannya dengan Aset Riil
Apa Itu Risiko Likuiditas?
Risiko likuiditas adalah risiko ketika seseorang atau perusahaan tidak memiliki cukup uang tunai untuk membayar kewajiban yang jatuh tempo.
Risiko ini juga bisa muncul saat aset harus dijual jauh di bawah harga wajarnya demi mendapatkan uang dengan cepat.
Tanda-Tanda Krisis Likuiditas
Beberapa tanda yang perlu diwaspadai antara lain:
- Sering terlambat membayar tagihan, gaji, atau pemasok.
- Membayar utang lama dengan utang baru, misalnya menggunakan kartu kredit atau pinjaman online untuk membayar cicilan lain.
- Rasio lancar berada di bawah 1 selama beberapa periode berturut-turut.
- Terpaksa menjual aset berharga dengan harga murah.
Contoh Risiko Likuiditas: Kasus Silicon Valley Bank
Silicon Valley Bank (SVB) merupakan bank di Amerika Serikat yang memiliki banyak aset obligasi. Namun, nilai obligasi tersebut turun ketika suku bunga naik.
Saat nasabah mulai panik, mereka menarik dana sekitar US$42 miliar dalam satu hari pada 9 Maret 2023. Permintaan penarikan untuk hari berikutnya bahkan mencapai sekitar US$100 miliar.
SVB tidak mampu memenuhi penarikan tersebut dan akhirnya ditutup oleh regulator.
Kasus ini menunjukkan bahwa memiliki aset besar saja tidak cukup. Aset tersebut juga harus bisa dicairkan dengan cepat tanpa menimbulkan kerugian besar.
Contoh Risiko Likuiditas pada Usaha Kecil
Misalnya, sebuah usaha katering menerima pesanan senilai Rp100 juta dengan pembayaran 60 hari setelah acara.
Di atas kertas, usaha tersebut mendapatkan keuntungan. Namun, selama dua bulan itu pemilik usaha tetap harus membayar bahan baku dan gaji karyawan.
Jika tidak memiliki cadangan kas, usaha yang menguntungkan pun bisa mengalami kesulitan.
Bagaimana Cara Menjaga Likuiditas Tetap Sehat?
Menjaga likuiditas penting dilakukan, baik untuk keuangan pribadi maupun bisnis.
Berikut beberapa caranya.
Untuk Keuangan Pribadi
- Siapkan dana darurat. Idealnya, dana darurat sebesar 3–12 kali pengeluaran bulanan, sesuai kondisi masing-masing.
- Simpan dana darurat di aset likuid. Contohnya, tabungan terpisah atau reksa dana pasar uang.
- Pisahkan rekening. Bedakan rekening untuk kebutuhan harian, dana darurat, dan investasi.
- Batasi cicilan. Usahakan total cicilan tidak lebih dari sekitar 30% penghasilan bulanan.
- Diversifikasi portofolio. Tempatkan dana jangka pendek di aset likuid dan dana jangka panjang di aset dengan potensi pertumbuhan lebih tinggi.
Untuk UMKM dan Perusahaan
- Buat proyeksi arus kas. Susun proyeksi minimal untuk 3 bulan ke depan agar kekurangan kas bisa diantisipasi.
- Percepat penagihan piutang. Misalnya, dengan meminta uang muka atau memberikan diskon untuk pembayaran lebih cepat.
- Kelola persediaan. Simpan stok secukupnya agar dana tidak tertahan di gudang.
- Negosiasikan termin pembayaran. Ajukan tenggat pembayaran yang lebih panjang kepada pemasok.
- Siapkan pendanaan cadangan. Contohnya, fasilitas kredit modal kerja yang disiapkan sebelum benar-benar dibutuhkan.
- Pantau rasio likuiditas secara rutin. Lakukan setiap bulan atau setiap kuartal.
Perlu diingat, terlalu likuid juga tidak selalu baik.
Dana yang terlalu banyak mengendap di tabungan dapat tergerus inflasi. Kuncinya adalah menjaga keseimbangan antara aset yang aman dan aset yang produktif.
Kesimpulan
Likuiditas adalah kemampuan suatu aset untuk diubah menjadi uang tunai dengan cepat tanpa mengurangi nilainya secara signifikan. Dalam konteks perusahaan, likuiditas juga menunjukkan kemampuan membayar kewajiban jangka pendek tepat waktu.
Likuiditas perusahaan dapat diukur menggunakan rasio lancar, rasio cepat, dan rasio kas. Sementara itu, untuk keuangan pribadi, likuiditas dapat dijaga dengan menyiapkan dana darurat di aset yang mudah dicairkan.
Investasi di Berbagai Aset dalam Satu Aplikasi
Akses saham Amerika, emas, dan kripto melalui Nanovest.
FAQ Seputar Likuiditas