Gaji 2 juta sebulan memang terasa pas-pasan, apalagi kalau harus dibagi untuk kebutuhan pokok, tagihan, sampai keperluan tak terduga.
Tapi bukan berarti kamu nggak bisa menabung dengan penghasilan segitu. Kuncinya ada di cara mengalokasikan, bukan di besar-kecilnya angka gaji.
Buat kamu yang berada di posisi ini, berikut cara alokasi gaji 2 juta biar tetap aman sampai gajian berikutnya.
Cara Alokasi Menabung dengan Gaji 2 Juta
1. Buat Skala Prioritas Pengeluaran
Langkah pertama yang perlu diambil adalah membuat skala prioritas. Kelompokkan pengeluaranmu berdasarkan kebutuhan primer, sekunder, dan tersier, lalu pastikan sandang, pangan, dan papan terpenuhi dulu sebelum jenis kebutuhan lainnya.
Dengan begini, kamu nggak akan kehabisan uang untuk hal-hal yang benar-benar penting di tengah bulan.
2. Bedakan Kebutuhan dan Keinginan
Selain soal prioritas, hal penting lain yang sering terlewat adalah mengenali perbedaan antara kebutuhan dan keinginan. Kebutuhan adalah hal yang wajib dipenuhi, sementara keinginan sifatnya pelengkap dan masih bisa ditunda.
Memisahkan keduanya dari awal bisa mengoptimalkan alokasi gaji 2 juta kamu dalam sebulan, sekaligus mencegah pengeluaran impulsif yang bikin dompet jebol sebelum waktunya.
3. Terapkan Metode Budgeting 50/30/20 yang Disesuaikan
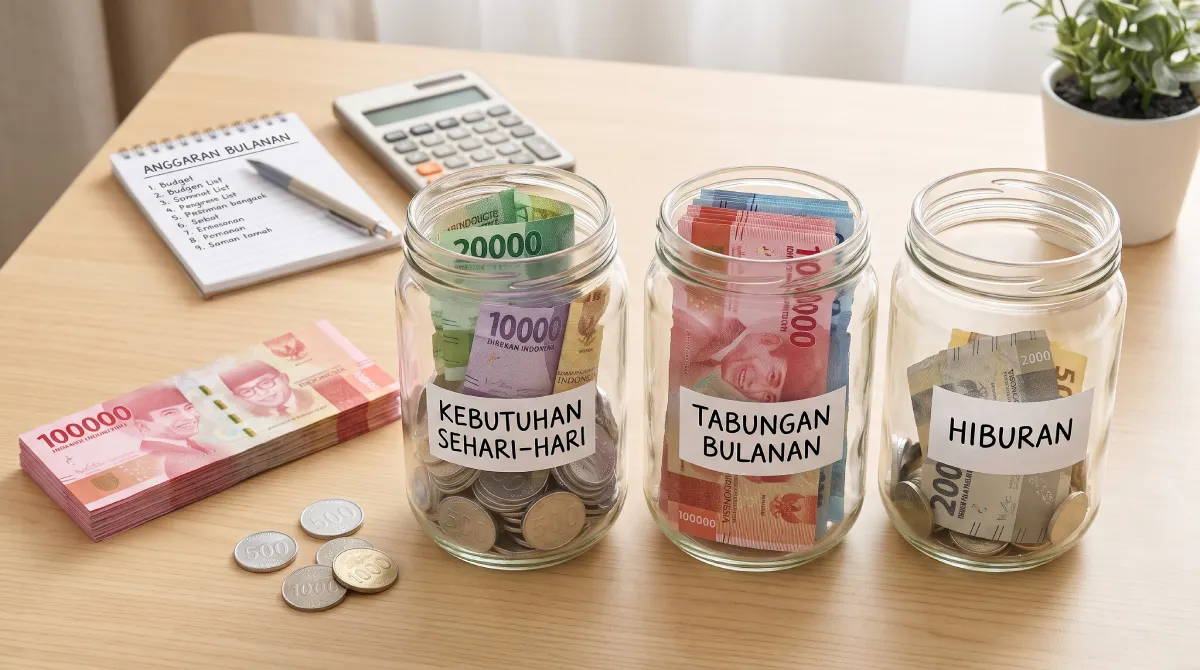
Salah satu metode budgeting yang populer adalah 50/30/20: 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan. Tapi untuk gaji 2 juta, pembagian ideal ini seringkali terasa terlalu berat, apalagi kalau biaya kos atau transportasi sudah menyerap porsi besar.
Kalau begitu, jangan ragu menyesuaikan proporsinya, misalnya jadi 60% kebutuhan, 25% keinginan, dan 15% tabungan. Yang terpenting bukan persentase persisnya, tapi konsistensi menyisihkan sebagian kecil penghasilan setiap bulan, meski nominalnya kecil.
4. Catat Semua Pemasukan dan Pengeluaran
Menyusun catatan keuangan secara rapi adalah cara paling efektif untuk tahu kemana saja uangmu pergi. Catat setiap pengeluaran, sekecil apa pun, termasuk biaya parkir atau ongkos ojek online. Kamu bisa pakai aplikasi pencatat keuangan, Google Sheets, atau sekadar notes di HP.
Catatan ini bukan cuma formalitas, ini yang membantumu melakukan evaluasi bulanan dan tahu pos mana yang perlu dipangkas.
Baca juga: 10+ Aplikasi Catatan Keuangan yang Aman dan Mudah
5. Bayar Tagihan Tepat Waktu Supaya Nggak Kena Denda
Tagihan listrik, air, atau cicilan termasuk kebutuhan pokok yang harus dipenuhi tepat waktu setiap bulan. Keterlambatan pembayaran bukan cuma bikin stres, tapi juga berpotensi menambah beban lewat denda keterlambatan yang sebenarnya bisa dihindari.
Masukkan pos ini ke dalam alokasi kebutuhan utama di awal bulan, segera setelah gajian, biar nggak kelupaan atau terpakai buat hal lain.
6. Pangkas Pengeluaran yang Sebenarnya Nggak Penting
Cek lagi catatan keuanganmu dan perhatikan pos mana yang sebenarnya bisa dikurangi langganan streaming yang jarang ditonton, jajan kopi kekinian tiap hari, atau belanja impulsif saat ada diskon.
Bukan berarti kamu harus pelit total, tapi mengurangi pengeluaran yang nggak terlalu penting bisa membantu mewujudkan keuangan yang lebih aman dalam jangka panjang.
7. Sisihkan Uang untuk Ditabung Sejak Awal Bulan
Daripada menabung dari sisa uang di akhir bulan, yang biasanya memang nggak akan tersisa sisihkan dulu uang tabungan di awal, segera setelah gajian. Kalau mengacu ke metode budgeting di atas, kamu bisa mulai dari 10%–20% dari gaji.
Meski nominalnya kelihatan kecil, kalau dilakukan konsisten setiap bulan, jumlahnya bisa jadi besar seiring waktu berkat efek compounding.
Baca juga: 8+ Cara Menabung dengan Gaji Kecil, Terbukti Efektif
Tips dan Kesalahan Menabung Menurut Pakar
Berikut beberapa di antaranya, lengkap dengan saran dari perencana keuangan untuk menghindarinya.
1. Menyamakan Penghasilan dengan Kekayaan
Banyak orang menganggap gaji yang naik otomatis berarti kondisi keuangan makin stabil, lalu ikut menaikkan gaya hidup secara langsung.
Padahal, penghasilan hanyalah pintu masuk yang menentukan kekayaan sesungguhnya adalah bagaimana aset dikelola. Solusinya, coba pantau kekayaan bersihmu (aset dikurangi utang) secara berkala, dan sisihkan sebagian penghasilan untuk membangun aset, bukan sekadar menaikkan gaya hidup.
2. Langsung Menaikkan Gaya Hidup Saat Penghasilan Naik
Nathan Sebesta, perencana keuangan bersertifikat (CFP) sekaligus pemilik firma Access Wealth Strategies, menyebut ini sebagai kesalahan finansial nomor satu yang paling sering dilakukan anak muda. Begitu dapat gaji pertama atau kenaikan gaji, banyak yang langsung menaikkan pengeluaran, bahkan sampai melebihi kenaikan penghasilannya sendiri.
Sarannya, pertahankan gaya hidup yang sama atau naikkan sedikit saja saat penghasilan bertambah, lalu alokasikan selisihnya untuk melunasi utang dan menabung. Ia juga menyarankan untuk rutin memeriksa mutasi rekening bank dan kartu kredit, karena pengeluaran kecil yang terlihat sepele bisa menumpuk jadi jumlah besar tiap bulan.
3. Menunda Investasi karena Menunggu “Waktu yang Tepat”
Banyak orang membiarkan uang menganggur di rekening tabungan karena takut rugi atau merasa belum “siap” berinvestasi. Padahal, makin lama ditunda, makin besar juga potensi keuntungan dari compounding yang hilang.
Solusinya, mulai dari nominal kecil secara konsisten dan otomatis tiap bulan, daripada menunggu modal besar atau momen yang dirasa sempurna.
4. Menganggap Barang Konsumtif sebagai Aset
Gadget baru, renovasi rumah, atau barang bergaya hidup lain sering dianggap sebagai investasi, padahal kebanyakan justru menambah pengeluaran, bukan menghasilkan nilai tambah.
Prioritaskan dulu membangun aset yang benar-benar menghasilkan, seperti instrumen investasi, baru nikmati peningkatan gaya hidup setelah aset tersebut mulai memberi hasil.
5. Menganggap Utang sebagai Hal yang Wajar
Memiliki beberapa cicilan sekaligus kadang dianggap biasa saja, padahal utang konsumtif dengan bunga berjalan bisa menggerus porsi tabungan dan investasi tanpa disadari.
Kalau punya utang, dahulukan pelunasan utang dengan bunga tertinggi, karena bunga pinjaman konsumtif sering jauh lebih besar dibanding potensi imbal hasil investasi pada umumnya.
Baca juga: Cara Menabung 10 Juta dalam 3 Bulan yang Bisa Gen Z Coba!
Sisihkan dan Kembangkan Tabunganmu Lewat Nanovest
Setelah berhasil menyisihkan sebagian gaji untuk ditabung, langkah berikutnya adalah memastikan uang itu nggak cuma diam di rekening, tapi juga ikut bertumbuh.
Nanovest menghadirkan akses investasi multi-aset — mulai dari emas, saham Amerika Serikat, sampai aset kripto dalam satu aplikasi, mulai dari modal kecil dan terdaftar serta diawasi OJK.
Kamu bisa mulai dari nominal yang sesuai kemampuanmu, bahkan dari sisa alokasi tabungan bulanan sekalipun. Yang penting, mulai dulu secara konsisten, karena investasi juga sama seperti menabung: makin cepat dimulai, makin besar potensi hasilnya seiring waktu.
Ingat juga bahwa setiap instrumen investasi punya risikonya masing-masing, jadi pelajari dulu karakteristiknya sebelum memutuskan.
Investasi di Berbagai Aset dalam Satu Aplikasi
Akses saham Amerika, emas, dan kripto melalui Nanovest.
FAQ