“Gaji segini mana bisa nabung” kalimat ini mungkin sering banget terlintas di kepalamu tiap kali gajian habis sebelum akhir bulan. Tapi faktanya, menabung bukan soal seberapa besar penghasilanmu, melainkan soal seberapa konsisten kamu mengelolanya.
Banyak orang dengan gaji pas-pasan justru berhasil punya tabungan yang sehat, sementara yang gajinya lebih besar malah struggle karena gaya hidup ikut membesar.
Artikel ini bakal kasih kamu strategi konkret buat mulai menabung, apa pun besaran gajimu sekarang.
Mengapa Menabung Itu Penting?
Menabung bukan cuma soal menyisihkan uang, tapi membangun fondasi kebiasaan finansial yang sehat. Beberapa alasan kenapa ini penting untuk kamu mulai dari sekarang:
- Dana darurat. Tabungan jadi bantalan finansial saat ada kejadian tak terduga, seperti kehilangan pekerjaan atau biaya kesehatan mendadak.
- Mewujudkan tujuan finansial. Mau beli rumah, modal usaha, atau biaya pendidikan, semuanya butuh dana yang terkumpul secara bertahap.
- Menghindari jebakan utang. Punya tabungan membuat kamu nggak buru-buru lari ke pinjol atau paylater saat ada kebutuhan mendesak.
- Persiapan masa depan. Termasuk dana pensiun yang seringkali terlupakan saat masih di usia produktif.
Menariknya, berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dirilis OJK, LPS, dan BPS, indeks literasi keuangan masyarakat Indonesia naik ke 69,57%, dari sebelumnya 66,64% di tahun 2025. Ini artinya makin banyak masyarakat yang paham pentingnya mengelola uang dengan baik, bukan cuma sekadar punya akses ke rekening bank.
Cara Menabung dengan Gaji Kecil
1. Buat Anggaran Bulanan yang Realistis
Sebelum bisa menabung, kamu perlu tahu persis ke mana uangmu selama ini pergi. Catat semua pemasukan dan pengeluaran, lalu kelompokkan jadi kebutuhan pokok, keinginan, dan tabungan. Salah satu metode paling populer adalah aturan 50/30/20: 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan serta investasi.
Kenapa ini penting: tanpa anggaran, kamu nggak akan tahu sebenarnya berapa “sisa” uang yang bisa disisihkan — dan seringnya, sisa itu ternyata lebih besar dari yang kamu kira.
2. Tentukan Tujuan Menabung yang Jelas
Menabung tanpa tujuan gampang berhenti di tengah jalan. Tentukan mau nabung buat apa — dana darurat, liburan, DP rumah, atau modal usaha — lengkap dengan target nominal dan jangka waktunya.
Kenapa ini penting: tujuan yang spesifik dan terukur membuat progres tabunganmu terasa nyata, bukan sekadar angka abstrak di rekening.
3. Nabung di Awal Gajian, Bukan di Akhir
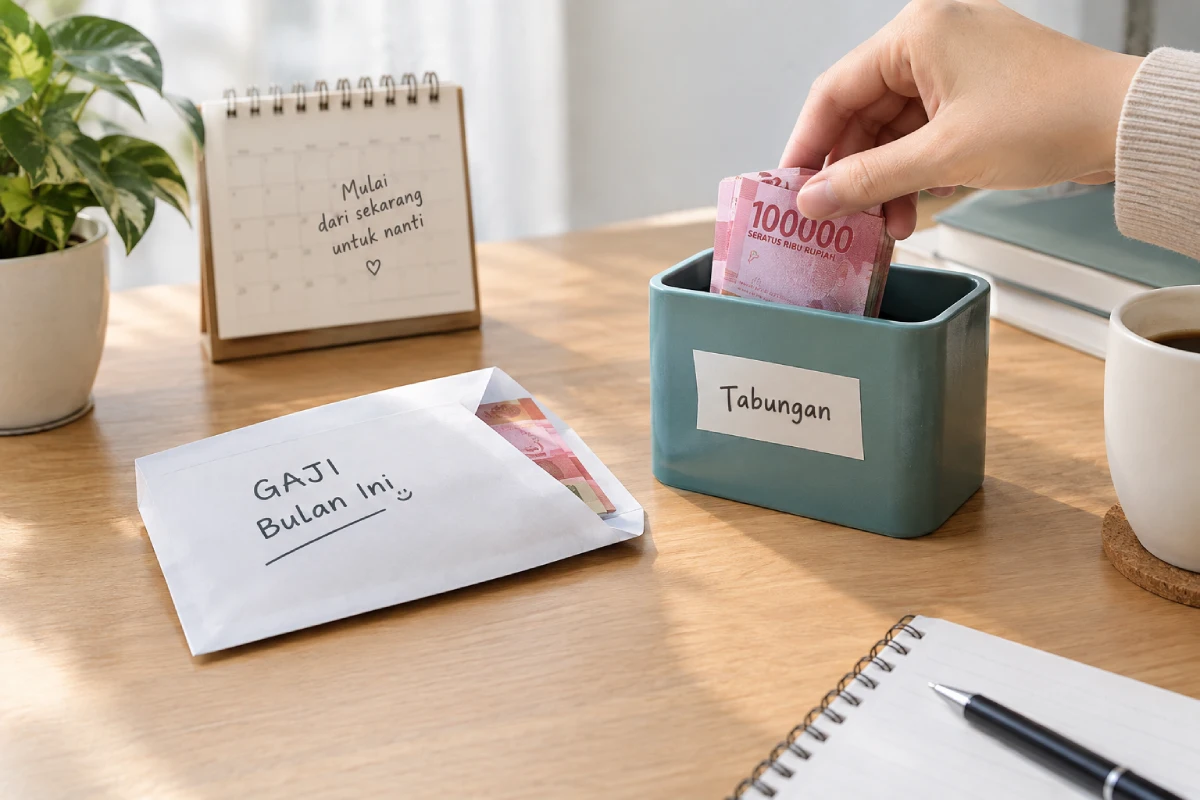
Daripada menabung dari sisa uang di akhir bulan (yang seringnya sudah habis duluan), balik logikanya menjadi sisihkan tabungan dulu begitu gajian masuk, baru gunakan sisanya untuk kebutuhan sehari-hari.
Kenapa ini penting: metode ini menghilangkan godaan untuk “menunda” menabung sampai akhir bulan, yang biasanya berakhir dengan tabungan nol.
4. Coba Metode Menabung Bertahap
Kalau menyisihkan nominal tetap tiap bulan terasa berat, coba metode yang lebih fleksibel, seperti:
- Metode 52 minggu, mulai dari nominal kecil lalu naik bertahap tiap minggu.
- Menabung nominal kecil harian, misalnya Rp10.000 per hari yang terkumpul jadi Rp300.000 dalam sebulan.
- Celengan digital, menyisihkan uang kembalian dari transaksi harian ke rekening khusus.
Kenapa ini penting: metode bertahap terasa lebih ringan secara psikologis dibanding harus langsung menyisihkan nominal besar sejak awal.
Baca juga: Menabung Rp 20.000 per Hari Dapat Berapa? Ini Jawabannya
5. Kurangi Pengeluaran yang Sebenarnya Nggak Perlu
Coba audit ulang pengeluaran bulananmu. Langganan streaming yang jarang ditonton, sering jajan di luar, atau kebiasaan belanja impulsif seringkali jadi “kebocoran” yang nggak terasa tapi jumlahnya signifikan kalau ditotal setahun.
Kenapa ini penting: pengeluaran kecil yang berulang biasanya punya dampak lebih besar ke tabunganmu dibanding satu pengeluaran besar sesekali.
6. Pisahkan Rekening Tabungan dari Rekening Harian
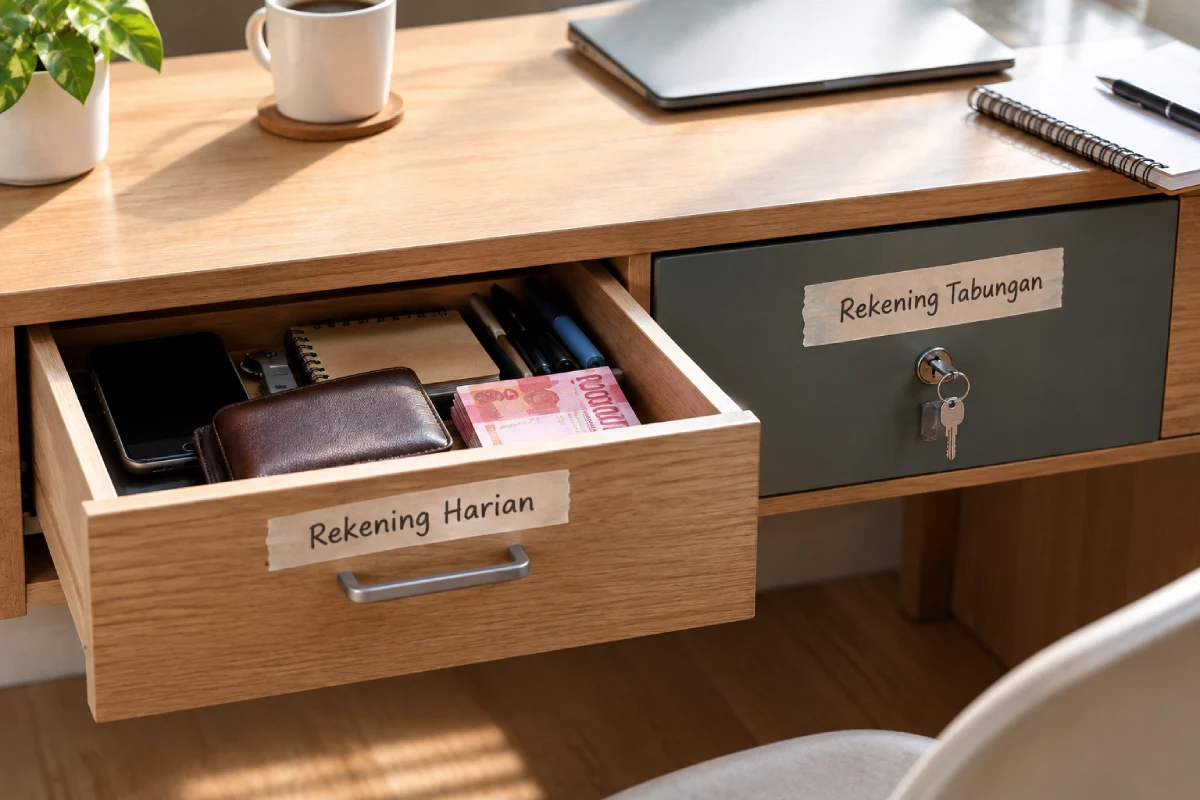
Simpan uang tabungan di rekening terpisah dari rekening yang kamu pakai untuk transaksi sehari-hari. Kalau perlu, pilih rekening tanpa kartu debit atau dengan fitur autodebet, supaya nggak gampang tergoda untuk “pinjam dulu” dari tabungan.
Kenapa ini penting: semakin gampang tabunganmu diakses, semakin besar kemungkinan kamu tergoda untuk memakainya di luar rencana.
Baca juga: 16+ Aplikasi Menabung Terbaik yang Aman dan Praktis
7. Cari Penghasilan Tambahan
Kalau setelah dipangkas habis-habisan gaji tetap terasa mepet, opsi lain adalah menambah pemasukan lewat pekerjaan sampingan, seperti freelance sesuai keahlian, jualan online, atau jadi reseller produk yang sedang diminati.
Kenapa ini penting: ada batas seberapa jauh kamu bisa memangkas pengeluaran, tapi potensi menambah pemasukan jauh lebih terbuka.
8. Manfaatkan Tabungan Berbunga atau Instrumen Investasi Ringan
Setelah tabungan mulai terkumpul, pertimbangkan memindahkan sebagian ke instrumen yang bisa memberi imbal hasil lebih baik dibanding tabungan reguler, seperti tabungan berbunga tinggi atau reksa dana pasar uang yang risikonya relatif rendah.
Kenapa ini penting: uang yang hanya “diam” di tabungan biasa berisiko tergerus inflasi dalam jangka panjang, karena bunga tabungan konvensional umumnya jauh di bawah laju inflasi tahunan.
Kamu bisa mulai menabung emas atau saham Amerika, hingga kripto mulai dari Rp5.000 di aplikasi investasi multi-aset Nanovest. Download sekarang!
Investasi di Berbagai Aset dalam Satu Aplikasi
Akses saham Amerika, emas, dan kripto melalui Nanovest.
9. Disiplin dan Konsisten adalah Kunci Utama
Menabung bukan soal jumlahnya, tapi soal seberapa konsisten kamu melakukannya. Nominal kecil yang disisihkan rutin tiap bulan, dalam jangka panjang, bisa terkumpul jauh lebih besar dibanding menabung nominal besar tapi cuma sesekali.
Kenapa ini penting: disiplin adalah faktor yang paling menentukan keberhasilan menabung, bukan besaran gaji atau metode yang dipakai.
Kesimpulan
Menabung dengan gaji kecil memang butuh usaha ekstra, tapi bukan hal yang mustahil. Kuncinya ada pada kombinasi antara anggaran yang realistis, metode menabung yang sesuai kondisi keuangan, dan yang paling penting: konsistensi. Nggak perlu langsung menyisihkan nominal besar mulai dari yang kecil dulu, asal rutin, dampaknya akan terasa dalam jangka panjang.
FAQ