Lembaga keuangan memiliki peran penting dalam aktivitas ekonomi sehari-hari. Mulai dari menyimpan uang, melakukan pembayaran, mengajukan pinjaman, hingga berinvestasi, berbagai kebutuhan tersebut didukung oleh institusi yang menyediakan layanan keuangan.
Di Indonesia, lembaga keuangan hadir dalam berbagai bentuk dengan layanan dan karakteristik yang berbeda. Ada bank yang menyediakan rekening simpanan dan kredit, perusahaan asuransi yang memberikan perlindungan finansial, hingga lembaga yang mendukung akses masyarakat ke pasar modal.
Memahami pengertian, fungsi, dan cara kerja lembaga keuangan dapat membantu masyarakat mengenali layanan yang tersedia serta menentukan produk keuangan sesuai kebutuhan.
Daftar Isi
ToggleLembaga Keuangan Adalah: Pengertian dan Contohnya
Lembaga keuangan adalah institusi yang menjalankan kegiatan di bidang keuangan untuk menyediakan berbagai layanan bagi masyarakat maupun pelaku usaha. Kegiatannya dapat mencakup penghimpunan dana, pemberian pembiayaan, pengelolaan risiko, hingga penyediaan akses terhadap produk investasi.
Dalam sistem ekonomi, lembaga keuangan membantu menghubungkan pihak yang memiliki dana dengan pihak yang membutuhkan pembiayaan. Sebagian lembaga juga menyediakan infrastruktur dan layanan yang mempermudah transaksi keuangan.
Contohnya dapat ditemukan dalam aktivitas sehari-hari. Ketika seseorang menyimpan uang di rekening tabungan, ia menggunakan layanan bank. Saat membeli polis asuransi, ia memanfaatkan layanan perusahaan asuransi untuk memperoleh perlindungan terhadap risiko tertentu.
Begitu pula ketika seseorang membeli saham melalui perusahaan efek, aktivitas tersebut melibatkan lembaga dan infrastruktur yang mendukung transaksi di pasar modal.
Meskipun sama-sama bergerak di bidang keuangan, setiap lembaga memiliki kegiatan usaha, produk, serta ketentuan operasional yang berbeda. Karena itu, istilah lembaga keuangan mencakup beragam institusi dengan fungsi yang saling melengkapi.
Apa Fungsi Lembaga Keuangan?
Lembaga keuangan menjalankan sejumlah fungsi yang mendukung kebutuhan masyarakat dan kelancaran kegiatan ekonomi. Berikut lima fungsi utamanya.
1. Menghimpun dan Menyalurkan Dana
Salah satu fungsi lembaga keuangan, khususnya bank, adalah menghimpun dana masyarakat melalui produk seperti tabungan dan deposito. Dana tersebut dapat disalurkan kembali dalam bentuk kredit atau pembiayaan sesuai ketentuan yang berlaku.
Kegiatan ini membantu menghubungkan pihak yang memiliki kelebihan dana dengan pihak yang membutuhkan modal, termasuk rumah tangga dan pelaku usaha.
2. Memfasilitasi Transaksi dan Pembayaran
Lembaga keuangan mendukung aktivitas pembayaran melalui berbagai layanan, seperti transfer antarbank, kartu pembayaran, dan fasilitas transaksi elektronik.
Keberadaan layanan tersebut mempermudah masyarakat melakukan transaksi tanpa harus selalu menggunakan uang tunai, sekaligus mendukung aktivitas perdagangan dan bisnis.
3. Menyediakan Akses Pembiayaan
Layanan pembiayaan memungkinkan individu maupun perusahaan memperoleh dana untuk kebutuhan tertentu, seperti pembelian rumah, pengadaan kendaraan, atau pengembangan usaha.
Pembiayaan dapat disediakan oleh bank maupun lembaga non-bank sesuai bidang usaha dan perizinannya. Persyaratan, biaya, serta mekanisme pembayaran kembali bergantung pada produk yang digunakan.
4. Membantu Mengelola Risiko Keuangan
Beberapa lembaga keuangan menyediakan produk untuk membantu masyarakat menghadapi risiko finansial. Perusahaan asuransi, misalnya, menawarkan perlindungan berdasarkan risiko dan manfaat yang tercantum dalam polis.
Fungsi pengelolaan risiko membantu individu maupun perusahaan merencanakan keuangan dengan mempertimbangkan potensi kerugian akibat kejadian tertentu.
5. Mendukung Pengelolaan Dana dan Investasi
Lembaga dan pelaku usaha di sektor pasar modal membantu masyarakat mengakses instrumen investasi, seperti saham, obligasi, dan reksa dana.
Melalui layanan tersebut, investor dapat menempatkan dana pada instrumen sesuai tujuan, jangka waktu, serta profil risikonya. Setiap produk investasi memiliki karakteristik dan potensi kerugian yang perlu dipahami sebelum melakukan transaksi.
Bagaimana Cara Kerja Lembaga Keuangan?
Cara kerja lembaga keuangan bergantung pada jenis layanan yang disediakan. Dalam perbankan, salah satu mekanisme utamanya adalah menghimpun dana dari masyarakat dan menyalurkannya kembali melalui kredit atau pembiayaan.
Sebagai contoh, ketika nasabah menempatkan uang dalam tabungan atau deposito, bank mengelola dana tersebut sesuai ketentuan perbankan. Bank kemudian dapat menyalurkan pembiayaan kepada nasabah lain yang membutuhkan dana untuk konsumsi maupun kegiatan usaha.
Dari aktivitas tersebut, bank memperoleh pendapatan, antara lain melalui bunga kredit atau mekanisme imbal hasil sesuai prinsip dan produk yang digunakan. Bank juga wajib mengelola likuiditas, risiko kredit, dan kecukupan modal untuk menjaga kelangsungan operasionalnya.
Bagaimana Dana Mengalir melalui Bank?
Ilustrasi sederhana fungsi intermediasi perbankan.
Masyarakat Pemilik Dana
Menyimpan dana melalui tabungan atau deposito.
dana
Bank
Mengelola dana, likuiditas, dan risiko sesuai ketentuan.
pembiayaan
Masyarakat dan Pelaku Usaha
Menggunakan pembiayaan untuk kebutuhan dan aktivitas ekonomi.
Diagram menggambarkan fungsi intermediasi bank secara sederhana. Pengelolaan dana dalam praktiknya melibatkan ketentuan permodalan, likuiditas, dan manajemen risiko.
Sementara itu, perusahaan asuransi bekerja melalui mekanisme pengelolaan premi dan pembayaran manfaat atau klaim sesuai ketentuan polis. Lembaga di sektor pasar modal memiliki mekanisme berbeda, seperti memfasilitasi transaksi efek atau mengelola dana investasi berdasarkan kewenangan masing-masing.
Mengapa Lembaga Keuangan Penting bagi Perekonomian?
Keberadaan lembaga keuangan mendukung perputaran dana dan kelancaran transaksi dalam perekonomian. Ketika akses terhadap layanan keuangan tersedia secara luas, masyarakat dan pelaku usaha memiliki lebih banyak pilihan untuk mengelola uang, memperoleh pembiayaan, serta merencanakan kebutuhan finansial.
Bagi dunia usaha, pembiayaan dapat digunakan untuk menambah modal kerja, membeli peralatan, atau memperluas kegiatan operasional. Aktivitas tersebut berpotensi meningkatkan kapasitas produksi dan membuka peluang ekonomi baru.
Lembaga keuangan juga berperan dalam memperluas inklusi keuangan, yaitu akses dan penggunaan produk serta layanan keuangan yang sesuai dengan kebutuhan masyarakat. Perkembangan layanan digital turut mempermudah akses terhadap berbagai fasilitas keuangan, termasuk pembayaran dan investasi.
Di sisi lain, kegiatan lembaga keuangan perlu didukung pengaturan dan pengawasan yang memadai. Hal ini penting untuk menjaga stabilitas sistem keuangan dan melindungi kepentingan konsumen. Di Indonesia, Otoritas Jasa Keuangan (OJK) memiliki kewenangan pengaturan dan pengawasan di sektor jasa keuangan, sedangkan Bank Indonesia memiliki kewenangan dalam sistem pembayaran serta tugas bank sentral lainnya.
Peran tersebut menunjukkan bahwa lembaga keuangan merupakan bagian penting dari sistem ekonomi. Namun, setiap institusi memiliki cakupan layanan dan kegiatan usaha yang berbeda.
Jenis-Jenis Lembaga Keuangan di Indonesia
Lembaga keuangan di Indonesia memiliki beragam bentuk dan layanan, mulai dari bank tempat kita menabung hingga perusahaan yang menyediakan asuransi, pembiayaan, dan investasi. Meskipun sama-sama bergerak di sektor keuangan, setiap lembaga memiliki fungsi, produk, dan ketentuan operasional yang berbeda.
Secara umum, jenis lembaga keuangan dapat dikelompokkan menjadi dua kategori utama, yaitu lembaga keuangan bank dan lembaga keuangan non-bank. Pembagian ini memudahkan kita memahami bagaimana masing-masing lembaga mengelola dan menyalurkan dana dalam perekonomian.
Namun, klasifikasi tersebut merupakan penyederhanaan untuk tujuan edukasi. Dalam praktiknya, pengaturan sektor jasa keuangan Indonesia juga mencakup bidang lain, termasuk inovasi teknologi sektor keuangan, aset keuangan digital, dan aset kripto.
Lembaga Keuangan Bank
Lembaga keuangan bank berperan menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kembali melalui kredit atau pembiayaan. Selain itu, bank menyediakan layanan transaksi dan pembayaran untuk mendukung aktivitas keuangan sehari-hari.
Di Indonesia, terdapat beberapa jenis bank dengan karakteristik berbeda.
1. Bank Umum Konvensional
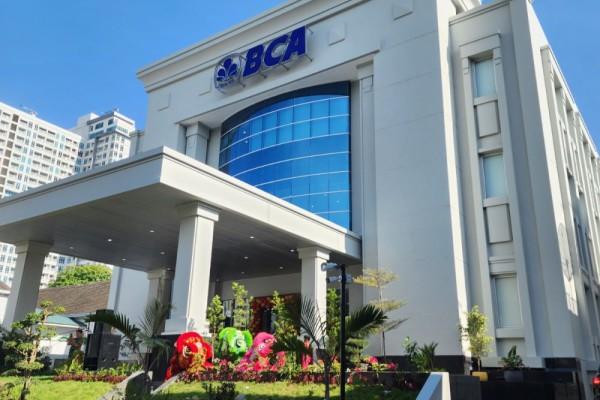
Bank yang menjalankan kegiatan usaha berdasarkan prinsip konvensional, termasuk layanan tabungan, deposito, kredit, transfer, dan pembayaran. Contohnya BCA, Bank Mandiri, BNI, dan BRI.
2. Bank Umum Syariah
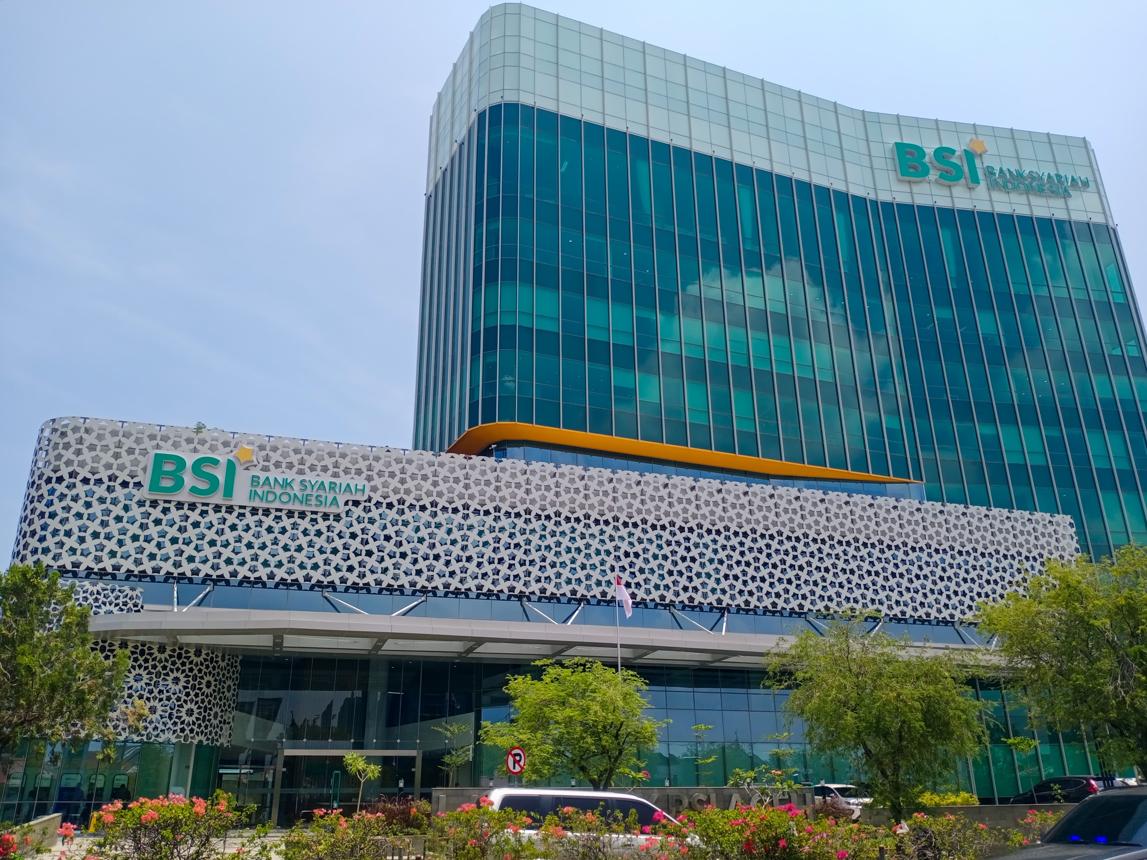
Menyediakan layanan perbankan berdasarkan prinsip syariah, menggunakan akad seperti wadiah, mudharabah, dan murabahah sesuai jenis produknya. Contohnya Bank Syariah Indonesia (BSI) dan Bank Muamalat.
3. Bank Perekonomian Rakyat (BPR) dan BPR Syariah (BPRS)
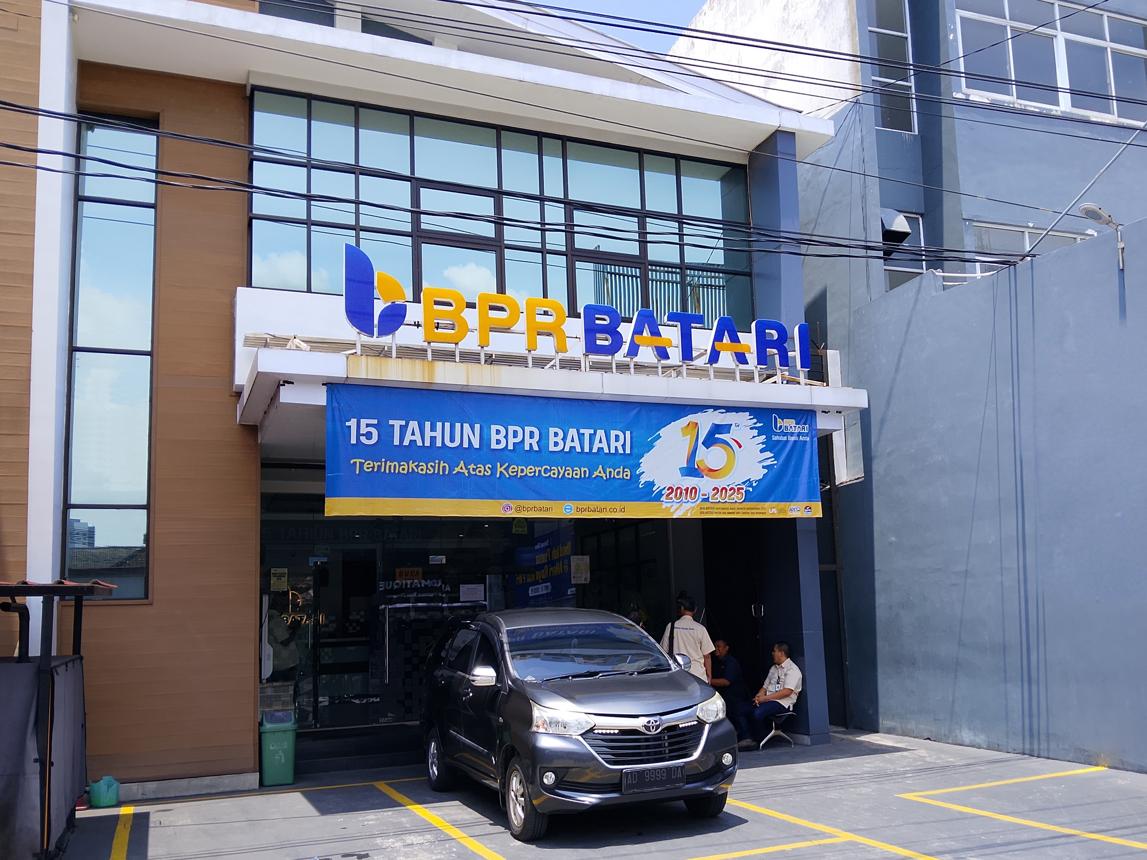
Berfokus pada layanan simpanan dan kredit atau pembiayaan, termasuk bagi masyarakat dan UMKM. Cakupan usahanya lebih terbatas dibandingkan bank umum.
Istilah Bank Perekonomian Rakyat menggantikan nama sebelumnya, Bank Perkreditan Rakyat, setelah berlakunya UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Bagaimana dengan Bank Indonesia? Bank Indonesia merupakan bank sentral, bukan bank komersial yang menawarkan tabungan atau kredit kepada masyarakat umum. Perannya mencakup kebijakan moneter, stabilitas sistem pembayaran, dan turut menjaga stabilitas sistem keuangan.
Lembaga Keuangan Non-Bank
Lembaga keuangan non-bank menyediakan layanan yang lebih spesifik, mulai dari perlindungan risiko hingga pembiayaan dan pengelolaan investasi.
Beberapa jenis yang umum ditemukan di Indonesia antara lain:
1. Asuransi
Memberikan perlindungan finansial terhadap risiko tertentu.
2. Dana Pensiun
Mengelola dana untuk manfaat pensiun peserta.
3. Perusahaan Pembiayaan
Menyediakan pembiayaan barang atau kebutuhan usaha.
4. Pergadaian
Menyediakan pinjaman dengan jaminan barang.
5. Lembaga Keuangan Mikro
Melayani pembiayaan dan kebutuhan keuangan skala mikro.
6. Modal Ventura
Menyediakan pendanaan atau penyertaan modal bagi usaha.
7. Pelaku Pasar Modal
Memfasilitasi penerbitan, perdagangan, dan pengelolaan investasi.
Baca selengkapnya: Lembaga Keuangan Non Bank: Pengertian, Jenis, Fungsi, dan Contoh
Contoh Lembaga Keuangan di Indonesia dan Layanannya
| Jenis lembaga | Contoh institusi | Produk atau layanan |
|---|---|---|
| Bank konvensional | BCA, BRI, Mandiri | Tabungan, deposito, kredit, mobile banking |
| Bank syariah | BSI, Bank Muamalat | Tabungan dan pembiayaan syariah |
| BPR | BPR daerah | Tabungan, deposito, kredit |
| Asuransi | Allianz, Prudential | Asuransi jiwa dan kesehatan |
| Dana pensiun | DPLK BRI, DPLK BNI | Program pensiun |
| Pembiayaan | Adira Finance, BFI Finance | Pembiayaan kendaraan dan usaha |
| Pergadaian | Pegadaian | Gadai dan pembiayaan berbasis agunan |
| Modal ventura | East Ventures | Pendanaan perusahaan rintisan |
| Pasar modal | Perusahaan sekuritas | Perdagangan saham dan obligasi |
Catatan: Produk yang tersedia bergantung pada izin usaha, kebijakan, dan ketentuan masing-masing institusi.
Apa Perbedaan Lembaga Keuangan Konvensional dan Syariah?
Selain berdasarkan jenis institusi, lembaga keuangan juga dapat dibedakan menurut prinsip operasionalnya, yaitu konvensional dan syariah.
Lembaga keuangan konvensional menggunakan mekanisme keuangan umum, seperti bunga pada produk pinjaman dan simpanan tertentu. Sementara itu, lembaga keuangan syariah menjalankan kegiatan berdasarkan prinsip syariah, termasuk ketentuan mengenai riba, gharar, dan maysir.
| Aspek | Konvensional | Syariah |
|---|---|---|
| Prinsip operasional | Ketentuan keuangan konvensional | Prinsip syariah |
| Mekanisme imbal hasil | Dapat menggunakan bunga | Bagi hasil, margin, atau ujrah sesuai akad |
| Contoh produk | Tabungan, deposito, kredit | Tabungan wadiah, deposito mudharabah, pembiayaan murabahah |
| Pengawasan prinsip | Regulasi sesuai sektor | Regulasi sektor dan kepatuhan syariah |
Misalnya, kredit kendaraan konvensional umumnya menggunakan mekanisme bunga, sedangkan pembiayaan kendaraan syariah dapat menggunakan akad jual beli dengan margin yang disepakati.
Siapa yang Mengawasi Lembaga Keuangan di Indonesia?
Sistem keuangan Indonesia melibatkan sejumlah lembaga yang memiliki kewenangan berbeda. Tiga di antaranya adalah Otoritas Jasa Keuangan (OJK), Bank Indonesia (BI), dan Lembaga Penjamin Simpanan (LPS). Ketiganya berperan menjaga sistem keuangan, tetapi memiliki tugas yang tidak sama.
1. Otoritas Jasa Keuangan (OJK)
OJK bertugas mengatur dan mengawasi kegiatan di sektor jasa keuangan, termasuk perbankan, pasar modal, asuransi, dana pensiun, dan lembaga pembiayaan.
Kewenangannya juga mencakup inovasi teknologi sektor keuangan serta aset keuangan digital, termasuk aset kripto. OJK turut menjalankan fungsi perlindungan konsumen dan masyarakat di sektor jasa keuangan.
2. Bank Indonesia (BI)
Bank Indonesia merupakan bank sentral yang bertanggung jawab menjaga stabilitas nilai rupiah, memelihara stabilitas sistem pembayaran, dan turut menjaga stabilitas sistem keuangan.
Berbeda dari bank umum, BI tidak menyediakan layanan tabungan atau kredit komersial untuk masyarakat.
3. Lembaga Penjamin Simpanan (LPS)
LPS memiliki fungsi menjamin simpanan nasabah pada bank peserta penjaminan sesuai ketentuan yang berlaku. LPS juga menjalankan fungsi resolusi bank dan kewenangan lain berdasarkan peraturan perundang-undangan.
Perlu dipahami bahwa tidak semua produk keuangan dijamin LPS. Perlindungan ini berlaku untuk simpanan bank yang memenuhi persyaratan penjaminan, bukan investasi saham, emas, atau kripto.
OJK, BI, dan LPS: Siapa Mengurus Apa?
Tiga lembaga dengan kewenangan berbeda yang saling melengkapi dalam sistem keuangan Indonesia.
Otoritas Jasa Keuangan
REGULASI & PENGAWASANMengatur dan mengawasi sektor jasa keuangan serta menjalankan fungsi perlindungan konsumen.
Bank Indonesia
BANK SENTRALMenjaga stabilitas nilai rupiah, sistem pembayaran, dan turut menjaga stabilitas sistem keuangan.
Lembaga Penjamin Simpanan
PENJAMINAN & RESOLUSIMenjamin simpanan bank yang memenuhi ketentuan serta menjalankan fungsi resolusi bank.
Pengawasan lembaga keuangan tidak berarti seluruh produknya bebas risiko. Penjaminan LPS juga tidak berlaku untuk investasi saham, emas, atau kripto.
Bagaimana Cara Memilih Lembaga Keuangan yang Aman?
Memilih lembaga keuangan tidak cukup hanya berdasarkan popularitas merek, kemudahan aplikasi, atau penawaran keuntungan. Legalitas dan transparansi layanan juga perlu menjadi pertimbangan.
Sebelum menggunakan produk keuangan, ada lima hal yang sebaiknya diperiksa:
- Periksa legalitas lembaga. Pastikan penyedia layanan memiliki izin atau status yang sesuai dengan kegiatan usahanya. Informasi dapat diperiksa melalui kanal resmi otoritas terkait.
- Pahami produk dan risikonya. Ketahui cara kerja produk, potensi keuntungan, kemungkinan kerugian, dan ketentuan penggunaannya.
- Perhatikan biaya transaksi. Cek biaya administrasi, transaksi, penarikan, serta biaya lain yang mungkin dikenakan.
- Pastikan informasi transparan. Pilih penyedia yang menjelaskan syarat, ketentuan, risiko, dan kebijakan layanan secara terbuka.
- Cek saluran pengaduan. Pastikan tersedia layanan pelanggan dan mekanisme penyelesaian keluhan yang jelas.
Sebagai langkah tambahan, hindari penawaran yang menjanjikan keuntungan tinggi tanpa risiko. Dalam investasi, potensi imbal hasil umumnya berkaitan dengan tingkat risiko yang perlu dipahami.
Baca juga: 6 Cara Cek Aplikasi Investasi yang Terdaftar di OJK
Apa Hubungan Lembaga Keuangan dengan Investasi?
Lembaga keuangan tidak hanya membantu masyarakat menyimpan atau meminjam dana. Sebagian lembaga dan pelaku usaha juga menyediakan akses ke berbagai instrumen investasi.
Di pasar modal, misalnya, perusahaan efek dapat menjalankan kegiatan sebagai perantara perdagangan efek sesuai izin usahanya. Sementara itu, manajer investasi mengelola portofolio investasi berdasarkan mandat dan ketentuan yang berlaku.
Perkembangan teknologi juga membuat akses investasi semakin praktis melalui platform digital. Namun, model bisnis dan perizinan setiap penyedia layanan dapat berbeda, tergantung produk dan aktivitas yang ditawarkan.
Karena itu, penting untuk memahami siapa penyedia layanan, bagaimana transaksi dilakukan, siapa pihak yang menyimpan atau mencatat aset, serta perlindungan apa yang berlaku bagi pengguna.
Mengenal Pilihan Investasi Saham AS, Emas, dan Kripto di Nanovest
Setelah memahami peran lembaga keuangan, langkah berikutnya adalah mengenali pilihan investasi yang sesuai dengan kebutuhan dan profil risiko.
Melalui aplikasi Nanovest, pengguna dapat mengakses beberapa kelas aset, mulai dari saham Amerika Serikat (AS), emas digital, hingga aset kripto.
Sudah Kenal Lembaga Keuangan, Saatnya Kenali Pilihan Investasi!
Jelajahi saham AS, emas digital, dan aset kripto melalui Nanovest. Pelajari karakteristik setiap aset sebelum menentukan pilihan investasi yang sesuai dengan tujuanmu.
Investasi memiliki risiko. Pelajari produk dan ketentuannya sebelum bertransaksi.FAQ Seputar Lembaga Keuangan
Apakah OJK termasuk lembaga keuangan?
Tidak. OJK merupakan lembaga negara yang menjalankan fungsi pengaturan dan pengawasan sektor jasa keuangan, bukan penyedia produk keuangan komersial.
Apa saja contoh lembaga keuangan non-bank?
Contohnya perusahaan asuransi, dana pensiun, perusahaan pembiayaan, pergadaian, lembaga keuangan mikro, dan perusahaan modal ventura.
Apakah koperasi termasuk lembaga keuangan?
Koperasi yang menjalankan kegiatan simpan pinjam menyediakan layanan keuangan bagi anggotanya. Namun, pengaturan dan pengawasannya bergantung pada karakteristik serta kegiatan usahanya.
Apa perbedaan lembaga keuangan dan lembaga jasa keuangan?
Lembaga keuangan merupakan istilah umum untuk institusi yang menyediakan layanan terkait keuangan. Sementara itu, istilah lembaga jasa keuangan digunakan dalam konteks regulasi untuk pelaku usaha pada sektor jasa keuangan sesuai ketentuan yang berlaku.
Apakah semua lembaga keuangan diawasi OJK?
Tidak selalu. Kewenangan pengawasan bergantung pada jenis lembaga dan kegiatan usahanya. Selain OJK, Bank Indonesia, kementerian terkait, dan otoritas lain juga memiliki kewenangan masing-masing.
Apakah semua produk keuangan dijamin LPS?
Tidak. Penjaminan LPS berlaku untuk simpanan bank yang memenuhi persyaratan penjaminan. Produk investasi seperti saham, emas, dan kripto tidak termasuk dalam penjaminan simpanan tersebut.
Apa perbedaan bank umum dan BPR?
Bank umum menyediakan layanan perbankan yang lebih luas, termasuk layanan terkait sistem pembayaran. Sementara itu, Bank Perekonomian Rakyat (BPR) memiliki cakupan kegiatan usaha yang lebih terbatas sesuai ketentuan yang berlaku.
Mengapa legalitas lembaga keuangan penting?
Legalitas membantu memastikan penyedia layanan menjalankan kegiatan usaha dalam kerangka perizinan dan pengawasan yang sesuai. Namun, legalitas tidak berarti produk keuangan bebas dari risiko.
Referensi +
- OJK Portal: Lembaga Perbankan
- OJK Portal: Booklet Perbankan Indonesia
- Bank Indonesia – Profil, Tujuan dan Tugas
- Lembaga Penjamin Simpanan (LPS)
- POJK Nomor 27 Tahun 2024 tentang Aset Keuangan Digital dan Kripto