Membayar belanja lewat ponsel, membuka rekening tanpa datang ke kantor cabang, memperoleh pembiayaan untuk usaha, membeli asuransi, hingga mulai berinvestasi kini dapat dilakukan melalui semakin banyak kanal.
Kemudahan tersebut menunjukkan bagaimana layanan keuangan menjadi semakin dekat dengan aktivitas sehari-hari. Namun, akses terhadap layanan keuangan belum selalu tersedia dengan kondisi yang sama bagi setiap orang.
Ada masyarakat yang memiliki banyak pilihan produk keuangan, sementara sebagian lainnya masih menghadapi hambatan dari sisi lokasi, biaya, teknologi, persyaratan, atau ketersediaan produk yang sesuai kebutuhan.
Di sinilah inklusi keuangan menjadi penting. Konsep ini melihat sejauh mana masyarakat dapat memperoleh dan menggunakan layanan keuangan yang relevan dengan kebutuhannya.
Daftar Isi
ToggleApa Itu Inklusi Keuangan?
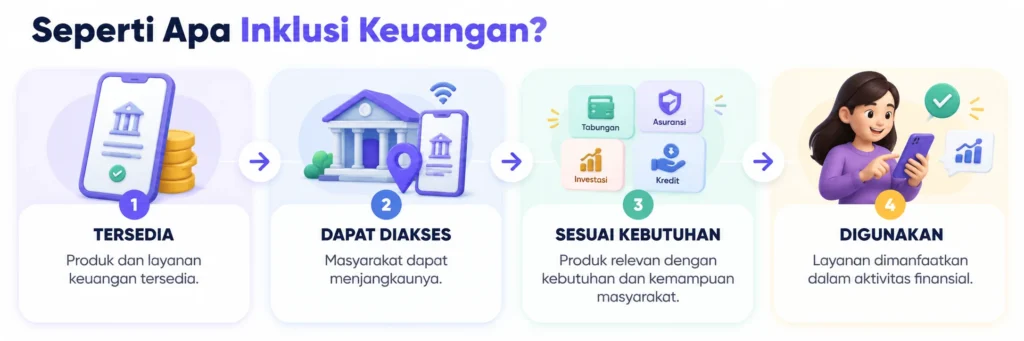
Inklusi keuangan adalah ketersediaan akses terhadap berbagai lembaga, produk, dan layanan jasa keuangan yang sesuai dengan kebutuhan dan kemampuan masyarakat dalam rangka meningkatkan kesejahteraan. Definisi tersebut digunakan Otoritas Jasa Keuangan (OJK) dalam ketentuan mengenai peningkatan inklusi keuangan di sektor jasa keuangan.
Dengan demikian, pembahasan inklusi keuangan mencakup beberapa hal sekaligus: apakah layanan keuangan tersedia, apakah masyarakat dapat menjangkaunya, apakah produk tersebut sesuai dengan kebutuhan dan kemampuan pengguna, serta apakah layanan tersebut benar-benar dimanfaatkan.
Bank Indonesia juga menempatkan akses yang efektif, kenyamanan, tanggung jawab penyedia layanan, dan keterjangkauan biaya sebagai bagian penting dalam berbagai definisi keuangan inklusif yang dirangkumnya.
Dalam konteks global, World Bank menggunakan pendekatan serupa. Financial inclusion berkaitan dengan akses dan penggunaan produk serta layanan keuangan yang terjangkau dan sesuai kebutuhan, yang disediakan secara bertanggung jawab dan berkelanjutan. World Bank
Karena itu, memiliki produk keuangan dapat menjadi salah satu bentuk inklusi, tetapi gambaran lengkapnya juga perlu melihat apakah produk tersebut dapat digunakan secara efektif sesuai kebutuhan penggunanya.
Apa Tujuan Inklusi Keuangan?
Tujuan inklusi keuangan berkaitan dengan peningkatan akses sekaligus pemanfaatan layanan jasa keuangan oleh masyarakat.
Dalam SEOJK No. 31/SEOJK.07/2017, OJK menetapkan empat tujuan utama: meningkatkan akses masyarakat terhadap lembaga, produk, dan layanan jasa keuangan; meningkatkan penyediaan produk atau layanan yang sesuai kebutuhan dan kemampuan masyarakat; meningkatkan penggunaannya; serta meningkatkan kualitas pemanfaatannya.
Dalam praktiknya, tujuan tersebut dapat dipahami melalui beberapa area berikut.
1. Memperluas Akses terhadap Layanan Keuangan
Masyarakat membutuhkan jalur untuk dapat menjangkau layanan keuangan formal. Akses tersebut dapat hadir melalui kantor layanan, agen, ATM, aplikasi, situs web, atau kanal digital lainnya. Bentuknya dapat berkembang mengikuti teknologi dan karakteristik masyarakat yang dilayani.
Akses juga berkaitan dengan kemampuan berbagai kelompok masyarakat untuk menggunakan layanan tersebut. Sebagai contoh, OJK menerbitkan Pedoman SETARA pada 2025 untuk mendorong akses pelayanan keuangan yang setara bagi penyandang disabilitas, termasuk dari sisi infrastruktur fisik dan digital, dokumen, layanan, serta penanganan pengaduan.
2. Meningkatkan Ketersediaan Produk yang Sesuai
Kebutuhan finansial setiap orang berbeda. Karena itu, OJK memasukkan kesesuaian produk dengan kebutuhan dan kemampuan masyarakat sebagai bagian dari tujuan inklusi keuangan.
3. Mendorong Penggunaan Layanan Keuangan
Ketersediaan produk menjadi lebih bermakna ketika masyarakat dapat menggunakannya dalam aktivitas finansial. Rekening transaksi dapat digunakan untuk menerima atau mengirim uang. Tabungan dapat digunakan untuk menyimpan dana. Kredit atau pembiayaan dapat mendukung kebutuhan konsumtif maupun produktif sesuai peruntukannya.
World Bank juga membedakan akses terhadap layanan keuangan dengan penggunaan aktualnya.
4. Meningkatkan Kualitas Pemanfaatan Produk Keuangan
Penggunaan layanan keuangan juga perlu sesuai dengan kebutuhan dan kemampuan pengguna. Seseorang dapat memiliki akses terhadap banyak produk, tetapi masing-masing memiliki fungsi, biaya, manfaat, dan risiko yang berbeda. Kualitas pemanfaatan menjadi penting agar layanan yang digunakan relevan dengan kondisi finansial penggunanya.
Apa Saja yang Termasuk dalam Inklusi Keuangan?
Cakupan inklusi keuangan dapat terlihat dari berbagai kebutuhan finansial yang dilayani oleh sistem keuangan.
World Bank antara lain memasukkan transaksi, pembayaran, tabungan, kredit, dan asuransi sebagai produk dan layanan yang berkaitan dengan financial inclusion. Di Indonesia, cakupan sektor jasa keuangan juga melibatkan pasar modal sehingga akses terhadap investasi menjadi bagian dari ekosistem keuangan yang lebih luas.
Ekosistem Inklusi Keuangan
Berbagai produk dan layanan keuangan dapat mendukung kebutuhan finansial pada tahap yang berbeda.
Pembayaran
Mengirim, menerima, dan melakukan pembayaran.
Tabungan
Menyimpan dana untuk kebutuhan mendatang.
Kredit/
Pembiayaan
Mengakses dana sesuai kebutuhan dan kemampuan.
Asuransi
Mengelola dampak finansial dari risiko tertentu.
Investasi
Menempatkan dana pada instrumen untuk tujuan finansial.
Contoh Inklusi Keuangan dalam Kehidupan Sehari-hari
Inklusi keuangan lebih mudah dipahami melalui aktivitas yang sudah banyak ditemui sehari-hari.
1. Membuka Rekening melalui Aplikasi
Layanan digital memungkinkan proses pembukaan rekening dilakukan melalui perangkat yang dimiliki pengguna, selama persyaratan yang ditentukan dapat dipenuhi. Akses digital dapat mengurangi ketergantungan terhadap kantor fisik dan memperluas kanal yang tersedia untuk menggunakan layanan keuangan.
2. Melakukan Pembayaran Digital
Pembayaran digital memungkinkan masyarakat mengirim, menerima, dan menggunakan dana secara elektronik. Rekening transaksi dan kemampuan melakukan atau menerima pembayaran digital juga dipandang World Bank sebagai salah satu pintu masuk menuju layanan keuangan digital yang lebih luas.
3. UMKM Menerima Pembayaran Non-Tunai
Akses terhadap sistem pembayaran dapat membantu pelaku usaha menerima transaksi melalui lebih banyak metode. Bagi UMKM, layanan keuangan kemudian dapat berkembang ke kebutuhan lain seperti penyimpanan dana, pengelolaan transaksi, hingga akses terhadap pembiayaan.
4. Mengakses Kredit atau Pembiayaan dari Lembaga Resmi
Kredit dan pembiayaan memberikan akses terhadap dana untuk berbagai kebutuhan sesuai jenis produk dan persyaratannya. Bagi pelaku usaha, akses terhadap modal dapat mendukung kegiatan bisnis. World Bank mencatat bahwa akses terhadap kredit dan modal, tabungan yang aman, serta layanan pembayaran dapat mendukung pertumbuhan usaha dan aktivitas kewirausahaan.
5. Memiliki Perlindungan Asuransi
Asuransi merupakan bagian lain dari akses layanan keuangan. Produk ini dapat digunakan untuk membantu mengelola konsekuensi finansial dari risiko tertentu sesuai perlindungan dan ketentuan polis yang dipilih.
6. Mengakses Produk Investasi secara Digital
Perkembangan layanan finansial digital juga membuka lebih banyak kanal bagi masyarakat untuk mengakses produk investasi.
Dalam konteks inklusi keuangan, akses tersebut memberi masyarakat pilihan yang lebih luas dalam mengelola dana. Pengguna tetap perlu memahami karakteristik, potensi keuntungan, biaya, dan risiko dari instrumen investasi yang dipilih.
Siapa yang Membutuhkan Inklusi Keuangan?
Inklusi keuangan relevan bagi masyarakat secara luas karena kebutuhan terhadap layanan keuangan muncul pada berbagai tahap kehidupan dan kegiatan ekonomi.
Bagi individu, akses tersebut dapat digunakan untuk melakukan pembayaran, menyimpan dana, memperoleh perlindungan finansial, atau mengelola dana untuk tujuan masa depan.
Bagi pelaku UMKM, layanan keuangan dapat mendukung penerimaan pembayaran, pengelolaan arus kas, penyimpanan dana, serta akses terhadap pembiayaan untuk kegiatan usaha.
Inklusi juga penting bagi masyarakat yang masih menghadapi hambatan dalam menjangkau layanan formal, termasuk karena lokasi, biaya, keterbatasan infrastruktur, kemampuan menggunakan teknologi, maupun kebutuhan aksesibilitas tertentu. World Bank menempatkan perluasan akses terhadap kelompok yang masih belum terlayani sebagai salah satu isu penting dalam financial inclusion.
Perkembangan teknologi dapat memperluas jalur untuk menjangkau layanan tersebut, tetapi akses saja belum memberikan gambaran lengkap mengenai tingkat inklusi keuangan suatu negara. Seberapa banyak masyarakat yang sudah menggunakan layanan keuangan, bagaimana tingkat penggunaannya, dan indikator apa yang digunakan untuk mengukurnya perlu dilihat melalui data.
Bagaimana Inklusi Keuangan Diukur?
Inklusi keuangan dapat dilihat dari sejauh mana masyarakat menggunakan produk dan layanan jasa keuangan. Di Indonesia, salah satu rujukan utamanya adalah Survei Nasional Literasi dan Inklusi Keuangan (SNLIK).
Pada SNLIK 2026, indeks inklusi keuangan menggunakan parameter penggunaan (usage) terhadap produk dan layanan jasa keuangan. Sementara itu, indeks literasi keuangan dihitung menggunakan parameter pengetahuan, keterampilan, keyakinan, sikap, dan perilaku. Artinya, ketika indeks inklusi keuangan meningkat, semakin besar bagian masyarakat yang tercatat menggunakan produk atau layanan keuangan.
Pengukuran seperti ini juga membantu menunjukkan kelompok masyarakat yang sudah banyak menggunakan layanan keuangan serta kelompok yang masih membutuhkan perluasan akses.
Bagaimana Kondisi Inklusi Keuangan di Indonesia?
Hasil SNLIK 2026 menunjukkan indeks inklusi keuangan masyarakat Indonesia mencapai 93,61%, sedangkan indeks literasi keuangan berada di 69,57%.
Angka tersebut meningkat dibandingkan SNLIK 2025, ketika indeks inklusi keuangan tercatat 92,74% dan indeks literasi keuangan 66,64% berdasarkan cakupan penghitungan yang dibandingkan OJK dalam SNLIK 2026.
Hasil 2026 juga telah melampaui target dalam Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025-2029 untuk tahun 2029, yaitu 93% untuk inklusi keuangan dan 69,35% untuk literasi keuangan.
SNLIK 2026 memang memiliki cakupan yang jauh lebih luas. Survei melibatkan 75.000 responden di 38 provinsi dan seluruh 514 kabupaten/kota, dibandingkan SNLIK 2024 dan 2025 yang masing-masing melibatkan 10.800 responden di 120 kabupaten/kota pada 34 provinsi.
Literasi dan Inklusi Keuangan: Apa Bedanya?
Literasi keuangan berkaitan dengan kemampuan seseorang memahami dan mengambil keputusan mengenai keuangan, sedangkan inklusi keuangan berkaitan dengan penggunaan produk dan layanan jasa keuangan dalam pengukuran SNLIK.
Perbedaannya dapat dilihat melalui contoh sederhana. Seseorang mungkin sudah memiliki rekening bank, menggunakan layanan pembayaran, atau mempunyai produk keuangan lainnya. Hal tersebut menunjukkan adanya penggunaan layanan keuangan.
Namun, kemampuan memahami biaya, manfaat, risiko, serta menentukan produk yang sesuai membutuhkan literasi keuangan.
| Aspek | Literasi Keuangan | Inklusi Keuangan |
|---|---|---|
| Fokus | Pemahaman dan kemampuan mengelola keputusan finansial | Penggunaan produk dan layanan keuangan |
| Parameter SNLIK 2026 | Pengetahuan, keterampilan, keyakinan, sikap, dan perilaku | Penggunaan (usage) |
| Pertanyaan sederhana | “Apakah saya memahami produk yang saya gunakan?” | “Apakah saya menggunakan produk atau layanan keuangan?” |
| Contoh | Memahami risiko dan karakteristik investasi | Memiliki dan menggunakan akses terhadap produk investasi |
Bisakah Inklusi Keuangan Tinggi tetapi Literasi Masih Lebih Rendah?
Bisa. Data Indonesia saat ini bahkan menunjukkan adanya selisih antara kedua indeks tersebut.
Berdasarkan SNLIK 2026, terdapat selisih 24,04 poin persentase antara indeks inklusi keuangan 93,61% dan literasi keuangan 69,57%.
Selisih tersebut tidak berarti bahwa setiap orang yang menggunakan layanan keuangan memiliki tingkat pemahaman yang rendah. Angka tersebut merupakan dua indeks nasional dengan parameter pengukuran berbeda. Namun, hasilnya menunjukkan mengapa peningkatan akses dan penggunaan layanan keuangan perlu berjalan bersama peningkatan pengetahuan dan kemampuan finansial.
Misalnya, akses terhadap produk investasi memungkinkan seseorang mulai berinvestasi. Literasi keuangan membantu orang tersebut memahami volatilitas, potensi keuntungan, biaya, horizon investasi, dan risiko sebelum mengambil keputusan.
Faktor yang Memengaruhi Inklusi Keuangan
Perbedaan tingkat inklusi dapat berkaitan dengan berbagai kondisi yang menentukan seberapa mudah seseorang menjangkau dan menggunakan layanan keuangan.
1. Infrastruktur dan Jangkauan Layanan
Ketersediaan infrastruktur memengaruhi bagaimana masyarakat berinteraksi dengan penyedia layanan keuangan. Kantor cabang, agen, ATM, jaringan pembayaran, konektivitas internet, serta perangkat digital dapat menjadi jalur untuk menggunakan layanan. Kebutuhan infrastrukturnya dapat berbeda antara wilayah perkotaan, perdesaan, dan daerah dengan kondisi geografis tertentu.
2. Teknologi dan Akses Digital
Digitalisasi memungkinkan banyak aktivitas finansial dilakukan melalui perangkat tanpa selalu membutuhkan kunjungan ke lokasi fisik.
Namun, manfaat tersebut juga bergantung pada akses internet, kepemilikan perangkat, kemampuan menggunakan teknologi, dan ketersediaan layanan yang dapat digunakan dengan baik oleh berbagai kelompok masyarakat.
3. Pendapatan dan Biaya
Kondisi ekonomi memengaruhi jenis produk keuangan yang relevan dan dapat digunakan seseorang.
Biaya administrasi, minimum transaksi, premi, cicilan, hingga modal awal dapat menjadi pertimbangan ketika memilih layanan. Produk yang tersedia perlu memiliki karakteristik yang sesuai dengan kemampuan pengguna.
4. Persyaratan dan Identitas
Produk keuangan memiliki proses verifikasi dan persyaratan tertentu. Kemampuan memenuhi dokumen identitas, proses registrasi, atau persyaratan produk dapat memengaruhi akses masyarakat terhadap layanan formal.
5. Literasi Keuangan
Pemahaman terhadap suatu produk dapat memengaruhi keputusan seseorang untuk menggunakannya. Informasi mengenai manfaat, biaya, cara kerja, dan risiko membantu masyarakat menentukan apakah suatu produk sesuai dengan kebutuhannya.
6. Kepercayaan dan Keamanan
Masyarakat juga perlu memiliki kepercayaan terhadap penyedia dan sistem yang digunakan. Keamanan data, perlindungan konsumen, transparansi informasi, serta mekanisme penanganan pengaduan menjadi relevan ketika semakin banyak aktivitas keuangan dilakukan secara digital.
Tantangan Inklusi Keuangan di Indonesia
Data SNLIK menunjukkan bahwa tantangan Indonesia saat ini semakin spesifik. Dengan indeks inklusi nasional yang telah mencapai 93,61%, perhatian juga perlu diberikan pada kelompok yang tingkat inklusinya masih berada di bawah rata-rata nasional.
1. Menjangkau Kelompok dengan Tingkat Inklusi Lebih Rendah
Penduduk perdesaan serta kelompok usia tertentu masih memiliki tingkat inklusi di bawah angka nasional. Hal ini menunjukkan perlunya pendekatan yang mempertimbangkan karakteristik kelompok sasaran, bukan satu metode distribusi layanan untuk seluruh masyarakat.
2. Mempersempit Jarak antara Literasi dan Inklusi
Penggunaan produk keuangan berkembang lebih cepat dibandingkan indeks literasinya. Tantangannya adalah memastikan masyarakat memiliki kemampuan yang memadai untuk memahami produk yang sudah dapat mereka gunakan, terutama ketika produk keuangan semakin mudah diakses melalui kanal digital.
3. Menjaga Keamanan dalam Ekosistem Digital
Semakin banyak aktivitas keuangan berpindah ke kanal digital, semakin penting pula keamanan akun dan data pengguna. Masyarakat perlu mengenali praktik keamanan dasar, kanal resmi penyedia layanan, serta cara melaporkan masalah ketika menghadapi transaksi mencurigakan atau indikasi penipuan.
4. Menyediakan Produk yang Relevan bagi Beragam Kebutuhan
Masyarakat memiliki tingkat pendapatan, tujuan, kemampuan, dan kebutuhan finansial yang berbeda. Perluasan inklusi karena itu juga berkaitan dengan kemampuan industri menyediakan produk yang dapat digunakan secara relevan oleh kelompok masyarakat yang beragam.
Bagaimana Cara Meningkatkan Inklusi Keuangan?
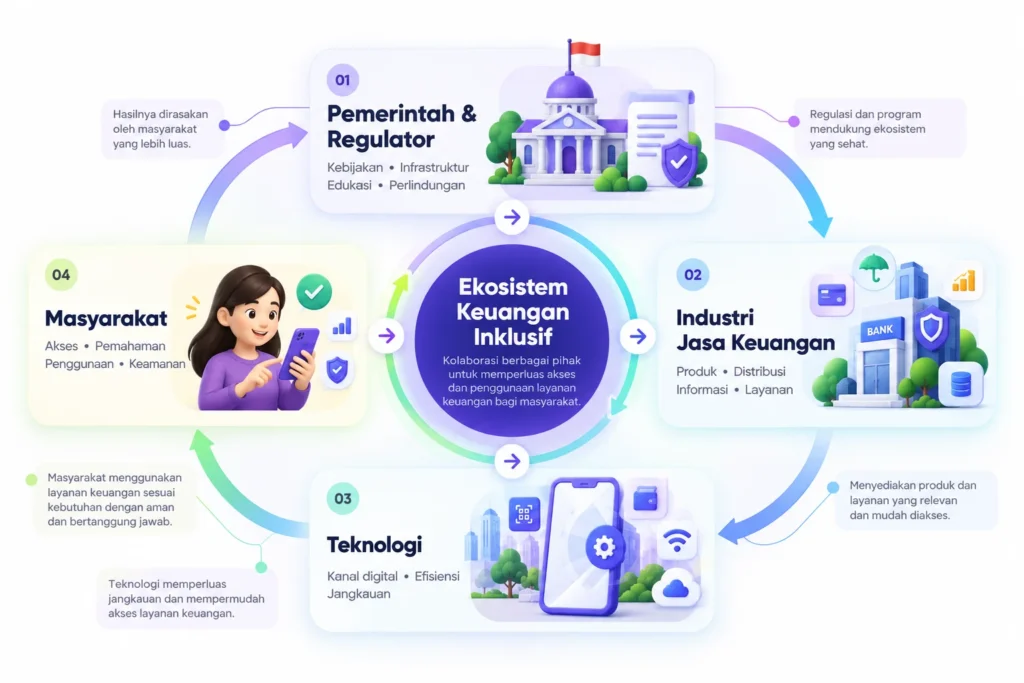
Peningkatan inklusi keuangan membutuhkan keterlibatan banyak pihak. Pemerintah dan regulator membentuk ekosistem dan perlindungan yang mendukung, industri menyediakan produk dan kanal layanan, teknologi memperluas distribusi, sementara masyarakat menentukan bagaimana layanan tersebut digunakan.
Peran Pemerintah dan Regulator
Pemerintah dan regulator memiliki peran dalam membangun kebijakan, infrastruktur, edukasi, serta perlindungan konsumen yang mendukung penggunaan layanan keuangan.
Programnya juga perlu disesuaikan dengan kelompok yang ingin dijangkau. Pendekatan untuk masyarakat yang baru mengenal layanan keuangan dapat berbeda dari kelompok yang sudah menggunakan berbagai produk tetapi membutuhkan pemahaman lebih dalam.
Peran Lembaga Jasa Keuangan
Bank, perusahaan asuransi, perusahaan pembiayaan, pelaku pasar modal, dan penyedia jasa keuangan lainnya berada pada titik interaksi langsung dengan pengguna.
Kontribusinya terhadap inklusi keuangan dapat dilakukan melalui penyediaan produk yang sesuai dengan kebutuhan dan kemampuan masyarakat, informasi yang jelas, kanal layanan yang mudah digunakan, serta proses pengaduan dan perlindungan konsumen yang memadai.
Kemudahan akses juga perlu berjalan bersama kualitas penggunaan. Pengguna perlu mengetahui fungsi produk, biaya, manfaat, ketentuan, dan risiko yang relevan sebelum mengambil keputusan.
Peran Teknologi Finansial
Teknologi memungkinkan distribusi layanan keuangan dilakukan melalui aplikasi, situs web, perangkat seluler, dan berbagai kanal digital.
World Bank mendefinisikan digital financial services sebagai layanan keuangan yang menggunakan teknologi digital dalam penyampaian dan penggunaannya. Cakupannya dapat meliputi pembayaran, dompet digital, pinjaman, tabungan, asuransi, hingga investasi.
Perkembangan tersebut memungkinkan sebagian proses yang sebelumnya membutuhkan interaksi fisik dilakukan secara digital, mulai dari registrasi hingga transaksi.
Peran Masyarakat
Masyarakat juga memiliki peran melalui keputusan keuangan yang diambil sehari-hari.
Beberapa langkah yang dapat dilakukan antara lain menggunakan lembaga dan platform resmi, membaca informasi produk, membandingkan biaya dan manfaat, memahami risiko, menjaga keamanan akun, serta memilih layanan sesuai kebutuhan dan kemampuan finansial.
Semakin banyak produk yang dapat diakses, semakin banyak pula informasi yang perlu dipahami sebelum memilihnya.
Peran Digitalisasi dalam Inklusi Keuangan
Salah satu perubahan terbesar dalam distribusi layanan keuangan datang dari teknologi digital.
Aplikasi dan internet memungkinkan pengguna mengakses sejumlah layanan tanpa bergantung sepenuhnya pada kantor fisik. Proses transaksi juga dapat berlangsung lebih fleksibel dari sisi lokasi dan waktu.
World Bank mencatat bahwa akses terhadap rekening transaksi dan kemampuan melakukan atau menerima pembayaran digital dapat menjadi pintu masuk menuju layanan finansial digital yang lebih luas. Dari sana, pengguna dapat terhubung dengan tabungan, kredit, asuransi, investasi, dan perencanaan keuangan.
Di Indonesia, hubungan teknologi dan inklusi keuangan juga telah berkembang selama bertahun-tahun. Bank Indonesia, misalnya, sejak lama mengakui penggunaan teknologi berbasis mobile dan web sebagai salah satu sarana penyediaan layanan keuangan dalam rangka keuangan inklusif.
Dampaknya dapat dilihat dari beberapa perubahan berikut:
| Sebelumnya Menjadi Hambatan | Peran Digitalisasi |
|---|---|
| Jarak ke titik layanan | Sebagian layanan dapat diakses melalui aplikasi atau situs web |
| Ketergantungan pada jam layanan fisik | Sejumlah aktivitas dapat dilakukan melalui kanal digital |
| Proses administrasi manual | Registrasi dan proses tertentu dapat dilakukan secara digital |
| Distribusi informasi terbatas | Informasi produk dapat tersedia langsung melalui kanal digital |
| Akses terhadap pilihan produk | Pengguna dapat menjelajahi lebih banyak layanan melalui platform finansial |
Dari Akses ke Keputusan Finansial yang Lebih Baik
Akses terhadap semakin banyak layanan memberikan pilihan yang lebih luas. Tahap berikutnya adalah menentukan pilihan yang relevan dengan kondisi finansial masing-masing.
Alurnya dapat dimulai dari empat langkah sederhana.
1. Tentukan Kebutuhan
Mulai dari fungsi yang sedang dibutuhkan. Apakah dana diperlukan untuk transaksi sehari-hari, dana darurat, perlindungan, pembiayaan, atau tujuan investasi? Tujuan tersebut membantu mempersempit jenis produk yang perlu dipelajari.
2. Pelajari Produknya
Periksa cara kerja, persyaratan, biaya, manfaat, dan risiko. Untuk produk investasi, pahami pula faktor yang dapat memengaruhi nilainya serta kemungkinan kerugian.
3. Sesuaikan dengan Kemampuan
Produk keuangan perlu dipertimbangkan bersama kondisi finansial. Kemampuan memenuhi cicilan, membayar premi, menyediakan dana untuk investasi, atau menanggung fluktuasi nilai dapat berbeda pada setiap orang.
4. Gunakan dan Evaluasi
Setelah menggunakan suatu produk, evaluasi apakah produk tersebut masih sesuai dengan kebutuhan. Kondisi finansial, pendapatan, prioritas, dan tujuan dapat berubah sehingga pilihan produk juga dapat ditinjau kembali.
Mulai Jelajahi Investasi di Nanovest
Akses terhadap investasi menjadi salah satu bagian dari ekosistem keuangan yang semakin berkembang secara digital. Setelah memahami karakteristik produk dan risikonya, kamu dapat mengeksplorasi instrumen yang relevan dengan tujuan finansialmu.
Melalui Nanovest, kamu dapat menjelajahi berbagai pilihan aset investasi dalam satu aplikasi dan mempelajarinya sebelum mengambil keputusan.
Akses Investasi dari Satu Aplikasi
Jelajahi berbagai pilihan aset investasi di Nanovest dan mulai sesuai tujuan finansialmu.
FAQ
Apa yang dimaksud dengan inklusi keuangan?
Inklusi keuangan adalah ketersediaan akses terhadap lembaga, produk, dan layanan jasa keuangan yang sesuai dengan kebutuhan dan kemampuan masyarakat. Cakupannya meliputi berbagai layanan seperti pembayaran, tabungan, pembiayaan, asuransi, dan investasi.
Apa tujuan inklusi keuangan?
Inklusi keuangan bertujuan meningkatkan akses masyarakat terhadap layanan jasa keuangan, meningkatkan ketersediaan produk yang sesuai kebutuhan dan kemampuan, mendorong penggunaan layanan, serta meningkatkan kualitas pemanfaatannya.
Apa contoh inklusi keuangan?
Contoh inklusi keuangan antara lain membuka dan menggunakan rekening, melakukan pembayaran digital, memperoleh kredit atau pembiayaan melalui lembaga resmi, memiliki asuransi, serta mengakses produk investasi melalui platform yang sesuai ketentuan.
Apa manfaat inklusi keuangan bagi masyarakat?
Inklusi keuangan memberi masyarakat lebih banyak pilihan untuk melakukan transaksi, menyimpan dana, memperoleh pembiayaan, mengelola risiko finansial, dan mengakses produk investasi sesuai kebutuhan.
Apa perbedaan literasi dan inklusi keuangan?
Literasi keuangan berkaitan dengan pengetahuan, keterampilan, keyakinan, sikap, dan perilaku dalam mengambil keputusan finansial. Dalam SNLIK 2026, inklusi keuangan diukur berdasarkan penggunaan (usage) produk dan layanan jasa keuangan.
Bagaimana cara mengukur inklusi keuangan?
Di Indonesia, salah satu rujukan utamanya adalah Survei Nasional Literasi dan Inklusi Keuangan (SNLIK). Pada SNLIK 2026, indeks inklusi keuangan dihitung menggunakan parameter penggunaan (usage) terhadap produk dan layanan jasa keuangan.
Berapa tingkat inklusi keuangan Indonesia?
Berdasarkan SNLIK 2026 yang dilakukan OJK, LPS, dan BPS, indeks inklusi keuangan Indonesia mencapai 93,61%. Sementara itu, indeks literasi keuangan tercatat 69,57%.
Apa saja hambatan inklusi keuangan?
Hambatan dapat berkaitan dengan jangkauan infrastruktur, konektivitas dan kemampuan digital, biaya, persyaratan administrasi, literasi keuangan, keamanan, serta kesesuaian produk dengan kebutuhan masyarakat.
Apa hubungan inklusi keuangan dengan investasi?
Investasi merupakan bagian dari ekosistem layanan keuangan. Inklusi keuangan dapat memperluas akses masyarakat terhadap produk investasi, sementara literasi membantu investor memahami karakteristik, potensi keuntungan, biaya, dan risiko sebelum mengambil keputusan.
Disclaimer: Artikel ini dibuat untuk tujuan edukasi dan informasi dan bukan merupakan rekomendasi untuk membeli atau menjual instrumen investasi tertentu. Setiap instrumen investasi memiliki risiko. Pelajari karakteristik produk dan sesuaikan keputusan dengan tujuan serta kondisi finansialmu.
Referensi +
- World Bank Group: Financial Inclusion
- Bank Indonesia: Keuangan Inklusif
- Surat Edaran Otoritas Jasa Keuangan Nomor 31/SEOJK.07/2017 Tentang Pelaksanaan Kegiatan Dalam Rangka Meningkatkan Inklusi Keuangan di Sektor Jasa Keuangan
- World Bank: Payment Systems
- OJK: Siaran Pers Bersama: Indeks Literasi dan Inklusi Keuangan Masyarakat Meningkat, OJK, LPS, dan BPS Umumkan Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2026
- World Bank: Digital Financial Services (DFS)
- Surat Edaran Bank Indonesia No.16/12/DPAU tanggal 22 Juli 2014 perihal Penyelenggaraan Layanan Keuangan Digital Dalam Rangka Keuangan Inklusif Melalui Agen Layanan Keuangan Digital Individu