Wall Street memasuki pekan baru dengan sejumlah katalis besar setelah saham teknologi membantu indeks utama menutup pekan lalu dengan penguatan.
S&P 500 naik 1,2% sepanjang pekan lalu dan Nasdaq Composite menguat 2,1%, keduanya mencatat kinerja mingguan terbaik sejak awal Agustus. Dow Jones Industrial Average juga naik 0,3%, mengakhiri penurunan selama tiga pekan berturut-turut. Meta menjadi salah satu penggerak terbesar dengan kenaikan hampir 13%, sementara Microsoft bertambah lebih dari 4%. Apple dan Nvidia masing-masing naik lebih dari 1%.
Namun, penguatan tersebut berlangsung ketika pasar obligasi justru memberikan sinyal berbeda. Yield Treasury 10 tahun mencapai level tertinggi sejak 2007, sedangkan yield 30 tahun menyentuh level tertinggi sejak 2004. Yield 2 tahun juga melonjak sekitar 17 basis poin sepanjang pekan lalu.
Memasuki pekan 28 September, perhatian investor akan beralih ke dua pertanyaan utama: apakah pertumbuhan AI masih cukup kuat untuk menopang saham teknologi, dan apakah ekonomi AS masih terlalu panas untuk memungkinkan The Federal Reserve menahan suku bunga?
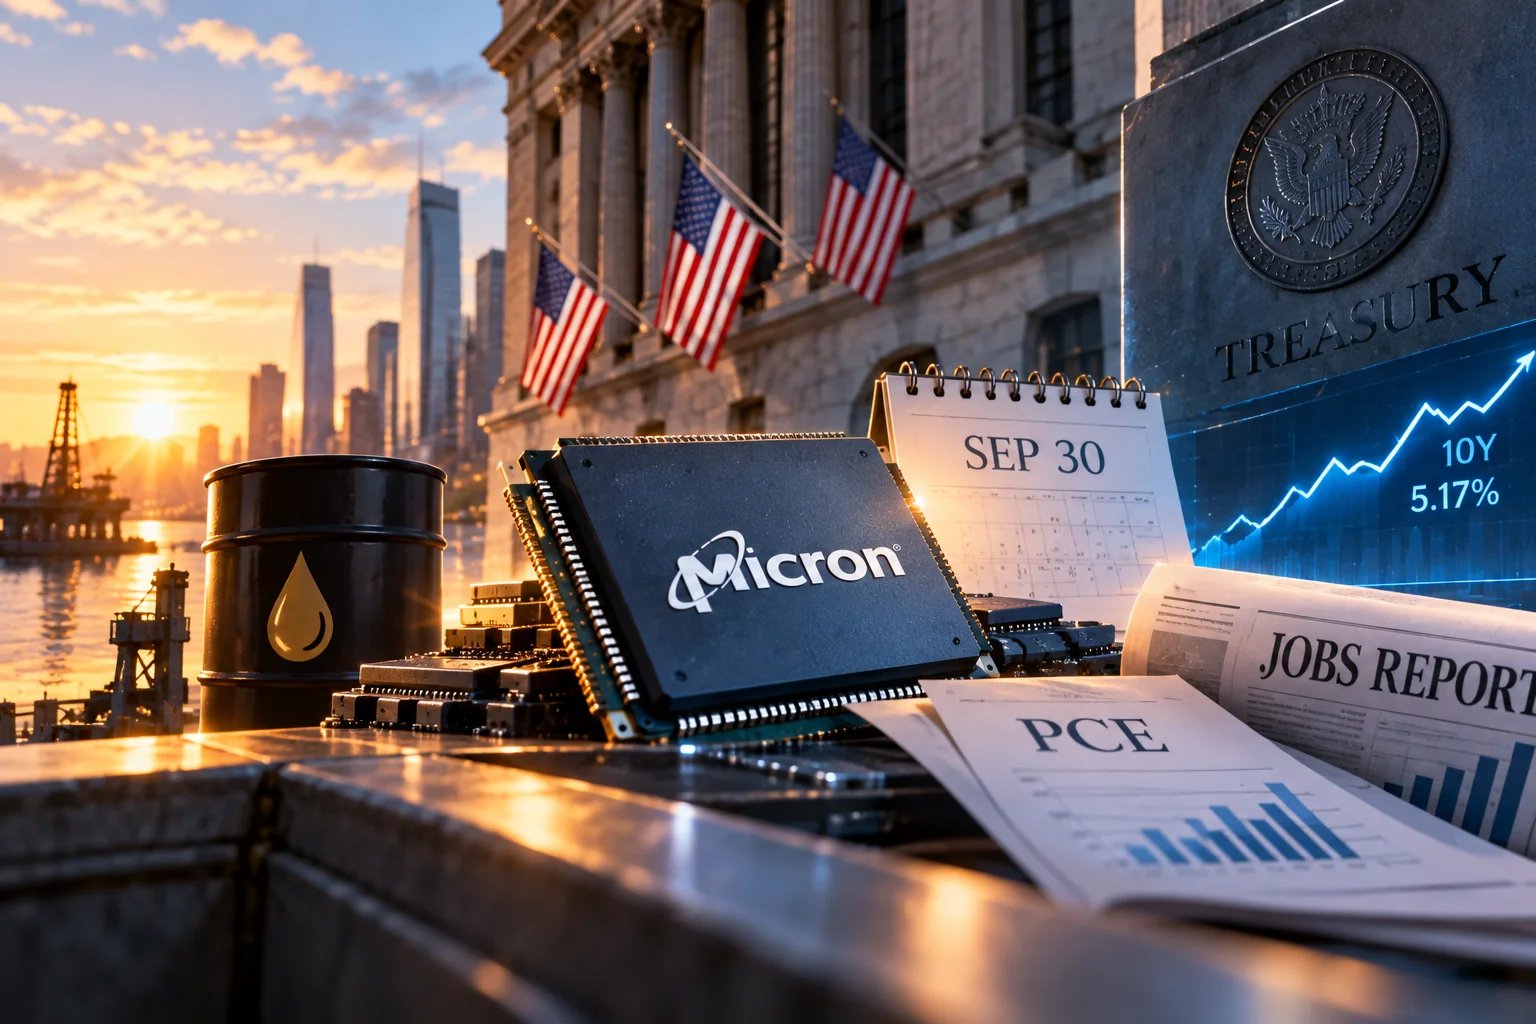
Jawabannya dapat mulai terlihat dari earnings Micron pada Rabu, data inflasi PCE pada hari yang sama, serta laporan pekerjaan September yang akan menutup pekan pada Jumat.
Micron Jadi Tes Berikutnya untuk AI Trade
Setelah dua pekan yang volatil bagi saham infrastruktur AI, Micron Technology (MU) akan menjadi salah satu perusahaan yang paling diperhatikan ketika melaporkan kinerja kuartal fiskal keempat pada Rabu.
Micron berada di posisi penting dalam rantai pasok AI karena perusahaan memproduksi DRAM dan high-bandwidth memory (HBM) yang digunakan dalam server dan akselerator AI. Karena itu, hasil perusahaan dapat memberikan gambaran tambahan mengenai kekuatan permintaan infrastruktur AI setelah sektor teknologi kembali memimpin pasar pekan lalu.
Fokus pasar tidak hanya akan berada pada pendapatan dan laba, tetapi juga permintaan HBM, harga memory chip, kapasitas produksi, margin, serta guidance manajemen untuk periode berikutnya.
Hal tersebut menjadi relevan ketika biaya pembiayaan untuk pembangunan infrastruktur AI ikut meningkat. Yield Treasury 10 tahun berada di sekitar 5,17%, naik sekitar satu poin persentase sejak awal 2026. JPMorgan (JPM) sebelumnya memperkirakan sekitar US$4,1 triliun utang terkait AI dapat diterbitkan hingga 2030 untuk mendanai pembangunan data center dan infrastruktur terkait.
Dengan yield yang lebih tinggi, perusahaan yang menggunakan utang untuk mendanai ekspansi harus menawarkan imbal hasil lebih besar kepada investor. Kondisi tersebut membuat pertumbuhan permintaan AI dan kemampuan perusahaan mengubah investasi besar menjadi pendapatan semakin relevan bagi pasar.
Selain Micron, kalender earnings pekan ini mencakup Jabil (JBL), FactSet, dan Conagra Brands (CAG) pada Rabu. Nike (NKE) dan Accenture (ACN) kemudian akan melaporkan kinerja pada Kamis. Pasted text
Nike menjadi salah satu perusahaan yang turut diperhatikan setelah menghadapi tekanan pada bisnisnya. Earnings pekan ini akan memberikan pembaruan mengenai strategi pemulihan perusahaan di bawah CEO Elliott Hill.
PCE dan Jobs Report Uji Arah Suku Bunga The Fed
Di luar earnings, kalender ekonomi pekan ini menjadi padat mulai Selasa.
Data JOLTS diperkirakan menunjukkan sekitar 7,225 juta lowongan pekerjaan pada Agustus, sedikit di bawah 7,271 juta pada periode sebelumnya. Data tersebut akan memberikan gambaran awal mengenai keseimbangan permintaan dan pasokan tenaga kerja sebelum laporan payrolls pada Jumat.
Rabu kemudian menjadi hari penting bagi pasar. Data Personal Consumption Expenditures (PCE) Agustus, indikator inflasi yang menjadi perhatian utama The Fed, dijadwalkan dirilis bersamaan dengan ADP employment, pendapatan pribadi, pengeluaran konsumen, dan pembacaan ekonomi lainnya.
Headline PCE diperkirakan naik 0,4% secara bulanan dan 3,7% secara tahunan. Sementara itu, core PCE yang mengecualikan makanan dan energi diperkirakan meningkat 0,3% bulanan dan 3,3% tahunan.
Data tersebut akan menjadi salah satu indikator penting setelah tekanan inflasi dan kenaikan harga energi mendorong pasar kembali memperhitungkan kemungkinan kenaikan suku bunga.
Perhatian kemudian beralih ke laporan pekerjaan September pada Jumat. Konsensus memperkirakan ekonomi AS menambah sekitar 100.000 pekerjaan, melambat dari 162.000 pada Agustus. Rata-rata upah per jam diperkirakan naik 0,3% secara bulanan dan 3,2% tahunan, sementara tingkat pengangguran diperkirakan bertahan di sekitar 4,1% berdasarkan kalender sumber utama.
Laporan Agustus sebelumnya jauh melampaui ekspektasi dengan tambahan 162.000 pekerjaan dibandingkan perkiraan sekitar 53.000. Karena itu, data September akan membantu menunjukkan apakah penguatan tersebut berlanjut atau sebagian mencerminkan faktor sementara.
Kombinasi inflasi yang masih tinggi dan pasar tenaga kerja yang tetap kuat dapat mempertahankan tekanan pada yield dan ekspektasi suku bunga. Sebaliknya, data yang lebih lemah dapat mengubah kembali ekspektasi pasar terhadap jalur kebijakan The Fed.
Minyak dan Yield Tetap Jadi Risiko Makro
Data ekonomi bukan satu-satunya faktor yang dapat menggerakkan pasar pekan ini.
Kontrak berjangka saham AS dibuka sedikit lebih rendah pada Minggu malam. Dow futures turun sekitar 0,2%, sementara S&P 500 dan Nasdaq-100 futures juga melemah sekitar 0,2%. Pada saat yang sama, Brent naik lebih dari 1% ke US$105,86 per barel, sedangkan WTI berada sekitar US$93,20.
Kenaikan minyak terjadi setelah Presiden AS Donald Trump menolak proposal Iran yang mencakup gencatan senjata tujuh hari dan pembukaan kembali Selat Hormuz dengan sejumlah persyaratan. Trump kemudian mengatakan ia memperkirakan pembicaraan dengan Iran dapat kembali berlangsung pekan ini.
Artinya, pasar masih menghadapi dua kemungkinan yang dapat bergerak cepat: kelanjutan diplomasi dapat meredakan sebagian premi risiko energi, sementara eskalasi baru dapat kembali meningkatkan kekhawatiran terhadap pasokan minyak.
Harga energi menjadi relevan bagi Wall Street karena kenaikan yang berlangsung lama dapat menambah tekanan inflasi dan memengaruhi ekspektasi suku bunga. Hal tersebut semakin penting ketika yield Treasury sudah berada pada level tertinggi dalam hampir dua dekade.
Di sisi perdagangan global, AS dan China juga memasuki periode yang relatif lebih stabil setelah Washington dan Beijing menyepakati perpanjangan dua bulan gencatan perdagangan yang sebelumnya akan berakhir pada 10 November. Perpanjangan tersebut memberikan waktu tambahan untuk negosiasi menuju kesepakatan yang lebih luas.
Namun, pertemuan Donald Trump dan Xi Jinping pekan lalu belum menghasilkan terobosan besar pada isu seperti perdagangan dan AI. Karena itu, perkembangan hubungan kedua negara tetap menjadi faktor eksternal yang perlu dipantau, meskipun kalender domestik AS kemungkinan menjadi penggerak utama pasar pekan ini.
Dengan Micron, PCE, dan jobs report berada dalam satu pekan yang sama, investor akan mendapatkan pembaruan dari sisi korporasi, inflasi, dan tenaga kerja sekaligus. Pergerakan yield Treasury serta harga minyak akan menentukan bagaimana pasar menerjemahkan data tersebut ke dalam ekspektasi suku bunga dan valuasi saham.
Pekan Padat Katalis, Pantau Arah Pasar
Micron, inflasi PCE, hingga jobs report AS siap menjadi perhatian pasar pekan ini. Pantau peluang investasi dan perkembangan terbaru melalui Nanovest.
Investasi memiliki risiko. Lakukan riset mandiri dan pertimbangkan profil risiko sebelum mengambil keputusan investasi. Nanovest terdaftar dan diawasi oleh OJK.
Referensi +
- CNBC: Stock futures slip after winning week on Wall Street: Live updates
- Yahoo Finance: 2 key checks for the AI trade and the economy: What to watch this week