Saham Intel (INTC) anjlok lebih dari 20% dalam perdagangan setelah jam bursa pada Kamis, 29 Oktober 2026 waktu Amerika Serikat, setelah perusahaan mengumumkan proyeksi pendapatan kuartal IV yang lebih rendah dari ekspektasi Wall Street.
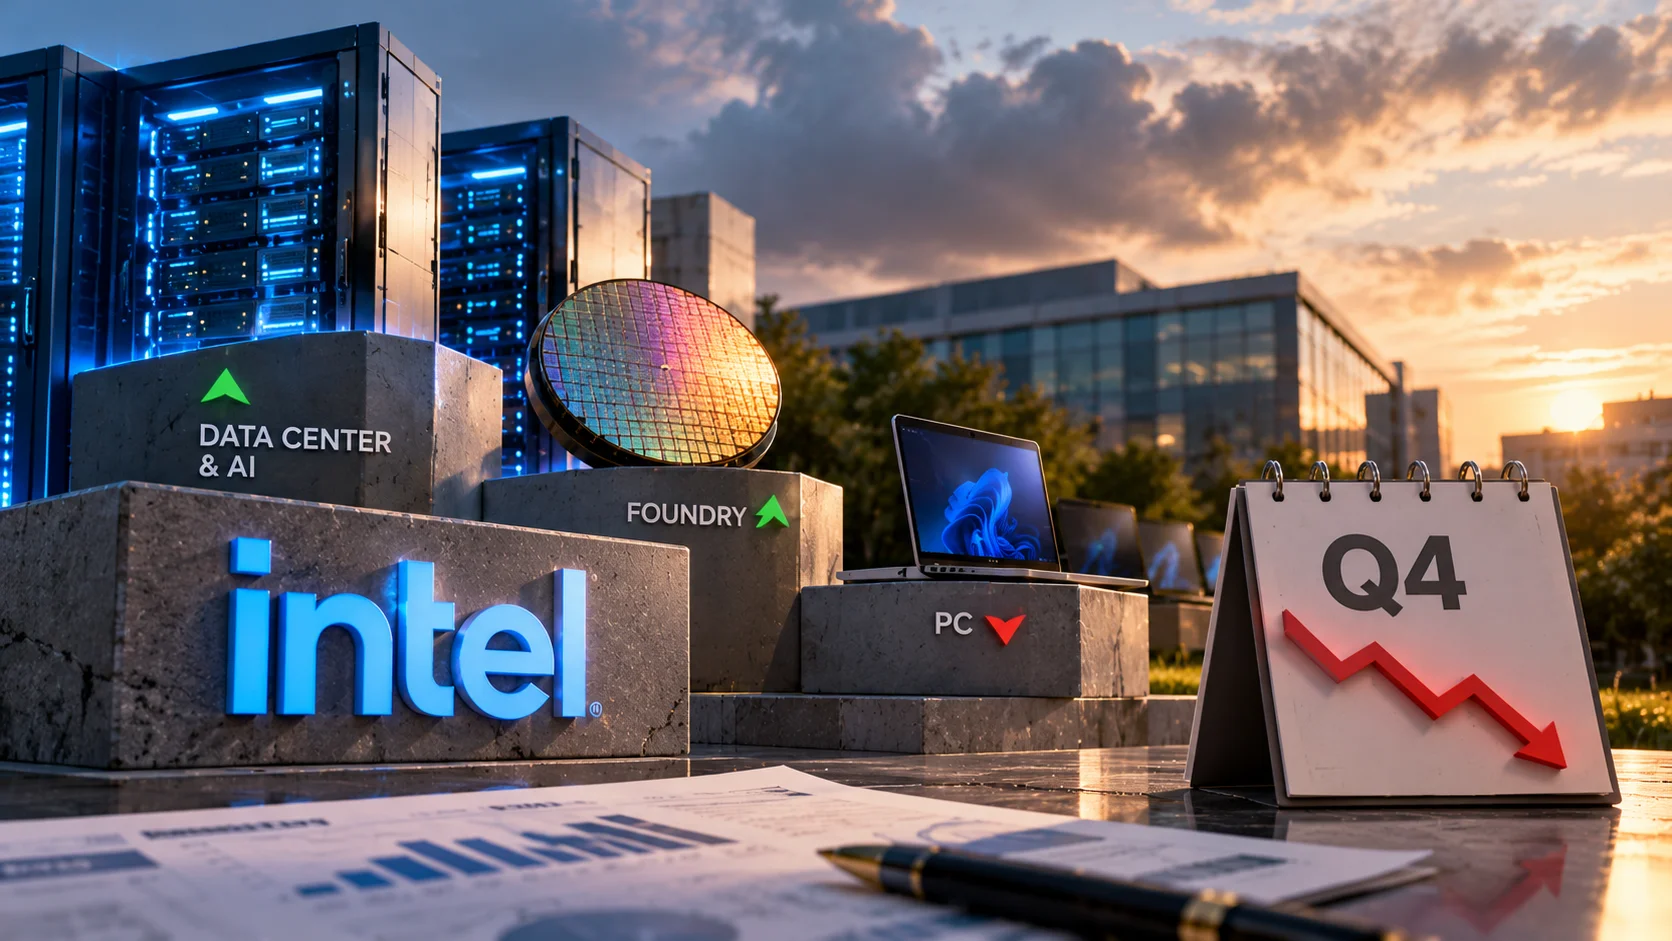
Penurunan tersebut terjadi meskipun Intel berhasil membukukan laba dan pendapatan kuartal III yang sedikit melampaui perkiraan analis. Pertumbuhan bisnis data center dan manufaktur chip juga menunjukkan hasil positif.
Namun, pelemahan penjualan PC serta gangguan produksi di fasilitas Intel di Israel diperkirakan akan menekan kinerja perusahaan dalam beberapa bulan mendatang.
Pendapatan Intel Naik 21%, Proyeksi Q4 Mengecewakan
Intel membukukan pendapatan kuartal III 2026 sebesar US$16,51 miliar, meningkat 21% dibandingkan US$13,7 miliar pada periode yang sama tahun sebelumnya. Hasil tersebut sedikit melampaui ekspektasi analis sebesar US$16,5 miliar, menurut data LSEG yang dikutip CNBC.
Laba per saham atau earnings per share (EPS) yang disesuaikan mencapai US$0,52, lebih tinggi daripada perkiraan analis sebesar US$0,40–0,41.
Meski kinerja kuartalan melampaui ekspektasi, perhatian investor beralih pada panduan perusahaan untuk kuartal berikutnya.
Intel memperkirakan pendapatan kuartal IV 2026 berada pada kisaran US$15-16 miliar, jauh di bawah konsensus analis sekitar US$17-17,1 miliar.
Perusahaan juga memproyeksikan EPS disesuaikan sebesar US$0,25, dibandingkan ekspektasi Wall Street sebesar US$0,43. Proyeksi tersebut mencerminkan pelemahan permintaan PC yang diperkirakan berlanjut hingga setidaknya semester pertama 2027.
Setelah pengumuman earnings, saham Intel turun sekitar 21% dalam perdagangan setelah jam bursa, menunjukkan respons negatif investor terhadap prospek jangka pendek perusahaan.
Sebelum laporan tersebut, saham Intel telah menguat sekitar 150% sepanjang 2026, meskipun mengalami penurunan sekitar 23% selama Oktober di tengah meningkatnya kekhawatiran mengenai investasi infrastruktur AI.
Penjualan PC Turun 5%, Gangguan Pabrik Israel Tekan Pasokan
Salah satu faktor utama yang membebani proyeksi Intel adalah melemahnya bisnis PC. Pendapatan kelompok Client Computing and Physical AI turun 5% secara tahunan menjadi US$8,1 miliar, lebih rendah daripada perkiraan analis sekitar US$8,8 miliar.
Permintaan PC menghadapi tekanan dari beberapa faktor, termasuk kenaikan harga memori dan komponen komputer lainnya.
Menurut Counterpoint Research yang dikutip CNBC, pengiriman PC global turun 4% secara tahunan pada kuartal II 2026.
Selain itu, pasar menghadapi basis perbandingan yang lebih tinggi setelah gelombang pembaruan perangkat pada 2025, ketika berakhirnya dukungan Windows 10 mendorong perusahaan dan pengguna beralih ke perangkat yang kompatibel dengan Windows 11.
Kondisi tersebut membuat pertumbuhan penjualan PC pada 2026 lebih sulit dipertahankan. Intel memperkirakan perlambatan pasar PC masih akan berlangsung hingga setidaknya paruh pertama 2027.
Di sisi produksi, perusahaan juga menghadapi gangguan operasional setelah ledakan di salah satu fasilitas manufakturnya di Israel pada Oktober. Insiden tersebut menyebabkan dua pekerja meninggal dunia dan satu pekerja mengalami luka serius. Intel menyatakan kejadian itu tidak berkaitan dengan konflik yang sedang berlangsung di kawasan tersebut.
Ledakan mengakibatkan penghentian operasi berkepanjangan dan memengaruhi pengiriman chip berbasis teknologi proses 10 nanometer.
Manajemen memperkirakan gangguan tersebut akan menyebabkan kehilangan pendapatan sekitar US$600 juta selama dua kuartal, termasuk sekitar US$300 juta pada kuartal IV 2026.
Kombinasi melemahnya permintaan PC dan terbatasnya kapasitas produksi menjadi faktor yang menekan panduan Intel untuk akhir tahun.
Bisnis Data Center Tumbuh 78%, Permintaan CPU AI Menguat
Di tengah pelemahan bisnis PC, Intel mencatat pertumbuhan kuat pada segmen data center dan AI. Pendapatan bisnis Data Center and AI meningkat 78% secara tahunan menjadi US$7,3 miliar, melampaui ekspektasi analis sekitar US$6,6 miliar.
Pertumbuhan tersebut membantu menopang pendapatan kelompok Intel Products, yang secara keseluruhan mencapai sekitar US$15,4 miliar pada kuartal III. Permintaan prosesor pusat atau central processing unit (CPU) untuk server menjadi salah satu pendorong utama kinerja segmen tersebut.
Peningkatan penggunaan aplikasi AI berbasis agen atau agentic AI turut memperluas kebutuhan komputasi CPU di pusat data.
Berbeda dari GPU yang banyak digunakan untuk pelatihan dan pemrosesan model AI berskala besar, CPU berperan dalam mengelola tugas, menjalankan aplikasi, serta mengoordinasikan proses komputasi dan data.
Pengembangan agen AI yang mampu menjalankan berbagai tugas secara otomatis berpotensi meningkatkan kebutuhan CPU untuk mendukung operasional sistem tersebut.
Perkembangan ini menjadi peluang bagi Intel, yang memiliki bisnis prosesor server melalui lini produk Xeon.
Meski demikian, pertumbuhan permintaan CPU pusat data belum sepenuhnya mengimbangi tekanan yang terjadi pada bisnis PC.
Manajemen Intel menyatakan bahwa permintaan jangka panjang terhadap CPU dan platform komputasi masih kuat, tetapi perusahaan tetap perlu menyesuaikan investasi dan kapasitas produksi dengan kondisi pasar.
Pendapatan Foundry Naik 58%, Intel Perluas Peluang Manufaktur Chip
Selain data center, bisnis manufaktur chip atau Intel Foundry menunjukkan pertumbuhan signifikan. Pendapatan divisi tersebut mencapai US$6,7 miliar pada kuartal III 2026, meningkat 58% secara tahunan dan melampaui perkiraan analis sebesar US$6,1 miliar.
Intel terus mengembangkan kemampuan manufakturnya melalui teknologi proses 18A, yang telah memasuki produksi volume tinggi di fasilitas Arizona.
Perusahaan juga melanjutkan pengembangan teknologi 14A sebagai bagian dari strategi memperkuat daya saing manufaktur chip canggih.
Meski demikian, Intel belum mengumumkan pelanggan eksternal utama untuk teknologi 18A. Manajemen menyatakan terdapat sejumlah calon pelanggan yang berpotensi diumumkan dalam dua kuartal mendatang.
Sejumlah laporan juga menyebutkan peluang kerja sama manufaktur dengan perusahaan teknologi besar.
Menurut The Information yang dikutip Yahoo Finance, Google (GOOG/GOOGL) dilaporkan telah memesan sekitar 3 juta unit Tensor Processing Unit (TPU) khusus dari Intel. Nvidia juga disebut sedang melakukan pembicaraan mengenai kemungkinan produksi chip melalui fasilitas Intel.
Sementara itu, Reuters melaporkan adanya diskusi antara Intel dan SK Hynix mengenai kemungkinan penggunaan sebagian fasilitas manufaktur Intel di Ohio untuk produksi chip memori.
Namun, sejumlah kesepakatan tersebut masih berdasarkan laporan media atau tahap pembicaraan dan belum seluruhnya dikonfirmasi secara resmi oleh perusahaan terkait.
Intel juga melanjutkan pembangunan fasilitas manufaktur di Ohio, sementara pabrik berikutnya di Arizona diperkirakan mulai beroperasi pada akhir 2028.
Di tengah kebutuhan investasi yang besar, CEO Lip-Bu Tan menekankan pendekatan belanja modal yang lebih disiplin, dengan mempertimbangkan kualitas teknologi, kesiapan produk, dan bukti permintaan pelanggan.
Bagi investor, pertumbuhan foundry dan data center memberikan gambaran peluang bisnis Intel di luar pasar PC. Namun, keberlanjutan pemulihan perusahaan masih akan bergantung pada realisasi kontrak manufaktur, efisiensi investasi, pemulihan permintaan PC, serta kemampuan memenuhi kebutuhan pelanggan.
Saham Intel Anjlok, Data Center Justru Tumbuh. Pantau INTC!
Bagaimana prospek Intel selanjutnya? Pantau saham INTC melalui Nanovest dan ikuti perkembangan pasar terbaru lewat News & Artikel Tips.
Investasi saham mengandung risiko, termasuk volatilitas harga dan potensi kehilangan modal. Pelajari fundamental perusahaan dan sesuaikan keputusan investasi dengan profil risikomu.
Referensi +
- Yahoo Finance: Intel tops Q3 earnings estimates, but falls short of Q4 outlook on sluggish PC sales as stock plunges 20%
- CNBC: Intel stock plunges 21% as chipmaker blames PC slowdown for weak guidance
- CNBC: Nasdaq-100 futures fall as Amazon and Intel swoon after earnings: Live updates