Apple Inc. (AAPL) melaporkan hasil keuangan kuartal IV fiskal 2026 yang melampaui ekspektasi Wall Street pada Senin, 2 November 2026, setelah penutupan pasar Amerika Serikat.
Perusahaan mencatat pendapatan sebesar US$114,48 miliar, meningkat sekitar 12% dibandingkan periode yang sama tahun sebelumnya. Laba per saham atau earnings per share (EPS) mencapai US$2,10, juga lebih tinggi dari perkiraan analis.
Kinerja tersebut terutama didukung oleh penjualan iPhone yang kuat serta pertumbuhan bisnis Mac dan layanan. Namun, hasil keuangan yang solid belum cukup untuk mempertahankan sentimen positif terhadap saham Apple.
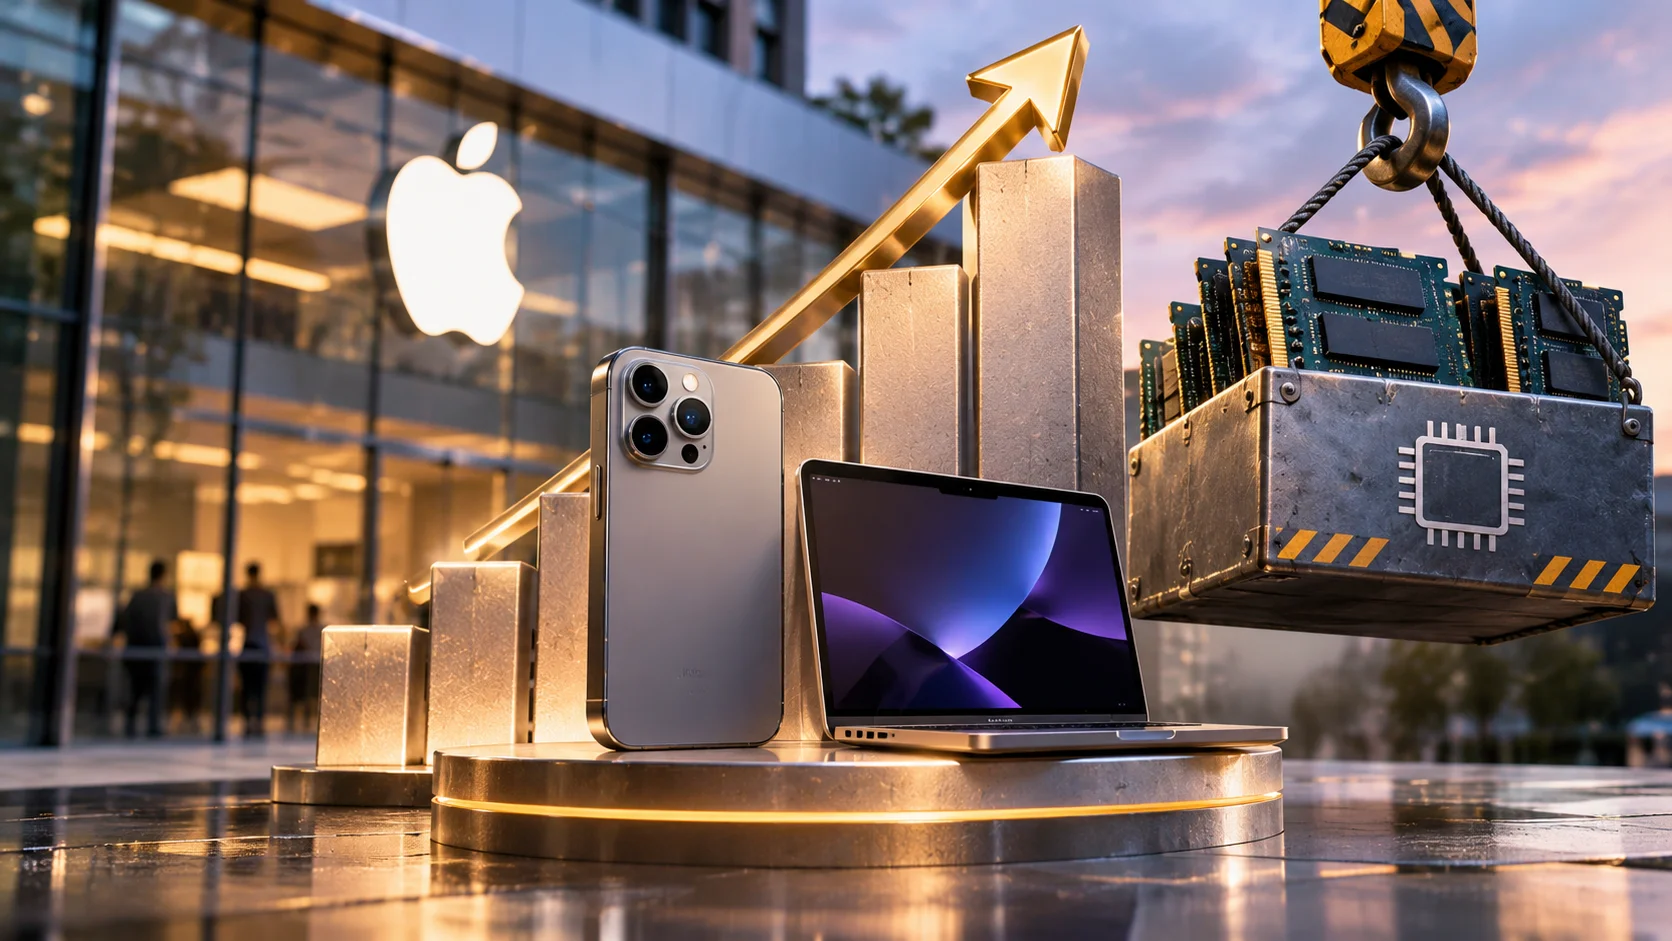
Saham AAPL justru melemah dalam perdagangan setelah jam kerja setelah perusahaan menyampaikan proyeksi margin laba kotor yang lebih rendah dari ekspektasi. Kenaikan biaya memori akibat meningkatnya kebutuhan komputasi AI menjadi salah satu faktor utama yang membayangi prospek profitabilitas Apple.
Pendapatan Apple Tembus US$114,48 Miliar, Penjualan iPhone Melampaui Estimasi
Apple membukukan pendapatan kuartal IV fiskal 2026 sebesar US$114,48 miliar, melampaui konsensus analis LSEG sebesar US$113,39 miliar.
EPS perusahaan mencapai US$2,10, lebih tinggi dari perkiraan US$1,99. Sebagai perbandingan, pada periode yang sama tahun sebelumnya Apple mencatat pendapatan sekitar US$102,46 miliar dengan EPS US$1,85.
Hasil tersebut sekaligus menutup tahun fiskal 2026 dengan pendapatan tahunan tertinggi sepanjang sejarah Apple, yakni sekitar US$479 miliar.
Penjualan iPhone menjadi kontributor terbesar, dengan pendapatan US$57,58 miliar, melampaui estimasi analis sebesar US$56,54 miliar. Angka ini meningkat lebih dari 17% secara tahunan dan menyumbang lebih dari separuh total pendapatan perusahaan.
Pertumbuhan tersebut terjadi di tengah peluncuran iPhone 18 Pro dan iPhone 18 Pro Max pada September. Hasil kuartal tersebut baru mencakup sebagian kecil periode penjualan kedua perangkat, sedangkan iPhone Duo yang mulai dipasarkan pada 23 Oktober belum berkontribusi terhadap laporan keuangan kuartal September.
Selain iPhone, bisnis Mac juga menunjukkan pertumbuhan kuat. Pendapatannya mencapai US$10,79 miliar, naik hampir 24% secara tahunan dan melampaui perkiraan analis sebesar US$9,61 miliar. Pertumbuhan Mac didukung oleh permintaan MacBook Neo dan MacBook Pro, serta perluasan lini komputer Apple yang semakin diarahkan untuk mendukung penggunaan AI.
Sementara itu, segmen layanan mencatat pendapatan US$31,57 miliar, mendekati estimasi US$31,58 miliar. Meski mencapai rekor pendapatan, pertumbuhan layanan tercatat di bawah 10%, menjadi laju paling lambat sejak 2022.
Tidak semua lini produk berhasil memenuhi ekspektasi. Pendapatan iPad mencapai US$6,23 miliar, di bawah proyeksi US$6,7 miliar, sedangkan kategori perangkat wearable, rumah, dan aksesori membukukan US$8,3 miliar dibandingkan estimasi US$9,06 miliar.
Di Tiongkok Raya, pendapatan Apple mencapai sekitar US$17,54 miliar, meningkat secara tahunan tetapi masih lebih rendah dari perkiraan Wall Street sebesar US$18,75 miliar.
Hasil tersebut menunjukkan bahwa permintaan iPhone dan Mac tetap menjadi pendorong utama pertumbuhan Apple, sementara beberapa kategori produk dan pasar regional masih menghadapi tantangan.
Saham Apple Turun, Proyeksi Margin Jadi Kekhawatiran Investor
Meski mencatat pendapatan dan EPS di atas ekspektasi, saham Apple melemah dalam perdagangan setelah jam kerja pada Senin.
Menurut laporan CNBC, saham AAPL turun sekitar 2,8% ke kisaran US$328,81, setelah sebelumnya menutup sesi reguler di US$338,32 atau melemah 1,83%. Tekanan terhadap saham terutama muncul setelah perusahaan memberikan proyeksi margin laba kotor untuk kuartal Desember yang lebih rendah dari perkiraan pasar.
Apple memperkirakan margin laba kotor berada pada kisaran 45%-46%, dibandingkan konsensus analis LSEG sebesar 46,3%. Proyeksi tersebut juga lebih rendah dari margin laba kotor kuartal September sebesar 47,9%.
Margin kuartal September sendiri mendapat manfaat sekitar satu poin persentase dari pengembalian tarif yang sebelumnya dibayarkan perusahaan. Tanpa manfaat tersebut, margin laba kotor Apple akan berada pada tingkat yang lebih rendah.
Salah satu penyebab tekanan margin adalah kenaikan harga komponen memori, yang semakin mahal akibat tingginya permintaan dari industri AI.
Apple menyatakan biaya memori pada kuartal September sudah lebih tinggi dibandingkan kuartal Juni. Perusahaan memperkirakan tekanan tersebut berlanjut pada kuartal Desember dan periode setelahnya.
Selain kenaikan biaya, Apple menghadapi kendala pasokan pada beberapa perangkat, termasuk iPhone, Mac, dan iPad. Keterbatasan komponen memori dan kapasitas manufaktur chip canggih menjadi faktor yang memengaruhi kemampuan perusahaan memenuhi permintaan.
Untuk mengurangi dampak kenaikan biaya, Apple telah menaikkan harga sejumlah produknya. Namun, langkah tersebut belum sepenuhnya menghilangkan tekanan terhadap margin keuntungan.
Di sisi lain, Apple masih memperkirakan pertumbuhan pendapatan yang cukup kuat pada kuartal berikutnya. Perusahaan memproyeksikan pendapatan kuartal Desember meningkat 7%-10% secara tahunan, melampaui perkiraan pertumbuhan analis sebesar 6,1%.
Dengan demikian, perhatian investor tidak hanya tertuju pada kemampuan Apple meningkatkan penjualan, tetapi juga pada seberapa besar pertumbuhan tersebut dapat diterjemahkan menjadi laba di tengah kenaikan biaya produksi.
CEO Baru John Ternus Hadapi Tantangan Biaya Memori dan Ekspansi AI
Laporan keuangan ini menjadi yang pertama disampaikan Apple sejak John Ternus resmi menggantikan Tim Cook sebagai CEO pada 1 September 2026.
Di bawah kepemimpinan Ternus, Apple memasuki periode peluncuran produk yang cukup padat, mulai dari iPhone 18 Pro, iPhone Duo, MacBook Pro layar sentuh, hingga perangkat rumah pintar HomeView.
Namun, ekspansi produk tersebut berlangsung ketika industri teknologi menghadapi kenaikan harga memori dan keterbatasan komponen akibat meningkatnya kebutuhan infrastruktur AI.
Apple menyatakan telah meningkatkan kewajiban pembelian untuk mengamankan pasokan memori sebesar US$33 miliar dari kuartal Juni ke September. Langkah tersebut dilakukan untuk menghadapi kebutuhan komponen yang semakin besar dan harga memori yang terus meningkat.
Tekanan biaya diperkirakan belum mereda dalam waktu dekat. Apple memperkirakan harga memori masih akan naik setelah kuartal Desember, sementara manfaat dari persediaan yang telah dibeli sebelumnya semakin berkurang.
Perusahaan juga mengembangkan kemampuan AI Siri sebagai bagian dari strategi memperkuat ekosistem perangkat dan layanannya.
Pembaruan AI Siri dapat menjadi alasan tambahan bagi konsumen untuk meningkatkan perangkat mereka ke model yang lebih baru. Namun, monetisasi fitur AI melalui layanan berbayar masih menjadi area yang terus dievaluasi perusahaan.
Dibandingkan sejumlah perusahaan teknologi besar yang meningkatkan belanja modal untuk pusat data AI, Apple masih menerapkan pendekatan investasi yang lebih terukur. Pada kuartal September, belanja modal perusahaan tercatat sebesar US$2,24 miliar, di bawah perkiraan analis sebesar US$3,33 miliar.
Apple juga menutup kuartal tersebut dengan kas dan surat berharga senilai US$137 miliar, serta total utang sekitar US$80 miliar.
Selain itu, perusahaan mengumumkan dividen tunai sebesar US$0,27 per saham, yang dijadwalkan dibayarkan pada 16 November 2026 kepada pemegang saham tercatat per 12 November.
Perkembangan ini menunjukkan bahwa Apple masih memiliki dukungan keuangan yang besar, tetapi kemampuan menjaga margin di tengah kenaikan biaya komponen akan menjadi salah satu tantangan utama bagi manajemen baru.
Prospek Apple: Pertumbuhan iPhone dan Margin Jadi Fokus Pasar
Ke depan, perhatian investor akan tertuju pada realisasi penjualan produk baru Apple selama musim belanja akhir tahun, terutama iPhone 18 Pro, iPhone 18 Pro Max, dan iPhone Duo.
Perusahaan memperkirakan kuartal Desember dapat menjadi periode dengan pendapatan tertinggi sepanjang sejarahnya, didukung proyeksi pertumbuhan pendapatan 7%-10% secara tahunan.
Namun, Apple juga memperkirakan pertumbuhan pendapatan layanan melambat ke kisaran 8%-9%, sementara biaya operasional diproyeksikan mencapai US$20,4 miliar hingga US$20,8 miliar.
Selain kinerja operasional, pergerakan saham Apple menjadi perhatian setelah perusahaan kembali melampaui Nvidia dalam kapitalisasi pasar pada penutupan perdagangan Jumat, 30 Oktober.
Saat itu, kapitalisasi pasar Apple mencapai sekitar US$5,03 triliun, hampir US$100 miliar lebih tinggi dibandingkan Nvidia. Namun, pelemahan saham berikutnya membuat persaingan valuasi kedua perusahaan kembali ketat.
Sepanjang 2026 hingga 30 Oktober, saham Apple telah menguat sekitar 27%, melampaui kenaikan indeks S&P 500 yang berada di kisaran 11%.
Kinerja tersebut terjadi ketika sejumlah saham semikonduktor mengalami tekanan akibat kekhawatiran terhadap tingginya belanja infrastruktur AI dan keberlanjutan pertumbuhan sektor teknologi.
Meski demikian, kenaikan saham Apple sepanjang tahun tidak menghilangkan risiko terhadap valuasinya, terutama jika pertumbuhan pendapatan tidak diikuti kemampuan mempertahankan profitabilitas.
Bagi investor, sejumlah indikator yang perlu diperhatikan mencakup realisasi penjualan iPhone selama kuartal Desember, perkembangan biaya memori, margin laba kotor, pertumbuhan layanan, serta kemampuan perusahaan memenuhi permintaan produk baru.
Dengan pendapatan dan laba yang melampaui ekspektasi, Apple menunjukkan ketahanan bisnisnya. Namun, penurunan saham setelah laporan keuangan memperlihatkan bahwa pasar kini semakin memperhatikan prospek margin dan biaya produksi, bukan hanya pertumbuhan penjualan.
Pantau berita lainnya terkait perkembangan Apple (AAPL) di halaman ini.
Earnings Apple Lampaui Estimasi. Sudah Pantau Sahamnya?
Penasaran bagaimana pergerakan saham AAPL selanjutnya? Pantau melalui Nanovest dan ikuti update pasar terbaru lewat News & Artikel Tips.
Investasi saham mengandung risiko, termasuk volatilitas harga dan potensi kehilangan modal. Pelajari fundamental perusahaan dan sesuaikan keputusan investasi dengan profil risikomu.
Referensi +
- Yahoo Finance: Apple earnings live: Apple beats Q4 estimates on strong iPhone sales but misses on China revenue
- Yahoo Finance: Apple earnings live: Apple beats Q4 estimates on strong iPhone sales but misses on China revenue