
Uang digital adalah uang atau nilai moneter yang tersedia dalam bentuk digital dan digunakan melalui sistem elektronik.
Penggunaannya memungkinkan transaksi dilakukan tanpa harus menyerahkan uang kertas atau koin secara langsung.
Simak!
Apa Itu Uang Digital?
Uang digital adalah istilah yang digunakan untuk uang atau nilai moneter dalam bentuk digital yang dikelola dan ditransfer melalui sistem elektronik. Uang ini tidak harus berbentuk fisik seperti uang kertas dan koin.
Dalam penggunaan sehari-hari, istilah uang digital sering merujuk pada uang yang digunakan melalui layanan perbankan digital atau sistem pembayaran elektronik. Namun, dalam konteks yang lebih luas, istilah ini juga dapat mencakup mata uang digital bank sentral atau Central Bank Digital Currency (CBDC).
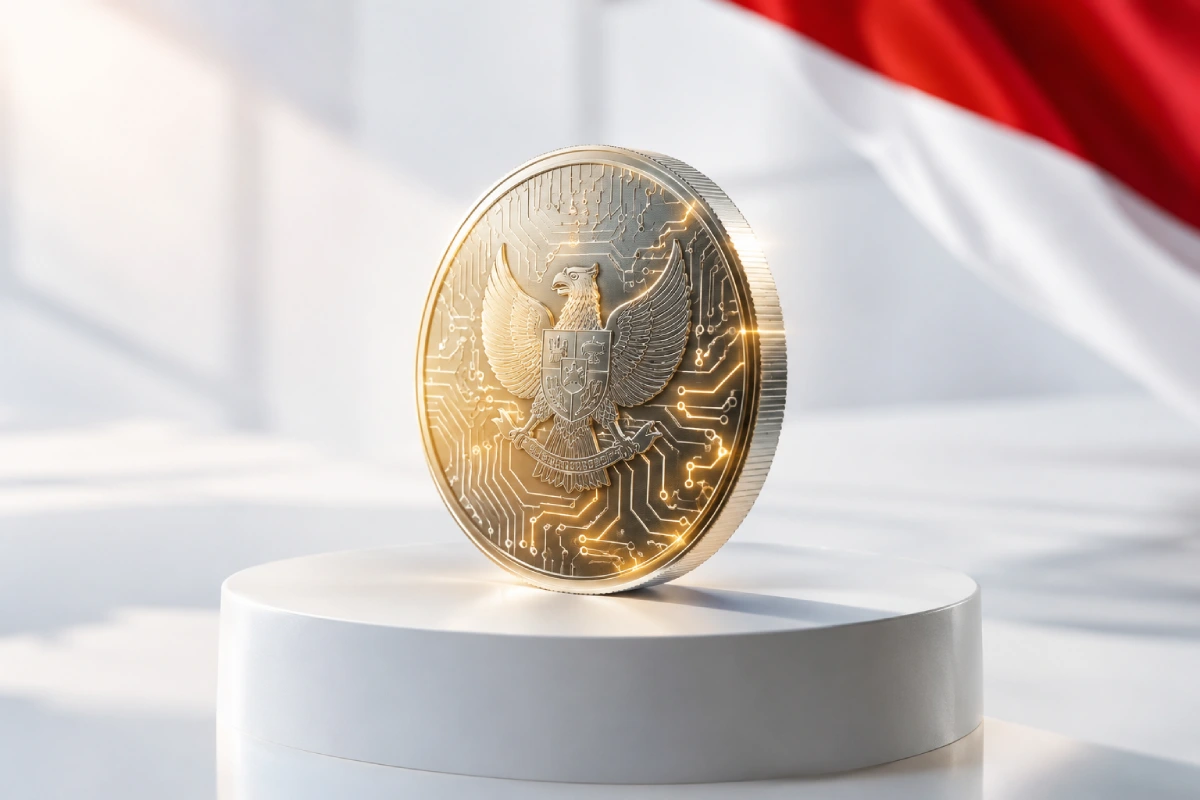
Di Indonesia, Bank Indonesia sedang mengembangkan Rupiah Digital melalui Proyek Garuda. Rupiah Digital dirancang sebagai bentuk digital Rupiah yang diterbitkan oleh Bank Indonesia dan berbeda dari uang elektronik yang diterbitkan penyelenggara pembayaran. Informasi mengenai pengembangannya dapat dilihat di situs resmi Bank Indonesia.
Hal yang perlu dipahami adalah uang digital tidak selalu sama dengan aset digital. Uang digital berkaitan dengan fungsi moneter atau pembayaran, sedangkan aset digital memiliki cakupan lebih luas, termasuk aset yang digunakan untuk investasi maupun aset nonkeuangan.
Apa Saja Jenis dan Contoh Uang Digital?
Uang digital dapat ditemukan dalam beberapa bentuk. Ini contohnya:
1. Uang dalam Rekening Bank
Saldo rekening bank yang ditampilkan melalui aplikasi mobile banking merupakan contoh uang yang dikelola secara elektronik. Pengguna dapat mengirim uang, menerima transfer, dan membayar kebutuhan tanpa harus membawa uang tunai.
Misalnya, ketika seseorang mentransfer Rp100.000 melalui aplikasi perbankan, saldo rekeningnya berkurang dan saldo penerima bertambah sesuai transaksi yang berhasil diproses.
Saldo rekening bank tetap memiliki karakteristik berbeda dari uang elektronik atau mata uang digital bank sentral.
2. Uang Elektronik (E-Money)
Uang elektronik adalah instrumen pembayaran yang nilai uangnya disimpan secara elektronik dalam media seperti chip atau server. Pengguna biasanya menyetorkan uang terlebih dahulu kepada penerbit sebelum menggunakan saldo tersebut untuk bertransaksi.
Contohnya adalah kartu uang elektronik yang digunakan untuk membayar tol, parkir, atau transportasi umum.
3. Rupiah Digital
Rupiah Digital adalah bentuk digital Rupiah yang diterbitkan oleh Bank Indonesia. Pengembangannya berada dalam Proyek Garuda, yang mengeksplorasi desain dan arsitektur mata uang digital bank sentral Indonesia.
Rupiah Digital berbeda dari saldo rekening bank dan uang elektronik. Penerbitnya adalah bank sentral, bukan penyelenggara uang elektronik.
4. Mata Uang Digital Negara Lain
Sejumlah negara mengembangkan atau telah menerapkan mata uang digital bank sentral. Contohnya adalah e-CNY di China, yang merupakan bentuk digital mata uang renminbi.
Mata uang digital bank sentral dirancang untuk menjalankan fungsi moneter dalam bentuk digital. Implementasi dan penggunaannya bergantung pada kebijakan masing-masing negara.
5. Aset Kripto
Bitcoin dan Ethereum merupakan contoh aset kripto yang menggunakan teknologi blockchain. Aset ini dapat ditransfer melalui jaringan tertentu dan diperdagangkan di pasar aset kripto.
Di Indonesia, aset kripto memiliki kerangka pengaturan tersendiri. Karena itu, penting untuk membedakan aset kripto sebagai aset yang dapat diperdagangkan dengan uang yang digunakan sebagai alat pembayaran.
Baca juga: Apa Itu Kurs Jual dan Kurs Beli? Perbedaan dan Cara Menghitungnya
Apa Perbedaan Uang Digital, E-Money, dan Aset Kripto?
Ketiga istilah ini sering dianggap sama karena sama-sama berkaitan dengan teknologi. Padahal, fungsi dan karakteristiknya berbeda.
| Aspek | Uang digital | E-money | Aset kripto |
| Pengertian | Istilah yang cakupannya bergantung pada konteks | Instrumen pembayaran dengan nilai tersimpan secara elektronik | Aset digital yang menggunakan teknologi kriptografi |
| Contoh | Rupiah Digital dalam konteks CBDC; istilah umum juga digunakan untuk uang dalam bentuk digital | Kartu uang elektronik berbasis chip atau saldo elektronik berbasis server | Bitcoin dan Ethereum |
| Fungsi | Bergantung pada jenisnya; dapat berkaitan dengan pembayaran atau fungsi moneter | Membayar barang dan jasa | Transfer aset melalui jaringan dan perdagangan aset |
| Penerbit atau sistem | Bergantung pada jenis uang digital | Penerbit uang elektronik | Bergantung pada protokol dan jaringan aset kripto |
| Risiko | Bergantung pada sistem dan penyedia | Kehilangan saldo, penyalahgunaan, dan masalah penggunaan | Volatilitas harga, keamanan dompet, dan risiko pasar |
Apa Kelebihan Uang Digital?
Penggunaan uang digital dan sistem transaksi elektronik menawarkan beberapa manfaat.
1. Transaksi Lebih Praktis
Pengguna dapat melakukan pembayaran atau transfer melalui perangkat elektronik tanpa harus menyerahkan uang tunai secara langsung.
2. Mempermudah Pencatatan Transaksi
Transaksi elektronik umumnya meninggalkan catatan yang dapat diperiksa kembali. Riwayat tersebut membantu pengguna memantau pengeluaran dan mengelola keuangan.
3. Mendukung Transaksi Jarak Jauh
Uang yang dikelola secara elektronik dapat digunakan untuk mengirim pembayaran kepada penerima di lokasi berbeda, sesuai layanan dan sistem yang digunakan.
4. Mengurangi Ketergantungan pada Uang Tunai
Pembayaran elektronik dapat menjadi alternatif ketika pengguna tidak membawa uang tunai. Namun, ketersediaan layanan tetap bergantung pada jaringan, perangkat, dan penerimaan metode pembayaran oleh penyedia atau pedagang.
Baca juga: 20 Website Penghasil Uang di Indonesia dan Luar Negeri
Apa Risiko Uang Digital?
Walaupun praktis, penggunaan uang digital tetap memiliki risiko.
1. Penipuan dan Pencurian Data
Penipu dapat menggunakan pesan palsu, tautan berbahaya, atau penyamaran sebagai pihak resmi untuk mencuri informasi akun. Jangan membagikan kata sandi, kode OTP, atau informasi rahasia kepada pihak lain.
2. Gangguan Sistem dan Jaringan
Gangguan internet, aplikasi, atau layanan penyedia dapat menghambat akses maupun proses transaksi.
3. Risiko Kehilangan Akses
Jika akun terkunci atau perangkat hilang, pengguna mungkin mengalami kesulitan mengakses layanan.
4. Risiko Fluktuasi Harga pada Aset Kripto
Risiko ini terutama berlaku ketika uang digital digunakan untuk merujuk pada aset kripto. Harga Bitcoin dan aset kripto lainnya dapat berubah tajam sehingga pemiliknya berpotensi mengalami kerugian.
Investasi Bitcoin dan Aset Crypto Lainnya
Akses 300+ kripto terdaftar dan diawasi OJK melalui Nanovest.
Kesimpulan
Uang digital adalah istilah yang digunakan untuk uang atau nilai moneter dalam bentuk digital. Pengertiannya dapat berbeda bergantung pada konteks, mulai dari uang yang dikelola secara elektronik hingga mata uang digital bank sentral.
Uang elektronik merupakan instrumen pembayaran yang lebih spesifik, sedangkan aset kripto seperti Bitcoin memiliki karakteristik berbeda dan tidak otomatis menjadi alat pembayaran yang sah.
FAQ tentang Uang Digital