Bayar premi asuransi, mencicil kendaraan melalui perusahaan pembiayaan, menyiapkan dana pensiun, atau menggadaikan barang untuk mendapatkan dana. Semua aktivitas tersebut berhubungan dengan sektor keuangan, tetapi tidak selalu melibatkan bank.
Di luar perbankan terdapat berbagai lembaga yang menyediakan layanan keuangan untuk kebutuhan yang lebih spesifik. Kita mengenalnya sebagai lembaga keuangan non bank (LKBB) atau lembaga keuangan bukan bank.
Perannya juga tidak kecil. Per Juli 2026, misalnya, piutang perusahaan pembiayaan di Indonesia mencapai Rp513,05 triliun. Pada periode yang sama, industri pegadaian menyalurkan pembiayaan Rp160,78 triliun, sementara outstanding industri pinjaman daring mencapai Rp105,63 triliun.
Lalu, apa sebenarnya lembaga keuangan non bank, apa fungsinya, dan lembaga apa saja yang termasuk di dalamnya?
Daftar Isi
ToggleApa Itu Lembaga Keuangan Non Bank?
Lembaga keuangan non bank adalah lembaga di sektor keuangan yang menyediakan layanan keuangan di luar kegiatan utama perbankan. Layanannya dapat berupa perlindungan risiko, pembiayaan, pengelolaan dana pensiun, modal usaha, pegadaian, hingga layanan keuangan lainnya sesuai kegiatan dan izin usahanya.
Istilah lembaga keuangan non bank dan lembaga keuangan bukan bank pada dasarnya sama-sama digunakan untuk merujuk pada kelompok lembaga keuangan di luar bank.
Perbedaan paling mudah terlihat dari aktivitasnya. Bank menjalankan kegiatan perbankan seperti menghimpun dana masyarakat dalam bentuk tabungan, giro, dan deposito serta menyalurkannya kembali melalui kredit atau pembiayaan.
Sementara itu, lembaga non-bank umumnya menjalankan fungsi yang lebih spesifik. Perusahaan asuransi berfokus pada pengelolaan risiko, perusahaan pembiayaan menyediakan pembiayaan barang atau jasa, sedangkan dana pensiun mengelola program untuk memberikan manfaat pensiun kepada pesertanya.
Namun, non-bank bukan berarti tidak memiliki regulasi atau pengawasan.
Lanskap pengawasan sektor keuangan Indonesia bahkan semakin spesifik. Setelah reorganisasi OJK sebagai tindak lanjut UU P2SK, sektor Industri Keuangan Non-Bank (IKNB) dipisahkan antara lain menjadi Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) serta Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML).
Istilah LKBB berguna untuk memahami kelompok besarnya, tetapi setiap jenis lembaga tetap memiliki kegiatan usaha dan ketentuan yang berbeda.
Apa Fungsi Lembaga Keuangan Non Bank?

Secara umum, fungsi lembaga keuangan non bank adalah menyediakan layanan keuangan di luar perbankan untuk memenuhi kebutuhan seperti pembiayaan, perlindungan risiko, persiapan pensiun, hingga pendanaan usaha. Berikut beberapa fungsi utamanya.
1. Memberikan Alternatif Pembiayaan
Pembiayaan tidak hanya dapat diperoleh melalui bank. Perusahaan pembiayaan, pergadaian, hingga penyelenggara pendanaan berbasis teknologi dapat menyediakan akses pembiayaan dengan mekanisme dan tujuan yang berbeda.
Perusahaan pembiayaan, misalnya, dapat memberikan pembiayaan untuk pengadaan barang atau jasa. Pergadaian menyediakan pembiayaan dengan mekanisme gadai, sedangkan layanan pendanaan berbasis teknologi mempertemukan pihak yang membutuhkan dan memberikan pendanaan melalui sistem elektronik sesuai model usahanya.
Besarnya peran tersebut terlihat dari industri pembiayaan Indonesia. OJK mencatat piutang perusahaan pembiayaan mencapai Rp513,05 triliun pada Juli 2026, sedangkan penyaluran pembiayaan industri pergadaian mencapai Rp160,78 triliun.
2. Memberikan Perlindungan terhadap Risiko
Fungsi ini terutama dijalankan oleh industri asuransi. Nasabah atau pemegang polis membayar premi untuk mendapatkan perlindungan atau manfaat sesuai dengan ketentuan dalam polis.
Jenis risiko yang dilindungi dapat berbeda-beda tergantung produk, mulai dari risiko terkait kesehatan, jiwa, kendaraan, perjalanan, hingga aset lainnya.
3. Mengelola Dana untuk Kebutuhan Pensiun
Lembaga non-bank juga berperan dalam membantu masyarakat mempersiapkan kebutuhan finansial setelah memasuki masa pensiun. Fungsi tersebut dijalankan melalui dana pensiun, yang mengelola program pensiun untuk memberikan manfaat kepada peserta sesuai ketentuan program.
Tujuannya berbeda dari tabungan biasa. Dana pensiun dirancang secara khusus untuk kebutuhan jangka panjang terkait masa pensiun.
Saat ini OJK menempatkan dana pensiun bersama perasuransian dan penjaminan dalam sektor PPDP, menunjukkan bahwa pengawasan terhadap industri non-bank telah dibagi berdasarkan karakteristik kegiatan usahanya.
4. Mendukung Pendanaan dan Pengembangan Usaha
Lembaga keuangan non bank juga dapat membantu perusahaan mendapatkan pendanaan di luar kredit perbankan. Salah satu contohnya adalah perusahaan modal ventura.
Modelnya berbeda dengan pinjaman bank konvensional. Perusahaan modal ventura dapat menjalankan kegiatan seperti penyertaan modal atau bentuk pembiayaan tertentu kepada perusahaan pasangan usaha sesuai ketentuan yang berlaku. Modal ventura sering dikaitkan dengan pembiayaan perusahaan yang sedang berkembang dan membutuhkan modal untuk memperluas bisnisnya.
5. Memperluas Akses terhadap Layanan Keuangan
Tidak semua masyarakat atau pelaku usaha memiliki kebutuhan finansial yang dapat dipenuhi dengan produk perbankan yang sama. Lembaga keuangan mikro, perusahaan pergadaian, perusahaan pembiayaan, hingga layanan pendanaan berbasis teknologi dapat menyediakan jalur lain untuk mengakses layanan keuangan.
Perkembangan teknologi juga membuat akses tersebut semakin luas. Outstanding pembiayaan industri pinjaman daring, misalnya, mencapai Rp105,63 triliun pada Juli 2026 atau tumbuh 24,76% dibandingkan periode yang sama tahun sebelumnya.
8 Jenis Lembaga Keuangan Non Bank dan Contohnya

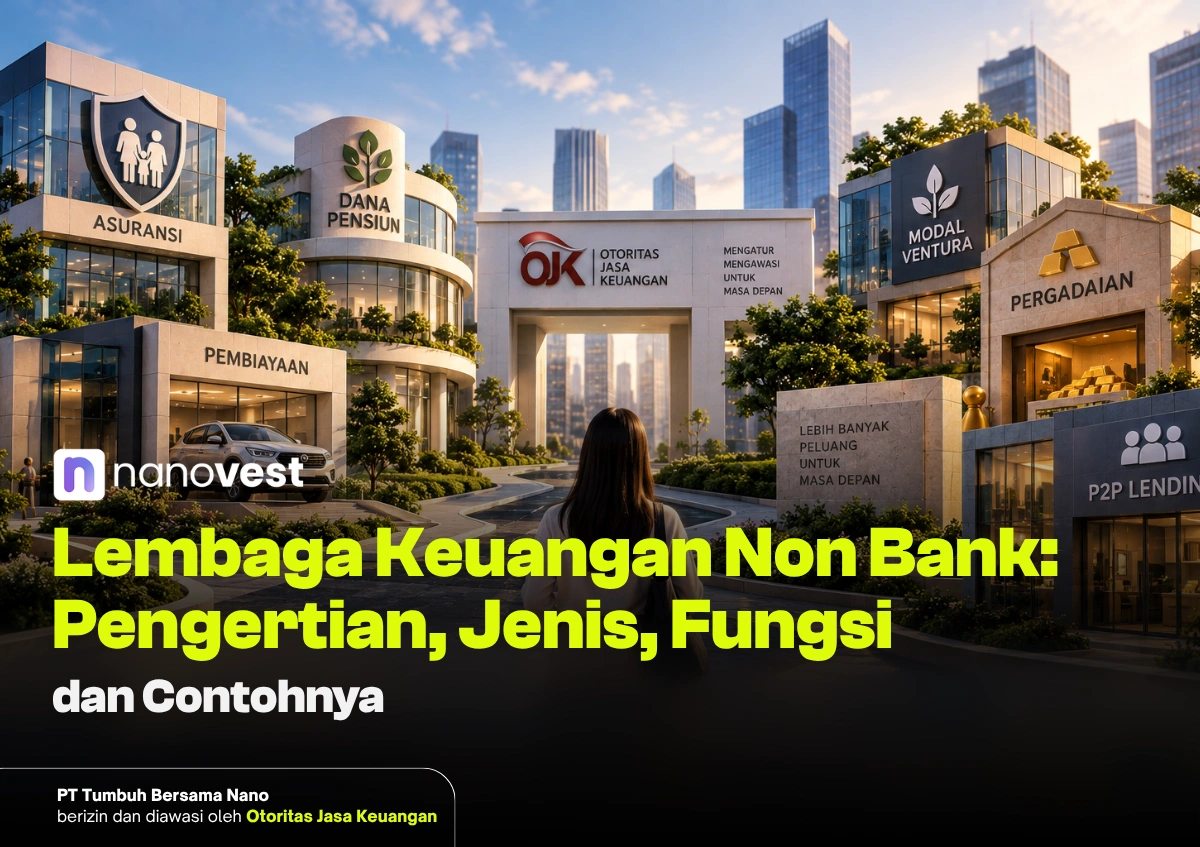
Lembaga keuangan non bank tidak hanya terdiri dari perusahaan asuransi atau pembiayaan. Ada berbagai jenis lembaga dengan fungsi, produk, serta model bisnis yang berbeda. Berikut beberapa jenis lembaga keuangan non bank di Indonesia yang penting untuk dikenal.
1. Perusahaan Asuransi
Perusahaan asuransi adalah perusahaan yang menyediakan perlindungan terhadap risiko tertentu berdasarkan perjanjian antara perusahaan dan pemegang polis. Nasabah membayar premi, sedangkan perusahaan memberikan manfaat atau pertanggungan apabila kondisi yang telah ditentukan dalam polis terpenuhi.
Produk yang tersedia dapat berupa asuransi jiwa, kesehatan, kendaraan, properti, perjalanan, dan berbagai perlindungan lainnya.
Ketika menggunakan asuransi, hal yang penting bukan hanya melihat besarnya premi. Perhatikan juga manfaat, pengecualian, periode perlindungan, prosedur klaim, serta kondisi perusahaan asuransi.
Contoh layanan: asuransi jiwa, asuransi kesehatan, dan asuransi kendaraan.
Contoh perusahaan: Prudential Indonesia, Allianz Indonesia, AXA Mandiri, dan Manulife Indonesia.
2. Dana Pensiun
Dana pensiun adalah badan hukum yang mengelola dan menjalankan program yang menjanjikan manfaat pensiun. Dana yang dikelola ditujukan untuk membantu peserta memperoleh manfaat ketika memasuki masa pensiun sesuai program dan ketentuan yang berlaku.
Secara umum, terdapat Dana Pensiun Pemberi Kerja (DPPK) yang dibentuk oleh pemberi kerja serta Dana Pensiun Lembaga Keuangan (DPLK) yang dibentuk oleh bank atau perusahaan asuransi jiwa untuk menyelenggarakan program pensiun sesuai ketentuan.
Meski namanya DPLK dapat dibentuk oleh bank, dana pensiun tersebut memiliki fungsi yang berbeda dari rekening tabungan atau deposito.
Contoh layanan: program pensiun bagi pekerja atau individu.
Contoh lembaga: DPLK BRI, DPLK BNI, DPLK Manulife Indonesia, serta berbagai DPPK yang dibentuk oleh perusahaan untuk pekerjanya.
3. Perusahaan Pembiayaan
Pernah membeli kendaraan atau barang tertentu menggunakan layanan perusahaan finance? Layanan tersebut merupakan salah satu bentuk kegiatan perusahaan pembiayaan.
Perusahaan pembiayaan adalah badan usaha yang menjalankan kegiatan pembiayaan untuk pengadaan barang dan/atau jasa. Dalam praktiknya, produk pembiayaan dapat digunakan untuk berbagai kebutuhan sesuai jenis kegiatan dan ketentuan perusahaan.
Perlu diperhatikan bahwa istilah leasing sering digunakan sehari-hari untuk menyebut perusahaan pembiayaan. Padahal, leasing atau sewa guna usaha pada dasarnya merupakan salah satu konsep atau bentuk pembiayaan, bukan istilah yang otomatis mewakili seluruh kegiatan perusahaan pembiayaan.
Contoh layanan: pembiayaan kendaraan, barang, modal kerja, atau kebutuhan lainnya sesuai kegiatan usaha perusahaan.
Contoh perusahaan: Adira Finance, BCA Finance, Federal International Finance (FIFGROUP), dan Mandiri Tunas Finance.
4. Perusahaan Modal Ventura
Perusahaan modal ventura adalah badan usaha yang menjalankan kegiatan usaha modal ventura, termasuk melalui bentuk pendanaan atau penyertaan tertentu kepada perusahaan pasangan usaha sesuai ketentuan yang berlaku.
Berbeda dari kredit bank yang umumnya memiliki skema pembayaran pokok dan bunga atau margin, modal ventura dapat menggunakan pendekatan pendanaan yang berbeda sesuai struktur transaksinya. Karena karakter tersebut, modal ventura banyak dikaitkan dengan pendanaan perusahaan yang sedang berkembang, termasuk perusahaan rintisan atau startup.
Namun, modal ventura bukan berarti investor memberikan uang tanpa memperhitungkan risiko. Potensi pertumbuhan perusahaan pasangan usaha tetap datang bersama kemungkinan bisnis tidak berkembang sesuai rencana.
Contoh layanan: penyertaan modal dan pembiayaan kepada perusahaan pasangan usaha.
Contoh perusahaan: Mandiri Capital Indonesia, BRI Ventures, dan MDI Ventures.
5. Perusahaan Pergadaian
Perusahaan pegadaian menyediakan layanan pembiayaan melalui mekanisme gadai dan kegiatan lain yang diperbolehkan sesuai regulasi. Dalam transaksi gadai, nasabah menyerahkan barang yang memenuhi persyaratan sebagai jaminan untuk memperoleh dana. Barang tersebut dapat ditebus kembali setelah kewajiban diselesaikan sesuai perjanjian.
Pergadaian menjadi salah satu segmen non-bank yang cukup besar di Indonesia. Per Juli 2026, industri ini menyalurkan pembiayaan Rp160,78 triliun. Sekitar Rp136,39 triliun atau 84,83% di antaranya berasal dari produk gadai.
Contoh layanan: gadai emas atau barang bernilai lainnya sesuai ketentuan penyedia layanan.
Contoh perusahaan: PT Pegadaian dan perusahaan pergadaian swasta yang telah memperoleh izin sesuai ketentuan.
6. Lembaga Keuangan Mikro
Lembaga Keuangan Mikro (LKM) menyediakan jasa keuangan dalam skala mikro, terutama untuk membantu masyarakat serta usaha mikro memperoleh akses terhadap layanan keuangan. Karakteristik dan cakupannya berbeda dari bank umum yang menyediakan layanan perbankan dalam skala jauh lebih luas.
LKM dapat menjalankan kegiatan seperti pembiayaan usaha mikro dan layanan lainnya sesuai perizinan serta ketentuan yang berlaku. OJK saat ini memasukkan LKM ke dalam sektor PVML bersama perusahaan pembiayaan, perusahaan modal ventura, pergadaian, dan sejumlah lembaga jasa keuangan lainnya.
Contoh layanan: pembiayaan skala mikro untuk masyarakat atau pelaku usaha mikro.
Contoh lembaga: LKM dapat berbentuk badan usaha seperti koperasi atau perseroan terbatas yang memperoleh izin sebagai LKM. Contohnya antara lain LKM yang beroperasi di tingkat kabupaten/kota untuk melayani masyarakat dan usaha mikro.
7. Penyelenggara Pendanaan Berbasis Teknologi
Teknologi melahirkan bentuk layanan keuangan yang sebelumnya tidak tersedia secara luas. Salah satunya adalah Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), yang dalam komunikasi OJK terbaru juga disebut industri Pinjaman Daring (Pindar).
Secara sederhana, layanan ini menggunakan sistem elektronik untuk mempertemukan pihak yang memberikan pendanaan dengan pihak yang membutuhkan pendanaan sesuai mekanisme platform. Skalanya terus berkembang. OJK mencatat outstanding pembiayaan Pindar mencapai Rp105,63 triliun pada Juli 2026, naik 24,76% secara tahunan.
Namun, kemudahan akses digital tidak menghilangkan risiko. Pengguna tetap perlu memperhatikan legalitas penyelenggara, biaya, kemampuan membayar, serta ketentuan layanan sebelum menggunakan produk.
Contoh layanan: pendanaan melalui platform LPBBTI/Pindar yang berizin sesuai ketentuan.
Contoh penyelenggara: Amartha, Modalku, dan penyelenggara LPBBTI lainnya yang tercantum dalam direktori OJK.
8. Lembaga dan Pelaku di Bidang Investasi dan Pasar Keuangan
Bagian ini sering membuat istilah lembaga keuangan non bank menjadi membingungkan. Beberapa pembahasan menyebut “pasar modal” sebagai salah satu lembaga keuangan non bank. Namun, pasar modal lebih tepat dipahami sebagai sistem atau ekosistem tempat berlangsungnya kegiatan terkait efek, bukan satu lembaga tunggal.
Di dalamnya terdapat berbagai pelaku dan lembaga dengan fungsi masing-masing, mulai dari perusahaan efek, manajer investasi, bursa, hingga lembaga penunjang. Ketika membahas investasi, penting membedakan antara pasarnya, produknya, dan lembaga atau perusahaan yang menyediakan layanan.
Pendekatan ini juga lebih sesuai dengan struktur pengawasan sektor jasa keuangan saat ini. Setelah UU P2SK dan reorganisasi OJK, pasar modal memiliki pengelompokan pengawasan tersendiri dan tidak sekadar dimasukkan ke dalam satu kelompok besar “industri keuangan non-bank”.
Contoh layanan: perantara perdagangan efek dan pengelolaan investasi.
Contoh pelaku/lembaga: Bursa Efek Indonesia (BEI) sebagai penyelenggara bursa, serta perusahaan efek dan manajer investasi yang memiliki izin sesuai kegiatan usahanya.
Ringkasan Jenis Lembaga Keuangan Non Bank
Dari asuransi hingga layanan pendanaan digital, istilah lembaga keuangan non bank sebenarnya mencakup berbagai kegiatan yang sangat berbeda. Agar lebih mudah dibandingkan, berikut ringkasannya.
| Jenis | Fungsi Utama | Contoh Layanan | Contoh Lembaga/Perusahaan |
|---|---|---|---|
| Perusahaan asuransi | Memberikan perlindungan terhadap risiko | Asuransi jiwa, kesehatan, kendaraan | Prudential, Allianz, Manulife |
| Dana pensiun | Mengelola program dan manfaat pensiun | Program pensiun | DPLK BRI, DPLK BNI, DPLK Manulife |
| Perusahaan pembiayaan | Menyediakan pembiayaan barang dan/atau jasa | Pembiayaan kendaraan, modal kerja | Adira Finance, BCA Finance, FIFGROUP |
| Modal ventura | Mendukung pendanaan dan pengembangan usaha | Penyertaan modal, pembiayaan | Mandiri Capital, BRI Ventures, MDI Ventures |
| Pergadaian | Menyediakan pembiayaan berbasis gadai | Gadai emas dan barang bernilai | Pegadaian |
| Lembaga Keuangan Mikro | Memperluas akses layanan keuangan skala mikro | Pembiayaan usaha mikro | LKM berizin sesuai wilayah |
| Pendanaan berbasis teknologi | Memfasilitasi pendanaan melalui sistem elektronik | LPBBTI/Pindar | Amartha, Modalku |
| Pelaku investasi dan pasar keuangan | Mendukung transaksi dan pengelolaan investasi | Perantara perdagangan efek, pengelolaan investasi | BEI, perusahaan efek, manajer investasi |
Apa Perbedaan Lembaga Keuangan Bank dan Non Bank?
Perbedaan lembaga keuangan bank dan non bank terutama terletak pada kegiatan usaha dan layanan yang dijalankan. Bank menyediakan layanan perbankan seperti tabungan, giro, deposito, kredit, dan sistem pembayaran. Sementara itu, lembaga keuangan non bank umumnya menyediakan layanan yang lebih spesifik, seperti asuransi, pembiayaan, dana pensiun, pergadaian, atau modal ventura.
Keduanya sama-sama menjadi bagian dari sistem keuangan, tetapi tidak memiliki fungsi yang identik.
Agar lebih mudah dipahami, berikut perbandingannya.
| Aspek | Lembaga Keuangan Bank | Lembaga Keuangan Non Bank |
|---|---|---|
| Kegiatan utama | Menghimpun dana, menyalurkan kredit/pembiayaan, dan menyediakan layanan perbankan | Bergantung pada jenis dan kegiatan usaha lembaga |
| Simpanan | Dapat menyediakan tabungan, giro, dan deposito sesuai izin | Bukan fungsi umum seluruh LKBB |
| Produk | Tabungan, deposito, kredit, transfer, dan layanan perbankan lainnya | Asuransi, pembiayaan, dana pensiun, gadai, modal ventura, dan lainnya |
| Fokus layanan | Relatif luas | Umumnya lebih spesifik |
| Sumber pendapatan | Antara lain dari bunga/margin, biaya layanan, dan kegiatan lainnya | Berbeda menurut jenis lembaga |
| Contoh | Bank umum dan BPR/BPRS | Asuransi, perusahaan pembiayaan, dana pensiun, pergadaian, modal ventura |
Perbedaan tersebut juga menjelaskan mengapa istilah “non bank” tidak berarti lembaga tersebut menggantikan fungsi bank.
Sebaliknya, bank dan lembaga non-bank dapat saling melengkapi. Seseorang dapat menggunakan rekening bank untuk menerima gaji dan melakukan transaksi, asuransi untuk mengelola risiko, perusahaan pembiayaan untuk kebutuhan tertentu, serta dana pensiun untuk mempersiapkan masa pensiun.
OJK sendiri mendefinisikan lembaga jasa keuangan nonbank sebagai lembaga yang melaksanakan kegiatan antara lain di sektor perasuransian, dana pensiun, dan lembaga pembiayaan.
Bagaimana Cara Mengecek Lembaga Keuangan yang Legal?
Logo regulator atau tampilan aplikasi yang terlihat profesional bukan satu-satunya dasar untuk menentukan apakah sebuah layanan keuangan legal.
Sebelum menggunakan suatu produk, periksa terlebih dahulu siapa perusahaan yang menyediakannya dan apakah perusahaan tersebut memiliki izin atau status yang sesuai dengan kegiatan usahanya.
Beberapa langkah yang dapat dilakukan adalah:
- Identifikasi nama badan hukumnya. Jangan hanya mengandalkan nama brand atau aplikasi.
- Kenali jenis layanan yang ditawarkan. Asuransi, pembiayaan, investasi, dan layanan pendanaan memiliki izin dan ketentuan yang berbeda.
- Periksa melalui regulator atau otoritas terkait. OJK menyediakan berbagai direktori lembaga berizin berdasarkan sektor.
- Cocokkan website dan aplikasi resminya. Waspadai situs atau akun yang menggunakan nama perusahaan resmi tetapi mengarahkan transaksi ke pihak lain.
- Baca ketentuan produk sebelum menggunakannya. Perhatikan biaya, manfaat, risiko, kewajiban, hingga mekanisme pengaduan.
OJK secara eksplisit mengimbau masyarakat menggunakan penyelenggara yang berizin. Untuk sejumlah sektor seperti LKM serta perusahaan pembiayaan dan modal ventura, status izin juga dapat dikonfirmasi melalui Kontak OJK 157 atau WhatsApp 081 157 157 157.
Hal lain yang perlu diingat adalah legal bukan berarti bebas risiko. Izin menunjukkan bahwa suatu lembaga menjalankan kegiatan dalam kerangka regulasi yang berlaku, tetapi konsumen tetap perlu memahami risiko dari produk yang digunakan.
Baca juga: 6 Cara Cek Aplikasi Investasi yang Terdaftar di OJK
Apa Hubungan Lembaga Keuangan Non Bank dengan Investasi?
Investasi merupakan bagian dari sistem keuangan yang lebih luas, tetapi tidak semua lembaga keuangan non bank menyediakan produk investasi.
Inilah perbedaan yang penting.
Bank memiliki fungsi dan produk tertentu. Perusahaan asuransi memiliki fungsi perlindungan risiko. Perusahaan pembiayaan berfokus pada pembiayaan. Sementara akses terhadap saham, reksa dana, aset keuangan digital, dan instrumen lainnya melibatkan produk, penyedia layanan, serta kerangka regulasi yang berbeda.
Karena itu, memahami lembaga keuangan membantu investor menjawab beberapa pertanyaan mendasar sebelum menempatkan dana:
Siapa yang menyediakan produknya? Apa izin dan perannya? Bagaimana produk tersebut bekerja? Apa potensi keuntungan dan risikonya?
Prinsip tersebut semakin relevan ketika layanan investasi dapat diakses hanya melalui smartphone. Tampilan yang sederhana di layar sebenarnya dapat terhubung dengan ekosistem keuangan yang jauh lebih kompleks di belakangnya.
Sebagai contoh, perdagangan aset keuangan digital termasuk aset kripto kini berada dalam kerangka pengaturan OJK. OJK juga mempublikasikan daftar penyelenggara perdagangan aset keuangan digital sebagai referensi bagi masyarakat.
Nanovest sendiri tercantum oleh OJK dengan badan hukum PT Tumbuh Bersama Nano dalam whitelist penyelenggara perdagangan aset keuangan digital dan aset kripto.
Jadi, mengenal lembaga keuangan bukan sekadar menghafal definisi LKBB. Pemahaman tersebut membantu kita melihat siapa yang berada di balik sebuah layanan keuangan sebelum mempercayakan uang atau aset kepada layanan tersebut.
Kebutuhan Finansialmu Masuk ke Mana?
Pilih kebutuhan yang paling sesuai untuk melihat jenis layanan keuangan yang relevan.
Apa yang sedang kamu butuhkan?
PILIH SALAH SATU
Kenali layanan sesuai kebutuhanmu
Klik salah satu pilihan di atas untuk melihat jenis layanan keuangan yang dapat dipelajari lebih lanjut.
Tool ini bersifat edukatif dan bukan rekomendasi untuk menggunakan produk, layanan keuangan, atau instrumen investasi tertentu.
Mulai Kenali Produk Keuangan Sesuai Tujuanmu
Setiap lembaga keuangan memiliki fungsi yang berbeda. Karena itu, produk keuangan yang digunakan sebaiknya tidak dipilih hanya karena populer atau mudah diakses.
Tabungan dapat digunakan untuk kebutuhan likuiditas dan transaksi. Asuransi membantu mengelola risiko tertentu. Dana pensiun dirancang untuk mempersiapkan kebutuhan setelah masa kerja. Sementara investasi memberikan peluang untuk mengembangkan nilai aset dengan tingkat risiko yang perlu dipahami.
Jika tujuanmu adalah berinvestasi, langkah awalnya juga tidak harus langsung memilih aset. Mulailah dengan memahami apa yang kamu investasikan, siapa penyedia layanannya, bagaimana potensi keuntungan terbentuk, serta risiko apa yang perlu ditanggung.
Dari sana, kamu dapat mengeksplorasi berbagai pilihan investasi melalui Nanovest dan mempelajarinya sesuai tujuan serta profil risikomu.
💡 Kenali Sebelum Memilih
Mulai Kenali Pilihan Investasimu
Jelajahi berbagai pilihan aset di Nanovest, pelajari karakteristik dan risikonya, lalu tentukan investasi sesuai tujuan finansialmu.
FAQ Seputar Lembaga Keuangan Non Bank
Lembaga keuangan non bank adalah lembaga di sektor keuangan yang menyediakan layanan keuangan di luar kegiatan utama perbankan. Layanannya dapat berupa asuransi, pembiayaan, pengelolaan dana pensiun, pergadaian, modal ventura, dan layanan lainnya sesuai kegiatan serta izin masing-masing.
Secara umum, istilah lembaga keuangan non bank dan lembaga keuangan bukan bank sama-sama digunakan untuk merujuk pada lembaga keuangan di luar perbankan. Dalam regulasi dan publikasi resmi, istilah serta klasifikasinya dapat berbeda tergantung konteks dan sektor yang sedang dibahas.
Contohnya antara lain perusahaan asuransi, dana pensiun, perusahaan pembiayaan, perusahaan modal ventura, perusahaan pergadaian, dan Lembaga Keuangan Mikro. Masing-masing memiliki kegiatan usaha dan produk yang berbeda.
Fungsinya bergantung pada jenis lembaganya. Secara umum, lembaga non-bank dapat menyediakan perlindungan terhadap risiko, pembiayaan, pengelolaan dana pensiun, pendanaan usaha, serta akses terhadap berbagai layanan keuangan lainnya.
Bank menjalankan kegiatan perbankan seperti menyediakan tabungan, giro, deposito, kredit, dan layanan pembayaran. Lembaga keuangan non bank umumnya menjalankan fungsi yang lebih spesifik, seperti asuransi, pembiayaan, dana pensiun, atau pergadaian.
Ya. Perusahaan asuransi merupakan bagian dari sektor jasa keuangan non-bank dan berfungsi memberikan perlindungan terhadap risiko berdasarkan perjanjian atau polis yang disepakati dengan pemegang polis.
Ya. Perusahaan pergadaian menjalankan kegiatan pembiayaan melalui mekanisme gadai dan kegiatan lain yang diperbolehkan berdasarkan ketentuan yang berlaku. Pengguna biasanya menyerahkan barang yang memenuhi persyaratan sebagai jaminan untuk memperoleh dana.
Istilah leasing sering digunakan sehari-hari untuk menyebut perusahaan pembiayaan, tetapi keduanya tidak sepenuhnya identik. Sewa guna usaha atau leasing merupakan salah satu konsep pembiayaan, sementara perusahaan pembiayaan dapat menjalankan kegiatan yang lebih luas sesuai izin dan ketentuan yang berlaku.
Ya. Dana pensiun merupakan badan hukum yang mengelola dan menjalankan program yang menjanjikan manfaat pensiun kepada pesertanya sesuai ketentuan program.
Tidak semua fintech dapat langsung disamakan dengan satu kategori LKBB. Fintech merupakan istilah luas untuk penggunaan teknologi dalam layanan keuangan. Model bisnisnya dapat berupa pendanaan berbasis teknologi, agregasi jasa keuangan, pemeringkatan kredit alternatif, aset keuangan digital, dan layanan lainnya dengan kerangka regulasi yang dapat berbeda.
Pasar modal lebih tepat dipahami sebagai sistem atau ekosistem kegiatan terkait efek, bukan satu lembaga keuangan tunggal. Di dalamnya terdapat berbagai lembaga dan pelaku, seperti bursa, perusahaan efek, manajer investasi, serta lembaga penunjang dengan fungsi masing-masing.
Pengawasan bergantung pada jenis lembaga dan kegiatan usahanya. Banyak sektor jasa keuangan non-bank berada dalam pengaturan dan pengawasan Otoritas Jasa Keuangan (OJK), tetapi struktur pengawasannya dibagi berdasarkan sektor seperti PPDP, PVML, pasar modal, serta IAKD.
Cari nama badan hukum penyedia layanan dan periksa status izin atau daftarnya melalui regulator yang berwenang sesuai jenis layanan. Untuk berbagai produk jasa keuangan yang berada dalam pengawasan OJK, masyarakat juga dapat menggunakan direktori resmi OJK atau menghubungi Kontak OJK 157 untuk mengecek status izin.
Disclaimer: Artikel ini ditujukan untuk tujuan edukasi dan informasi, bukan merupakan rekomendasi untuk menggunakan produk atau layanan keuangan tertentu maupun saran investasi. Setiap produk keuangan dan investasi memiliki karakteristik serta risiko yang berbeda. Pelajari informasi dan ketentuan produk sebelum mengambil keputusan.
Referensi +
- OJK Pedia — definisi Lembaga Jasa Keuangan Nonbank, lembaga keuangan bukan bank, dan LKM
- SEOJK Nomor 22/SEOJK.06/2024 — Penilaian Kemampuan dan Kepatutan bagi Pihak Utama PVML
- POJK Nomor 49 Tahun 2024 — Pengawasan, Penetapan Status Pengawasan dan Tindak Lanjut Pengawasan PVML
- POJK Nomor 9/POJK.05/2021 — Penetapan Status dan Tindak Lanjut Pengawasan LJKNB
- POJK Nomor 37 Tahun 2025 — Pengawasan Perusahaan Perasuransian, Lembaga Penjamin, dan Dana Pensiun