Mesin produksi, kendaraan operasional, hingga peralatan kantor memiliki masa penggunaan yang terbatas. Seiring waktu, aset-aset tersebut mengalami keausan, penurunan kemampuan operasional, atau menjadi kurang relevan akibat perkembangan teknologi.
Dalam akuntansi, penggunaan aset selama beberapa periode dicerminkan melalui depresiasi. Perhitungan ini membantu perusahaan mengalokasikan biaya aset ke periode-periode yang memperoleh manfaat dari penggunaannya.
Apa itu depresiasi, faktor apa saja yang memengaruhinya, dan bagaimana rumus perhitungannya? Berikut penjelasannya.
Daftar Isi
ToggleApa Itu Depresiasi?
Depresiasi adalah proses pengalokasian jumlah yang dapat disusutkan dari suatu aset berwujud secara sistematis selama masa manfaatnya. Istilah ini juga dikenal sebagai penyusutan dalam akuntansi.
Jumlah yang dapat disusutkan umumnya dihitung dari biaya perolehan aset setelah dikurangi estimasi nilai residu. Beban tersebut kemudian dialokasikan selama periode ketika aset diperkirakan memberikan manfaat ekonomi bagi perusahaan.
Sebagai contoh, perusahaan membeli mesin produksi untuk digunakan selama lima tahun. Karena mesin tersebut mendukung kegiatan operasional selama beberapa periode, biaya perolehannya dialokasikan sebagai beban depresiasi sepanjang masa manfaat yang diperkirakan.
Pencatatan depresiasi membantu perusahaan menyajikan beban penggunaan aset secara lebih sistematis dalam laporan keuangan. Beban depresiasi juga mengurangi nilai tercatat aset melalui akumulasi penyusutan.
Perlu dipahami bahwa depresiasi dalam akuntansi tidak selalu sama dengan penurunan harga jual aset di pasar. Nilai buku merupakan hasil pencatatan akuntansi, sedangkan harga pasar dipengaruhi oleh kondisi aset, permintaan, dan faktor ekonomi lainnya.
Mengapa Aset Mengalami Depresiasi?
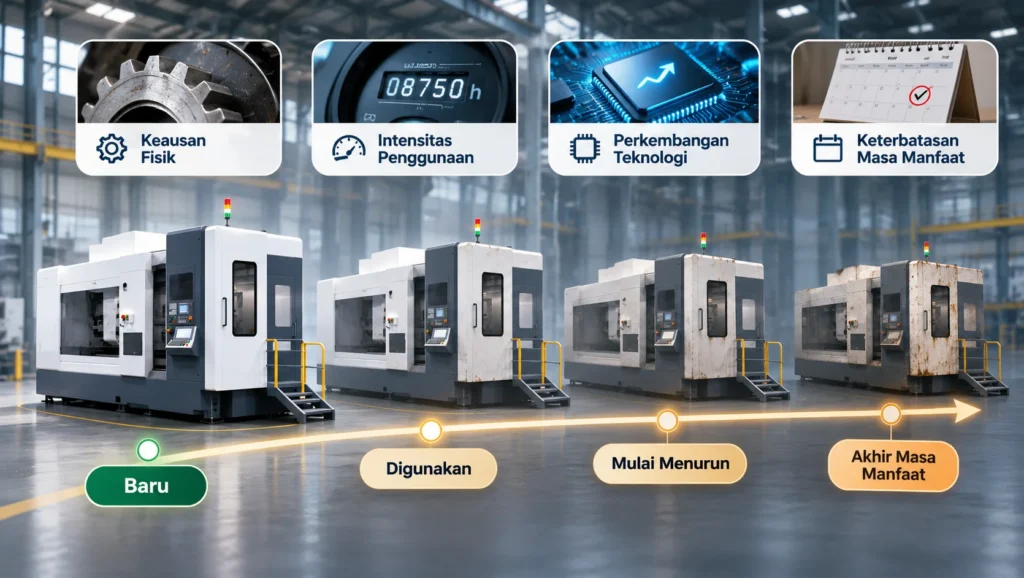
Aset tetap memiliki masa manfaat yang terbatas karena kondisi fisik, pola penggunaan, maupun perkembangan teknologi. Faktor-faktor tersebut menjadi pertimbangan ketika perusahaan memperkirakan berapa lama suatu aset dapat digunakan secara ekonomis.
Beberapa faktor yang dapat memengaruhi masa manfaat aset meliputi:
1. Keausan Fisik
Penggunaan aset secara terus-menerus dapat menyebabkan penurunan kondisi fisik. Mesin produksi, misalnya, memiliki komponen yang mengalami keausan akibat aktivitas operasional. Intensitas penggunaan, kualitas perawatan, dan kondisi lingkungan turut memengaruhi seberapa lama aset dapat berfungsi secara optimal.
2. Intensitas Penggunaan
Aset yang digunakan dengan frekuensi tinggi dapat mengalami penurunan kemampuan operasional lebih cepat dibandingkan aset serupa yang digunakan secara terbatas. Contohnya, kendaraan pengiriman yang beroperasi setiap hari memiliki pola penggunaan berbeda dari kendaraan yang hanya digunakan sesekali.
3. Perkembangan Teknologi
Kemajuan teknologi dapat membuat suatu aset menjadi kurang efisien meskipun kondisi fisiknya masih baik. Perusahaan mungkin perlu mengganti komputer, perangkat produksi, atau sistem operasional dengan teknologi baru yang memiliki kapasitas lebih besar atau biaya penggunaan lebih rendah.
4. Keterbatasan Masa Manfaat
Setiap aset memiliki estimasi periode penggunaan ekonomis. Estimasi ini dapat dipengaruhi oleh kebijakan penggantian aset, batasan hukum atau kontraktual, serta kebutuhan operasional perusahaan.
Masa manfaat juga perlu ditinjau secara berkala apabila terdapat perubahan signifikan pada kondisi atau perkiraan penggunaan aset.
Aset Apa Saja yang Mengalami Depresiasi?
Depresiasi umumnya diterapkan pada aset tetap berwujud yang digunakan untuk kegiatan usaha dan memiliki masa manfaat lebih dari satu periode akuntansi.
Beberapa contoh aset yang dapat mengalami depresiasi adalah:
- Bangunan: Gedung kantor, pabrik, gudang, dan bangunan operasional lainnya.
- Mesin dan peralatan produksi: Mesin manufaktur, alat produksi, serta perlengkapan industri.
- Kendaraan operasional: Mobil perusahaan, truk distribusi, dan kendaraan yang digunakan untuk kegiatan bisnis.
- Peralatan kantor: Komputer, printer, furnitur, dan perangkat pendukung operasional.
Contoh Aset yang Mengalami Depresiasi
Berbagai aset berwujud memiliki masa manfaat terbatas dan dapat disusutkan selama digunakan dalam kegiatan usaha.
Bangunan
Gedung kantor, pabrik, dan gudang yang digunakan untuk mendukung kegiatan bisnis.
Mesin dan Peralatan
Mesin manufaktur, alat produksi, dan perlengkapan industri yang digunakan secara operasional.
Kendaraan Operasional
Mobil perusahaan, truk distribusi, dan kendaraan untuk aktivitas bisnis.
Peralatan Kantor
Komputer, printer, furnitur, dan perangkat pendukung pekerjaan sehari-hari.
Tidak semua aset mengalami depresiasi. Tanah pada umumnya tidak disusutkan karena biasanya memiliki masa manfaat yang tidak terbatas. Namun, bangunan di atas tanah tetap dapat disusutkan sesuai estimasi masa manfaatnya.
Sementara itu, aset tidak berwujud dengan masa manfaat terbatas, seperti lisensi atau hak tertentu, umumnya dialokasikan melalui amortisasi.
Faktor yang Memengaruhi Perhitungan Depresiasi
Sebelum menghitung depresiasi, perusahaan perlu menentukan sejumlah komponen yang menjadi dasar perhitungan.
1. Harga Perolehan Aset
Harga perolehan mencakup harga pembelian dan biaya yang secara langsung diperlukan untuk membawa aset ke lokasi dan kondisi agar siap digunakan sesuai tujuan manajemen.
2. Nilai Residu
Nilai residu adalah estimasi nilai yang dapat diperoleh perusahaan dari pelepasan aset pada akhir masa manfaatnya, setelah memperhitungkan estimasi biaya pelepasan. Nilai residu dapat bernilai nol apabila perusahaan memperkirakan aset tidak memiliki nilai pelepasan yang material pada akhir penggunaannya.
3. Masa Manfaat
Masa manfaat merupakan estimasi periode ketika aset diharapkan tersedia untuk digunakan perusahaan atau jumlah unit produksi yang diperkirakan dapat dihasilkan aset tersebut. Estimasi masa manfaat dapat berbeda antarperusahaan, meskipun aset yang digunakan memiliki jenis serupa.
4. Pola Konsumsi Manfaat Ekonomi
Pola konsumsi manfaat ekonomi menunjukkan bagaimana perusahaan memperoleh manfaat dari penggunaan aset.
Apabila manfaat aset relatif merata setiap tahun, metode garis lurus dapat digunakan. Jika manfaatnya lebih besar pada awal masa penggunaan atau bergantung pada volume produksi, metode lain mungkin lebih sesuai.
4 Faktor yang Memengaruhi Depresiasi
Perhitungan depresiasi mempertimbangkan nilai aset, estimasi masa manfaat, serta pola penggunaannya.
Harga Perolehan
Biaya pembelian serta biaya langsung yang diperlukan hingga aset siap digunakan.
Nilai Residu
Estimasi nilai bersih yang dapat diperoleh ketika aset dilepas pada akhir masa manfaat.
Masa Manfaat
Estimasi periode penggunaan aset atau total output yang dapat dihasilkan.
Pola Manfaat Ekonomi
Perkiraan bagaimana manfaat aset dikonsumsi selama masa penggunaannya.
Jumlah Rp90 juta merupakan dasar alokasi depresiasi selama masa manfaat aset, sesuai metode yang digunakan.
Metode Depresiasi dan Rumusnya
Terdapat beberapa metode untuk menghitung depresiasi aset tetap. Pemilihan metode perlu mencerminkan pola konsumsi manfaat ekonomi yang diperkirakan dari aset tersebut.
Berikut empat metode depresiasi yang sering dibahas dalam akuntansi.
1. Metode Garis Lurus (Straight-Line Method)
Metode garis lurus mengalokasikan jumlah yang dapat disusutkan secara merata selama masa manfaat aset. Dengan metode ini, beban depresiasi setiap periode umumnya tetap selama tidak ada perubahan estimasi yang memengaruhi perhitungan.
Rumus depresiasi garis lurus: Depresiasi per Tahun = (Harga Perolehan − Nilai Residu) ÷ Masa Manfaat
Metode ini relatif sederhana dan sering digunakan untuk aset yang diperkirakan memberikan manfaat secara konsisten, seperti bangunan atau peralatan kantor.
2. Metode Saldo Menurun (Declining Balance Method)
Metode saldo menurun menghasilkan beban depresiasi yang lebih besar pada awal masa manfaat aset dan semakin kecil pada periode berikutnya. Salah satu variasinya adalah metode saldo menurun ganda (double-declining balance), yang menggunakan tarif dua kali tarif garis lurus.
Rumus saldo menurun ganda:
Tarif Depresiasi = 2 ÷ Masa ManfaatDepresiasi per Tahun = Nilai Buku Awal Tahun × Tarif Depresiasi
Perhitungan perlu dibatasi agar nilai buku aset tidak turun di bawah nilai residu yang ditetapkan. Metode ini dapat digunakan apabila manfaat ekonomi aset diperkirakan lebih besar pada awal masa penggunaannya.
3. Metode Unit Produksi (Units of Production Method)
Metode unit produksi menghitung depresiasi berdasarkan tingkat pemakaian atau jumlah output yang dihasilkan aset. Beban depresiasi akan berubah sesuai aktivitas penggunaan, sehingga metode ini relevan untuk aset yang manfaat ekonominya berkaitan langsung dengan volume produksi.
Rumus depresiasi per unit:
Depresiasi per Unit = (Harga Perolehan − Nilai Residu) ÷ Total Estimasi Unit Produksi
Rumus depresiasi periode berjalan:
Depresiasi Periode = Depresiasi per Unit × Jumlah Unit yang Diproduksi
Contohnya, mesin yang diperkirakan mampu memproduksi sejumlah unit selama masa manfaatnya dapat disusutkan berdasarkan output aktual setiap periode.
4. Metode Jumlah Angka Tahun (Sum-of-the-Years’-Digits Method)
Metode jumlah angka tahun merupakan metode depresiasi dipercepat yang menghasilkan beban lebih besar pada awal masa manfaat aset. Perhitungan menggunakan bobot berdasarkan sisa masa manfaat dibandingkan jumlah angka tahun masa manfaat.
Rumus jumlah angka tahun:
Jumlah Angka Tahun = n × (n + 1) ÷ 2
Depresiasi per Tahun = (Sisa Masa Manfaat ÷ Jumlah Angka Tahun) × (Harga Perolehan − Nilai Residu)
Keterangan: n merupakan jumlah tahun masa manfaat aset.
Metode ini menghasilkan beban depresiasi yang menurun setiap tahun sesuai berkurangnya sisa masa manfaat.
Metode Depresiasi dan Rumusnya
Setiap metode menghasilkan pola pembebanan yang berbeda sesuai estimasi penggunaan aset.
| Metode | Rumus Utama | Pola Beban | Karakteristik |
|---|---|---|---|
| Garis Lurus Straight-Line | (Harga Perolehan − Nilai Residu) ÷ Masa Manfaat | Relatif tetap setiap periode. | Cocok untuk aset dengan pola konsumsi manfaat yang relatif merata. |
| Saldo Menurun Ganda Double-Declining Balance | Nilai Buku Awal Tahun × (2 ÷ Masa Manfaat) | Lebih besar pada awal masa manfaat, lalu menurun. | Digunakan ketika manfaat aset diperkirakan lebih besar pada awal penggunaan. |
| Unit Produksi Units of Production | [(Harga Perolehan − Nilai Residu) ÷ Total Estimasi Unit] × Unit Aktual | Berubah sesuai volume produksi atau tingkat pemakaian. | Sesuai untuk aset yang manfaatnya berkaitan dengan jumlah output. |
| Jumlah Angka Tahun Sum-of-the-Years'-Digits | [Sisa Masa Manfaat ÷ (n × (n + 1) ÷ 2)] × (Harga Perolehan − Nilai Residu) | Lebih besar pada awal masa manfaat dan menurun setiap tahun. | Metode dipercepat dengan bobot berdasarkan sisa masa manfaat. |
Catatan: n adalah jumlah tahun masa manfaat. Pemilihan metode harus mencerminkan pola konsumsi manfaat ekonomi aset. Perhitungan juga perlu memperhatikan nilai residu dan perubahan estimasi yang relevan.
Contoh Cara Menghitung Depresiasi
Setelah memahami metode dan rumus depresiasi, langkah berikutnya adalah melihat penerapannya dalam perhitungan aset perusahaan.
Sebagai ilustrasi, sebuah perusahaan manufaktur membeli mesin produksi dengan rincian berikut:
- Harga perolehan: Rp100.000.000
- Nilai residu: Rp10.000.000
- Masa manfaat: 5 tahun
- Jumlah yang dapat disusutkan: Rp90.000.000
Dengan data tersebut, perusahaan dapat menghitung beban depresiasi berdasarkan metode yang mencerminkan pola penggunaan mesin.
1. Contoh Depresiasi Metode Garis Lurus
Metode garis lurus menghasilkan beban depresiasi yang sama setiap tahun selama estimasi dan kondisi aset tidak berubah.
Rumus:
Depresiasi Tahunan = (Harga Perolehan − Nilai Residu) ÷ Masa Manfaat
Perhitungan:
= (Rp100.000.000 − Rp10.000.000) ÷ 5
= Rp18.000.000 per tahun
Artinya, perusahaan mencatat beban depresiasi sebesar Rp18 juta setiap tahun. Setelah lima tahun, total akumulasi depresiasi mencapai Rp90 juta dan nilai buku mesin menjadi Rp10 juta.
2. Contoh Depresiasi Metode Saldo Menurun Ganda
Metode saldo menurun ganda menggunakan tarif depresiasi dua kali tarif garis lurus, kemudian menerapkannya terhadap nilai buku aset pada awal setiap periode.
Tarif depresiasi:
= 2 ÷ 5 × 100%
= 40% per tahun
Perhitungan tahun pertama:
= Rp100.000.000 × 40%
= Rp40.000.000
Nilai buku akhir tahun pertama:
= Rp100.000.000 − Rp40.000.000
= Rp60.000.000
Pada tahun kedua, tarif 40% diterapkan terhadap nilai buku Rp60 juta sehingga menghasilkan beban depresiasi Rp24 juta. Proses tersebut dilanjutkan pada tahun-tahun berikutnya. Namun, depresiasi harus dibatasi agar nilai buku tidak lebih rendah daripada estimasi nilai residu Rp10 juta.
3. Contoh Depresiasi Metode Unit Produksi
Pada metode unit produksi, depresiasi ditentukan berdasarkan jumlah output yang dihasilkan mesin.
Misalnya, mesin diperkirakan mampu menghasilkan 100.000 unit selama masa manfaatnya. Pada tahun pertama, perusahaan memproduksi 25.000 unit.
Depresiasi per unit:
= (Rp100.000.000 − Rp10.000.000) ÷ 100.000
= Rp900 per unit
Beban depresiasi tahun pertama:
= Rp900 × 25.000
= Rp22.500.000
Jika jumlah produksi tahun berikutnya berbeda, beban depresiasi juga akan berubah sesuai output aktual.
4. Contoh Depresiasi Metode Jumlah Angka Tahun
Metode jumlah angka tahun menghitung depresiasi berdasarkan bobot sisa masa manfaat aset.
Untuk aset dengan masa manfaat lima tahun:
Jumlah angka tahun = 5 + 4 + 3 + 2 + 1 = 15
Pada tahun pertama, bobot depresiasi adalah 5/15.
Beban depresiasi tahun pertama:
= 5/15 × Rp90.000.000
= Rp30.000.000
Pada tahun kedua, bobot berkurang menjadi 4/15 sehingga beban depresiasi menjadi Rp24 juta. Dengan metode ini, beban depresiasi lebih besar pada awal penggunaan dan menurun setiap tahun.
Simulasi Depresiasi Mesin Selama 5 Tahun
Perbandingan beban depresiasi tahunan menggunakan tiga metode berbeda pada aset yang sama.
| Tahun | Garis Lurus | Saldo Menurun Ganda | Jumlah Angka Tahun |
|---|---|---|---|
| Tahun 1 | Rp18.000.000 | Rp40.000.000 | Rp30.000.000 |
| Tahun 2 | Rp18.000.000 | Rp24.000.000 | Rp24.000.000 |
| Tahun 3 | Rp18.000.000 | Rp14.400.000 | Rp18.000.000 |
| Tahun 4 | Rp18.000.000 | Rp8.640.000 | Rp12.000.000 |
| Tahun 5 | Rp18.000.000 | Rp2.960.000 | Rp6.000.000 |
| Total Depresiasi | Rp90.000.000 | Rp90.000.000 | Rp90.000.000 |
| Tahun | Garis Lurus | Saldo Menurun Ganda | Jumlah Angka Tahun |
|---|---|---|---|
| Awal | Rp100.000.000 | Rp100.000.000 | Rp100.000.000 |
| Tahun 1 | Rp82.000.000 | Rp60.000.000 | Rp70.000.000 |
| Tahun 2 | Rp64.000.000 | Rp36.000.000 | Rp46.000.000 |
| Tahun 3 | Rp46.000.000 | Rp21.600.000 | Rp28.000.000 |
| Tahun 4 | Rp28.000.000 | Rp12.960.000 | Rp16.000.000 |
| Tahun 5 | Rp10.000.000 | Rp10.000.000 | Rp10.000.000 |
Catatan: Pada metode saldo menurun ganda, beban depresiasi tahun kelima disesuaikan menjadi Rp2,96 juta agar nilai buku akhir tidak turun di bawah nilai residu Rp10 juta. Seluruh angka merupakan ilustrasi dengan asumsi estimasi tetap.
Apa Itu Beban Depresiasi dan Akumulasi Depresiasi?
Dalam laporan keuangan, depresiasi berkaitan dengan dua istilah utama, yaitu beban depresiasi dan akumulasi depresiasi.
Beban depresiasi adalah jumlah biaya penyusutan yang diakui dalam suatu periode akuntansi. Sementara itu, akumulasi depresiasi merupakan total beban depresiasi yang telah dicatat sejak aset mulai disusutkan.
Keduanya berhubungan langsung dengan nilai buku aset.
Nilai Buku = Harga Perolehan − Akumulasi Depresiasi
Sebagai contoh, mesin seharga Rp100 juta yang disusutkan dengan metode garis lurus memiliki beban depresiasi Rp18 juta per tahun.
Pada akhir tahun pertama, akumulasi depresiasinya sebesar Rp18 juta dan nilai buku mesin menjadi Rp82 juta. Pada akhir tahun ketiga, akumulasi depresiasi mencapai Rp54 juta sehingga nilai bukunya tersisa Rp46 juta.
Setelah lima tahun, akumulasi depresiasi mencapai Rp90 juta dan nilai buku mesin menjadi Rp10 juta, sesuai estimasi nilai residunya.
Perubahan Nilai Buku Aset Selama 5 Tahun
Simulasi mesin produksi dengan metode garis lurus. Nilai buku berkurang Rp18 juta setiap tahun hingga mencapai estimasi nilai residu.
Nilai buku turun dari Rp100 juta menjadi Rp10 juta setelah lima tahun penggunaan.
Catatan: Grafik menggunakan metode garis lurus dengan asumsi estimasi tidak berubah. Nilai buku merupakan nilai tercatat secara akuntansi dan dapat berbeda dari harga pasar aset.
Mengapa Depresiasi Penting bagi Investor Saham?
Depresiasi menjadi salah satu komponen yang perlu diperhatikan ketika menganalisis laporan keuangan perusahaan, terutama pada bisnis yang membutuhkan investasi besar dalam aset tetap.
Beberapa indikator berikut dapat membantu investor memahami pengaruh depresiasi terhadap kinerja perusahaan.
1. Laba Bersih dan Margin Keuntungan
Beban depresiasi memengaruhi laba yang dilaporkan perusahaan. Dua perusahaan dengan pendapatan serupa dapat mencatat laba berbeda karena struktur aset, estimasi masa manfaat, atau metode penyusutan yang digunakan. Investor dapat memperhatikan perubahan beban depresiasi dari waktu ke waktu untuk memahami kontribusinya terhadap pergerakan margin keuntungan.
2. EBITDA
EBITDA merupakan singkatan dari Earnings Before Interest, Taxes, Depreciation, and Amortization, yaitu laba sebelum bunga, pajak, depresiasi, dan amortisasi. Indikator ini sering digunakan untuk mengevaluasi kinerja operasional perusahaan sebelum memperhitungkan sejumlah beban tertentu.
Namun, EBITDA tidak mencerminkan seluruh kebutuhan kas perusahaan. Pada bisnis padat aset, beban depresiasi yang dikeluarkan dari perhitungan EBITDA dapat berkaitan dengan aset yang pada akhirnya membutuhkan penggantian.
3. Capital Expenditure (CapEx)
CapEx adalah pengeluaran modal yang digunakan untuk memperoleh, meningkatkan, atau mempertahankan aset jangka panjang perusahaan. Perusahaan manufaktur, telekomunikasi, dan maskapai penerbangan, misalnya, membutuhkan investasi aset yang signifikan untuk menjalankan operasionalnya.
Investor dapat membandingkan depresiasi dan CapEx untuk memperoleh gambaran awal mengenai kebutuhan investasi aset perusahaan. Meski demikian, perbandingan tersebut perlu mempertimbangkan pertumbuhan bisnis, usia aset, inflasi, dan kebijakan investasi perusahaan.
4. Arus Kas Operasional dan Arus Kas Bebas
Karena depresiasi merupakan beban nonkas, investor perlu melihat laporan arus kas untuk memahami kemampuan perusahaan menghasilkan kas dari kegiatan operasionalnya.
Arus kas bebas atau free cash flow (FCF) juga dapat digunakan untuk menilai kas yang tersisa setelah memperhitungkan belanja modal, bergantung pada definisi FCF yang digunakan. Perusahaan dengan EBITDA tinggi belum tentu memiliki arus kas bebas yang kuat apabila kebutuhan CapEx-nya juga besar.
Memahami Laporan Keuangan Sebelum Investasi di Nanovest
Memahami depresiasi dapat membantu investor membaca laporan keuangan dengan lebih cermat, terutama ketika mengevaluasi perusahaan yang memiliki aset tetap dalam jumlah besar.
Informasi mengenai beban depresiasi, nilai buku aset, CapEx, dan arus kas dapat digunakan bersama indikator fundamental lainnya untuk menilai kondisi keuangan serta prospek bisnis perusahaan.
Melalui Nanovest, investor dapat mengeksplorasi berbagai saham Amerika Serikat dan mempelajari perkembangan pasar sebagai bagian dari proses riset investasi.
Pahami Fundamentalnya, Eksplorasi Sahamnya
Depresiasi, laba, dan arus kas adalah bagian dari informasi penting untuk mengevaluasi perusahaan. Setelah memahami laporan keuangannya, kamu bisa mengeksplorasi berbagai saham AS melalui Nanovest dan mengikuti perkembangan pasar sebelum mengambil keputusan investasi.
Investasi memiliki risiko. Lakukan riset mandiri dan sesuaikan keputusan dengan profil risikomu.
FAQ Seputar Depresiasi
Apakah depresiasi sama dengan penyusutan?
Ya. Dalam konteks akuntansi aset tetap berwujud, depresiasi merupakan istilah lain dari penyusutan, yaitu alokasi jumlah yang dapat disusutkan selama masa manfaat aset.
Apakah depresiasi mengurangi kas perusahaan?
Pengakuan beban depresiasi tidak secara langsung mengurangi kas karena merupakan beban nonkas. Pengeluaran kas terjadi ketika perusahaan membeli atau membayar aset, sedangkan depresiasi mengalokasikan biaya aset selama penggunaannya.
Apakah aset yang sudah habis disusutkan masih boleh digunakan?
Ya. Aset yang telah mencapai akhir masa manfaat akuntansinya masih dapat digunakan apabila kondisinya memungkinkan. Perusahaan perlu mengevaluasi estimasi masa manfaat secara berkala sesuai standar akuntansi yang berlaku.
Apakah depresiasi memengaruhi pajak perusahaan?
Depresiasi dapat memengaruhi perhitungan penghasilan kena pajak melalui penyusutan fiskal. Namun, ketentuan penyusutan untuk perpajakan dapat berbeda dari metode dan estimasi yang digunakan dalam laporan keuangan komersial.
Apakah depresiasi selalu menunjukkan penurunan harga pasar aset?
Tidak selalu. Depresiasi dalam akuntansi merupakan alokasi biaya aset selama masa manfaatnya. Harga pasar aset dapat berubah karena kondisi fisik, permintaan, perkembangan teknologi, dan faktor ekonomi lainnya.
Metode depresiasi apa yang paling sering digunakan?
Metode garis lurus banyak digunakan karena perhitungannya sederhana dan menghasilkan beban yang relatif tetap. Namun, pemilihan metode tetap perlu disesuaikan dengan pola konsumsi manfaat ekonomi aset.