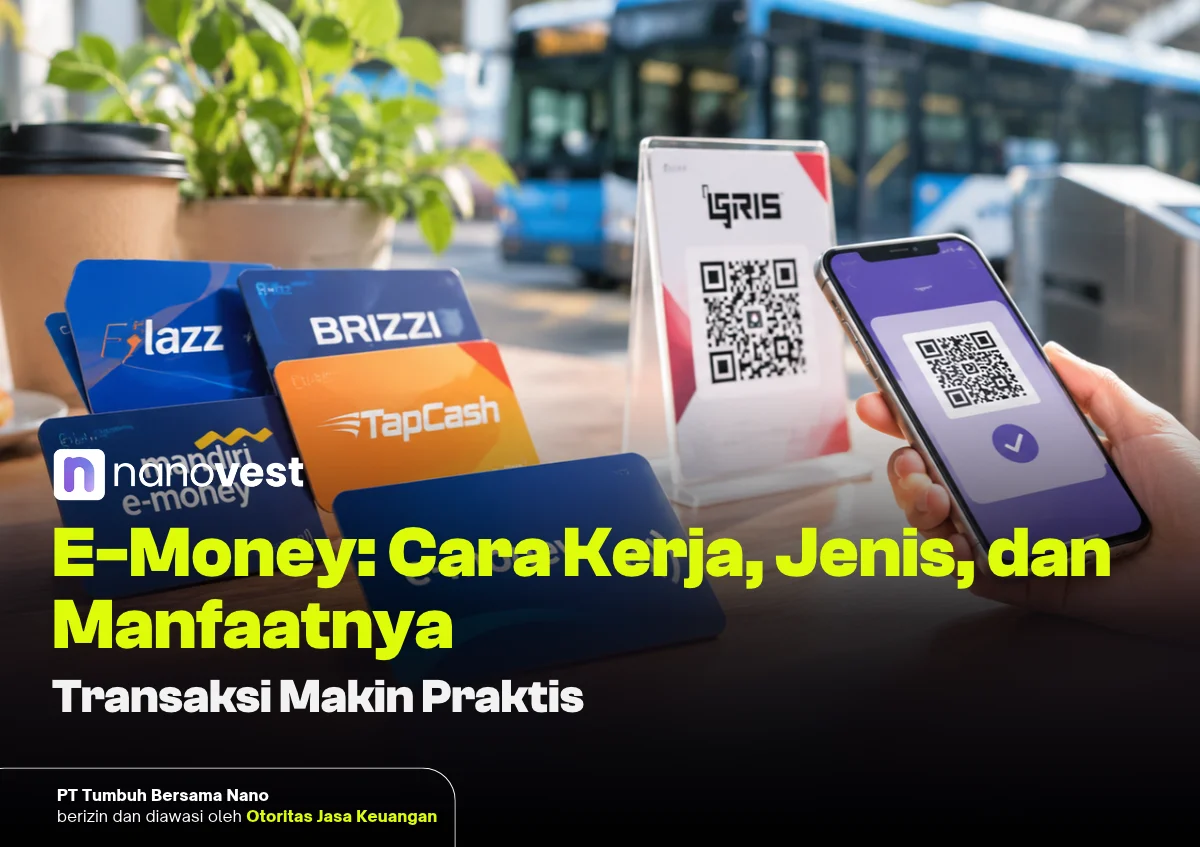
Pembayaran tol, naik transportasi umum, hingga membeli makanan kini semakin praktis berkat uang elektronik atau e-money. Pengguna cukup menempelkan kartu pada mesin pembaca atau melakukan pembayaran melalui aplikasi tanpa perlu menyiapkan uang tunai.
Penggunaannya juga semakin luas seiring berkembangnya layanan pembayaran digital di Indonesia. Namun, uang elektronik memiliki beberapa jenis dengan mekanisme penggunaan yang berbeda.
Lantas, apa itu e-money, apa saja jenisnya, dan contoh uang elektronik apa yang paling sering digunakan di Indonesia?
Daftar Isi
ToggleApa Itu E-Money (Uang Elektronik)?
E-money adalah uang elektronik yang nilai uangnya disimpan secara elektronik dalam media chip atau server dan digunakan sebagai alat pembayaran. Pengguna terlebih dahulu menyetorkan sejumlah dana kepada penerbit untuk mendapatkan saldo yang dapat digunakan dalam transaksi.
Menurut Bank Indonesia (BI), uang elektronik memiliki karakteristik utama berupa nilai uang yang diterbitkan berdasarkan dana yang disetorkan terlebih dahulu, disimpan secara elektronik, dan digunakan untuk melakukan pembayaran kepada pihak selain penerbit uang elektronik tersebut.
Sebagai contoh, seseorang mengisi saldo kartu e-money sebesar Rp100.000. Ketika digunakan untuk membayar transportasi sebesar Rp15.000, saldo kartu akan berkurang menjadi Rp85.000.
Penggunaan uang elektronik banyak ditemukan dalam aktivitas sehari-hari, mulai dari pembayaran transportasi, parkir, belanja, hingga transaksi di merchant yang mendukung layanan tersebut.
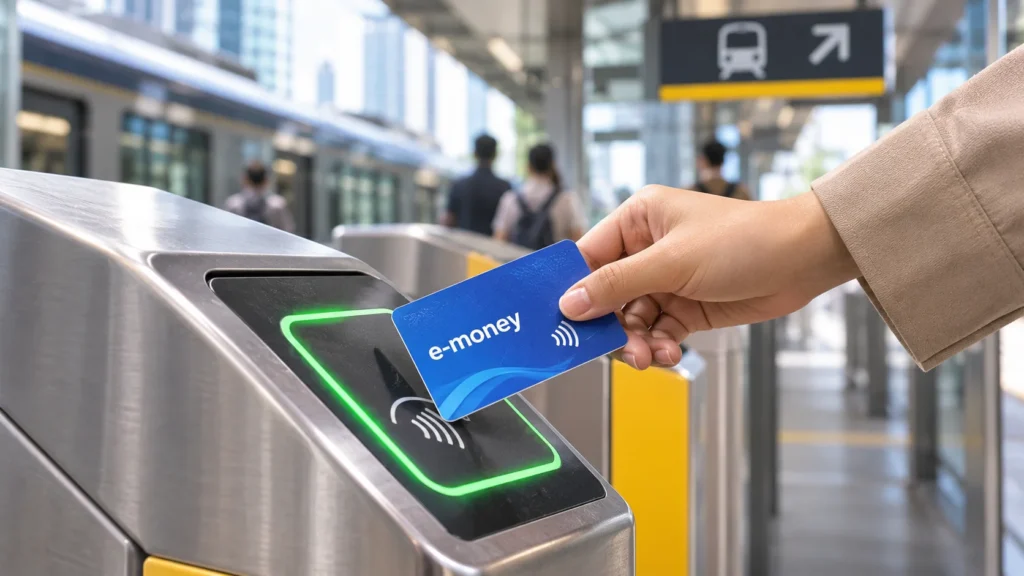
Apa Saja Jenis Uang Elektronik?
Berdasarkan media penyimpanan nilainya, uang elektronik dibagi menjadi dua jenis, yaitu chip-based dan server-based. Keduanya menggunakan saldo yang telah diisi sebelumnya, tetapi memiliki cara penyimpanan dan penggunaan yang berbeda.
1. Uang Elektronik Berbasis Chip (Chip-Based)
Uang elektronik berbasis chip menyimpan nilai uang pada chip yang tertanam dalam kartu atau media elektronik lainnya.
Jenis ini umumnya digunakan dengan menempelkan kartu pada mesin pembaca (card reader). Contohnya adalah kartu pembayaran untuk jalan tol, transportasi umum, dan parkir.
2. Uang Elektronik Berbasis Server (Server-Based)
Uang elektronik berbasis server menyimpan nilai saldo dalam sistem elektronik milik penerbit. Pengguna biasanya mengakses saldo tersebut melalui aplikasi di smartphone.
Jenis ini banyak digunakan untuk pembayaran di merchant, belanja online, serta transaksi digital lainnya sesuai fitur yang disediakan penerbit.
Chip-Based vs Server-Based
Uang elektronik dibedakan berdasarkan media penyimpanan nilai uangnya. Berikut perbedaan kedua jenis tersebut.
Chip-Based
Nilai uang tersimpan pada chip di dalam kartu.
Server-Based
Nilai uang tersimpan pada sistem server penerbit.
Perlu diketahui: Keduanya menggunakan nilai uang yang telah disetorkan terlebih dahulu. Perbedaan utamanya terletak pada media penyimpanan saldo dan mekanisme penggunaannya.
Contoh Uang Elektronik di Indonesia
Ada berbagai produk uang elektronik yang digunakan masyarakat Indonesia, baik dalam bentuk kartu fisik maupun saldo elektronik yang diakses melalui aplikasi.
Berikut beberapa contoh uang elektronik yang umum dikenal.
1. Mandiri e-Money
Kartu uang elektronik dari Bank Mandiri yang dapat digunakan untuk membayar tol, transportasi umum, parkir, dan transaksi pada merchant tertentu.
2. Flazz BCA
Kartu uang elektronik dari BCA yang mendukung pembayaran nontunai, termasuk transportasi, tol, dan transaksi di merchant yang bekerja sama.
3. BRIZZI BRI
Kartu uang elektronik dari BRI yang digunakan untuk pembayaran tol, transportasi, parkir, dan berbagai kebutuhan transaksi lainnya.
4. TapCash BNI
Kartu uang elektronik dari BNI yang dapat digunakan untuk pembayaran transportasi, parkir, dan merchant yang mendukung TapCash.
5. GoPay, DANA, dan OVO
Saldo uang elektronik pada layanan ini tersimpan secara elektronik di server dan dapat diakses melalui aplikasi untuk berbagai transaksi, termasuk pembayaran merchant dan belanja online.
Selain media penyimpanan, uang elektronik juga dapat dibedakan berdasarkan pencatatan identitas pengguna, yaitu registered dan unregistered. Ketentuan fitur serta batas saldo dapat berbeda menurut jenis dan penerbitnya.
Dengan beragam pilihan tersebut, pengguna dapat memilih uang elektronik sesuai kebutuhan transaksi sehari-hari. Selanjutnya, penting untuk memahami bagaimana saldo e-money diproses saat digunakan, manfaat dan keterbatasannya, serta perbedaannya dengan layanan pembayaran digital lainnya.
Bagaimana Cara Kerja E-Money?
E-money menggunakan sistem saldo prabayar. Sebelum melakukan transaksi, pengguna perlu mengisi saldo melalui kanal yang disediakan penerbit, seperti aplikasi mobile banking, ATM, atau layanan top-up lainnya.
Setelah saldo tersedia, pengguna dapat melakukan pembayaran menggunakan kartu atau aplikasi yang mendukung layanan tersebut. Nilai transaksi kemudian dipotong dari saldo uang elektronik.
Sebagai contoh, kamu memiliki saldo e-money sebesar Rp100.000 dan menggunakannya untuk membayar parkir sebesar Rp25.000. Setelah transaksi berhasil, sisa saldo menjadi Rp75.000.
Dari Top-Up hingga Pembayaran
Uang elektronik menggunakan saldo prabayar yang berkurang setiap kali transaksi berhasil dilakukan.
Isi Saldo
Top-up e-money sebesar Rp100.000 melalui kanal yang tersedia.
Saldo Tersimpan
Nilai uang tercatat secara elektronik pada chip atau server penerbit.
Lakukan Pembayaran
Tap kartu atau gunakan aplikasi untuk membayar transaksi sebesar Rp25.000.
Saldo Berkurang
Setelah transaksi berhasil, saldo e-money tersisa Rp75.000.
Ilustrasi transaksi tanpa memperhitungkan biaya tambahan yang mungkin dikenakan penyedia layanan.
Apa Manfaat dan Kekurangan E-Money?
Uang elektronik mempermudah berbagai transaksi sehari-hari, terutama pembayaran dengan nominal kecil hingga menengah. Meski praktis, pengguna tetap perlu memahami manfaat dan keterbatasannya.
| Manfaat E-Money | Kekurangan E-Money |
|---|---|
| Pembayaran lebih cepat tanpa menyiapkan uang tunai. | Hanya dapat digunakan pada layanan atau merchant yang mendukungnya. |
| Praktis untuk transportasi, tol, parkir, dan belanja. | Beberapa layanan mengenakan biaya top-up atau administrasi. |
| Pengeluaran dapat disesuaikan dengan saldo yang tersedia. | Kartu yang hilang dapat menyebabkan saldo sulit dipulihkan, tergantung ketentuan penerbit. |
| Mengurangi kebutuhan membawa uang tunai. | Transaksi dapat terkendala gangguan sistem atau perangkat pembayaran. |
Pengguna sebaiknya memilih produk uang elektronik berdasarkan kebutuhan transaksi, kemudahan pengisian saldo, biaya layanan, dan ketentuan keamanan dari masing-masing penerbit.
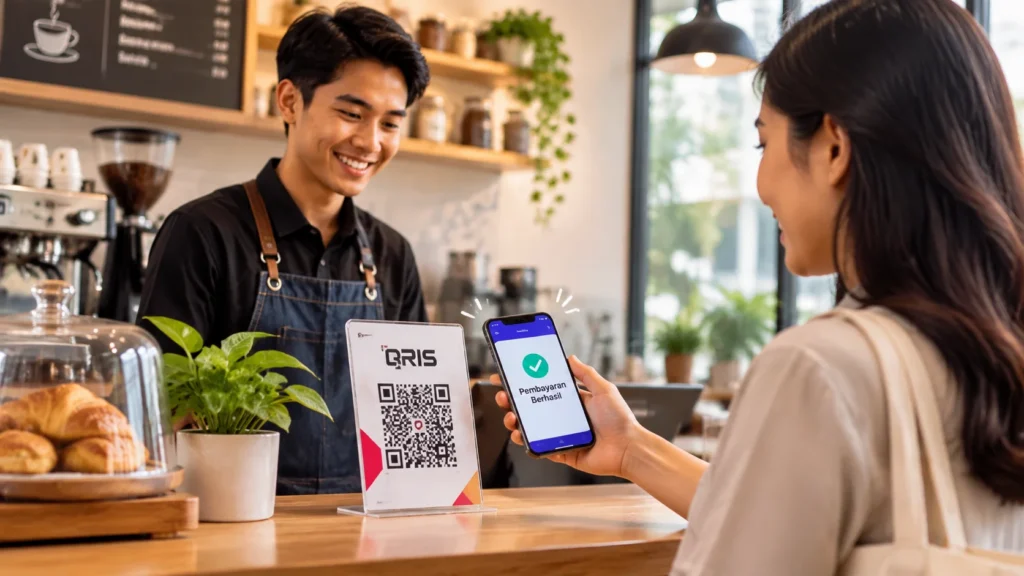
Apa Perbedaan E-Money dan E-Wallet?
Istilah e-money dan e-wallet sering digunakan dalam konteks pembayaran digital. Keduanya saling berkaitan, tetapi memiliki pengertian yang berbeda.
E-money merupakan instrumen uang elektronik yang menyimpan nilai uang untuk pembayaran, sedangkan e-wallet atau dompet elektronik merupakan layanan yang menyimpan data instrumen pembayaran dan dapat memfasilitasi transaksi melalui aplikasi.
Dalam praktiknya, sebuah aplikasi dompet digital dapat menyediakan saldo uang elektronik sebagai salah satu metode pembayaran.
| Aspek | E-Money | E-Wallet |
|---|---|---|
| Pengertian | Instrumen pembayaran dengan nilai uang tersimpan secara elektronik. | Layanan elektronik untuk menyimpan data instrumen pembayaran dan memfasilitasi pembayaran. |
| Bentuk | Kartu berbasis chip atau saldo berbasis server. | Umumnya aplikasi pada smartphone. |
| Fungsi utama | Menyimpan nilai uang dan melakukan pembayaran. | Mengelola metode pembayaran dan memfasilitasi transaksi. |
| Contoh | Mandiri e-Money, Flazz, saldo uang elektronik GoPay. | Layanan dompet elektronik pada aplikasi pembayaran digital. |
Dengan demikian, perbedaan utamanya terletak pada fungsi. E-money mengacu pada nilai uang elektronik yang digunakan untuk bertransaksi, sementara e-wallet merupakan layanan yang dapat mengelola dan memfasilitasi penggunaan instrumen pembayaran.
Perbedaan Uang Elektronik dan Uang Digital
Uang elektronik merupakan salah satu bentuk penggunaan uang secara digital dalam transaksi sehari-hari. Namun, istilah uang digital memiliki cakupan yang lebih luas dan dapat merujuk pada beberapa konsep yang berbeda.
Di Indonesia, Bank Indonesia juga mengembangkan konsep Rupiah Digital melalui Proyek Garuda. Rupiah Digital merupakan bentuk digital dari mata uang rupiah yang diterbitkan oleh bank sentral, berbeda dari uang elektronik yang diterbitkan penyelenggara berizin.
Sementara itu, aset kripto seperti Bitcoin memiliki karakteristik dan fungsi yang berbeda dari uang elektronik maupun Rupiah Digital.
E-Money, Rupiah Digital, dan Bitcoin
Ketiganya memiliki karakteristik, penerbit, dan fungsi yang berbeda.
E-Money
Nilai uang elektronik prabayar yang digunakan untuk transaksi sehari-hari.
Rupiah Digital
Bentuk digital mata uang rupiah yang dikembangkan Bank Indonesia melalui Proyek Garuda.
Bitcoin (BTC)
Aset kripto berbasis blockchain yang memiliki harga berfluktuasi di pasar.
Pembahasan lebih lengkap mengenai pengertian, jenis, dan karakteristik uang digital dapat dibaca dalam artikel Nanovest berikut.
Baca juga: Uang Digital: Pengertian, Jenis, Contoh, dan Risiko
Apakah E-Money Aman Digunakan?
E-money relatif aman digunakan selama pengguna memilih produk dari penyelenggara resmi yang memiliki izin Bank Indonesia (BI) dan mengikuti prosedur keamanan yang berlaku.
Meski demikian, tingkat perlindungannya dapat berbeda berdasarkan jenis uang elektronik. Pada kartu chip-based yang tidak terdaftar atas identitas pengguna, saldo berisiko digunakan oleh orang lain apabila kartu hilang. Pengembalian saldo juga bergantung pada ketentuan penerbit.
Sementara itu, uang elektronik berbasis server umumnya dilengkapi fitur keamanan seperti PIN, verifikasi OTP, dan autentikasi biometrik. Pengguna tetap perlu menjaga kerahasiaan informasi akun agar tidak disalahgunakan.
Sebelum menggunakan e-money, pastikan kamu memahami ketentuan biaya, batas saldo, serta prosedur penanganan kartu atau akun yang hilang.
Tips Menggunakan Uang Elektronik dengan Aman
Kemudahan transaksi e-money perlu diimbangi dengan kebiasaan penggunaan yang tepat. Berikut beberapa langkah sederhana untuk menjaga keamanan saldo dan transaksi.
5 Tips Aman Menggunakan E-Money
Kebiasaan sederhana untuk menjaga keamanan saldo dan transaksi uang elektronik sehari-hari.
Pilih Penyelenggara Resmi
Gunakan produk uang elektronik dari penerbit yang memiliki izin Bank Indonesia.
Jaga Kerahasiaan PIN dan OTP
Jangan membagikan kode keamanan kepada siapa pun, termasuk pihak yang mengaku sebagai petugas layanan.
Periksa Riwayat Transaksi
Pantau penggunaan saldo secara berkala untuk mendeteksi transaksi yang tidak dikenal.
Isi Saldo Sesuai Kebutuhan
Sesuaikan jumlah top-up dengan kebutuhan transaksi dan frekuensi penggunaan sehari-hari.
Ketahui Prosedur Saat Hilang
Pahami cara memblokir akun atau melaporkan kehilangan kartu sesuai ketentuan penerbit.
Selain langkah-langkah tersebut, hindari mengakses tautan mencurigakan yang mengatasnamakan penyedia layanan pembayaran. Jika menemukan transaksi tidak dikenal, segera hubungi kanal layanan pelanggan resmi penerbit.
Dari Uang Elektronik ke Perkembangan Aset Digital
Perkembangan teknologi keuangan membuat masyarakat semakin terbiasa menggunakan layanan digital, mulai dari pembayaran sehari-hari hingga mengakses berbagai instrumen investasi melalui smartphone.
Uang elektronik menjadi salah satu contoh penerapan teknologi tersebut dalam sistem pembayaran. Di sisi lain, perkembangan teknologi blockchain juga menghadirkan aset kripto seperti Bitcoin (BTC), yang dapat diperdagangkan sebagai instrumen investasi.
Meski sama-sama memanfaatkan teknologi digital, keduanya memiliki fungsi yang berbeda. E-money digunakan untuk melakukan pembayaran dengan nilai saldo dalam rupiah, sedangkan Bitcoin merupakan aset kripto yang harganya bergerak mengikuti kondisi pasar. Di Indonesia, Bitcoin tidak diakui sebagai alat pembayaran yang sah.
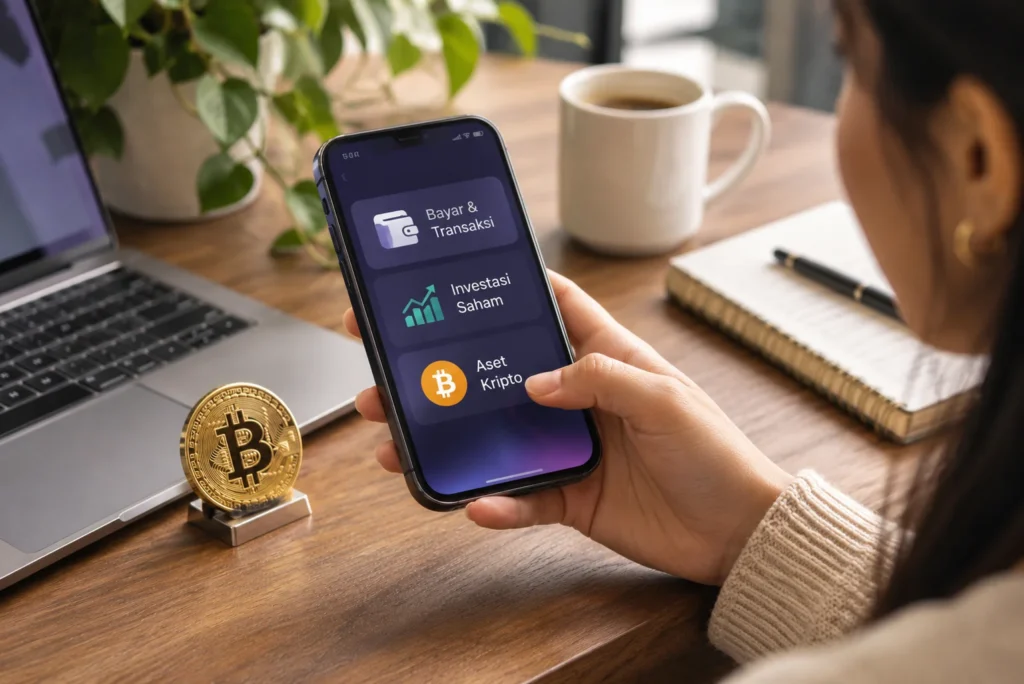
Bagi masyarakat yang ingin mulai mengenal investasi aset digital, memahami karakteristik dan risikonya menjadi langkah penting sebelum mengambil keputusan.
Jelajahi Investasi Digital Bersama Nanovest
Dari kemudahan transaksi elektronik hingga akses investasi aset digital, teknologi kini menghadirkan semakin banyak pilihan untuk mengelola keuangan.
Melalui Nanovest, kamu dapat menjelajahi Bitcoin dan berbagai pilihan investasi lainnya, sekaligus memperluas pengetahuan finansial melalui artikel edukasi.
Kenali Asetnya, Mulai Investasinya
Dari pembayaran elektronik hingga investasi aset digital, teknologi membuka semakin banyak pilihan untuk mengelola keuangan. Jelajahi Bitcoin dan berbagai pilihan investasi lainnya sesuai tujuan keuanganmu bersama Nanovest.
Investasi mengandung risiko, termasuk fluktuasi harga. Pahami karakteristik produk dan profil risikomu sebelum berinvestasi.
FAQ Seputar E-Money
Apakah e-money sama dengan uang elektronik?
Apakah e-money harus memiliki rekening bank?
Apakah saldo e-money bisa diuangkan kembali?
Apakah e-money bisa digunakan untuk semua transaksi?
Apa perbedaan e-money dengan Bitcoin?
Referensi +
- Bank Indonesia: Apa itu Uang Elektronik
- Bank Indonesia: Peraturan Bank Indonesia Nomor 20/6/PBI/2018 tentang Uang Elektronik